


Якщо довго не користуватися банківською карткою, банк може почати списувати комісію за обслуговування неактивного рахунку. З часом такі списання можуть вичерпати весь залишок. PaySpace Magazine перевірив тарифи семи українських банків і з’ясував, коли виникає плата та як її уникнути
Фото: ChatGPT
Приводом знову звернути увагу на комісії за неактивні рахунки стали листопадові зміни в тарифах одразу двох українських банків. З 1 листопада Ощадбанк підвищив до 150 грн плату за обслуговування неактивного поточного рахунку без картки. В UKRSIBBANK з 27 листопада зміниться частота списань. За низкою неактивних гривневих рахунків банк стягуватиме комісію щомісяця. Нині її списують раз на пів року або раз на рік залежно від продукту
Коли банк починає рахувати місяці без операцій
У вересні 2026 року активними були 59,5 млн із 154,5 млн випущених в Україні платіжних карток, свідчать дані НБУ, про які писав PSM. Якщо ваша картка пролежала цей місяць у шухляді, чи вже є підстави для комісії? За тарифами, які перевірила редакція, банки можуть почати списання, наприклад, після пів року або року без операцій. Тому перше, що варто з’ясувати, — коли ви востаннє користувалися рахунком.
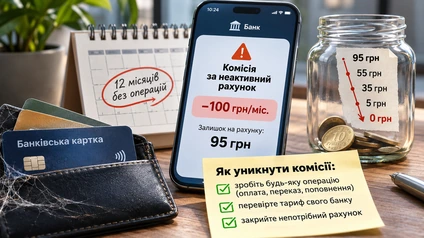
Візьмемо звичну ситуацію. Після зміни роботи ви переказали останню зарплату в інший банк, а на старому рахунку залишилося 95 грн. Відтоді ви кілька разів відкривали застосунок, щоб перевірити баланс. Згодом сплив і строк дії картки. Чи збереглися ці 95 грн? Дата на пластику відповіді не дасть: рахунок може залишатися відкритим і після того, як картка перестала діяти.
Перевірку варто почати з виписки за цим рахунком. У Sense Bank, наприклад, відлік перериває операція, яку ви ініціювали і яка змінила баланс. У нашому прикладі такою операцією був переказ зарплати. Перегляд балансу на дату відліку не впливає. Навіть якщо пізніше у виписці з’явився новий запис, перевірте, що це за операція: проценти, які нарахував сам банк, не відновлюють активність рахунку.
Знаючи дату останньої операції, можна перевірити, чи настав строк списання за вашим тарифом. Тут навіть однаковий залишок у 95 грн дає різний результат: у ПУМБ має значення сума на рахунку, у ПриватБанку — чи користуєтеся ви іншими рахунками в цьому банку, а за Чорною карткою monobank плати за неактивність узагалі немає. У таблиці нижче зібрали умови семи банків.
Скільки беруть сім банків за неактивний рахунок
Порівняння охоплює рахунки фізичних осіб. Умови наведено станом на 18 листопада 2026 року. Для UKRSIBBANK окремо позначено дату, з якої запрацюють нові ставки.
| Банк і рахунок | Коли застосовують тариф | Сума та умови |
|---|---|---|
| ПриватБанк, «Універсальна» та «Картка для виплат» | 12 місяців поспіль без операцій за відсутності активних рахунків у клієнта | 20 грн щомісяця з кожного відповідного рахунку, у межах його залишку. |
| Sense Bank, картковий рахунок із відповідним тарифом | Понад 180 днів без фінансових операцій за ініціативою клієнта | 100 грн або 3 долари США / 3 євро. З 37-го місяця за невиконаної вимоги оновити дані — 1 000 грн або 20 доларів США / 20 євро. |
| Sense Bank, поточний рахунок без картки | Після шести місяців без розрахунково-касових операцій за ініціативою клієнта | З 7-го місяця — 100 грн щомісяця. З 37-го — 100 грн за актуальних даних або 1 000 грн, якщо клієнт не оновив їх на вимогу банку. |
| ПУМБ, поточний рахунок | 12 місяців або довше без операцій та залишок до 1 000 грн включно або валютний еквівалент | 30 грн щомісяця або еквівалент, максимум — доступний залишок. Є винятки для рахунків, через які банк обслуговує інші продукти. |
| Райффайзен Банк, поточний рахунок | Від шести місяців без зарахувань, зняття, оплати товарів чи послуг і безготівкових переказів | 30 грн щомісяця для гривневого рахунку. Для валютного поточного рахунку цієї комісії немає. |
| Ощадбанк, поточний рахунок без картки | Після набуття статусу неактивного. Новий розмір плати діє з 1 листопада | 150 грн. У повідомленні про підвищення банк не вказав строку неактивності та періодичності списань. |
| monobank / Універсал Банк, Чорна та Біла картки | Для неактивного рахунку із залишком коштів | Безкоштовно. Цю послугу банк окремо зазначає в тарифах обох карток. |
| UKRSIBBANK, визначені гривневі поточні та карткові рахунки | З 27 листопада — після 12 місяців без руху коштів, крім внутрішніх операцій банку | З 13-го по 24-й місяць — 100 грн/міс. З 25-го — 100 грн/міс. після ідентифікації або 500 грн/міс., якщо клієнт її не пройшов. У межах залишку. |
Читайте також: 263 млрд грн податкових боргів: що насправді відбувається з українським бізнесом
Чи достатньо користуватися однією з двох карток
У ПриватБанку відповідь підказує повідомлення для клієнтів, усі рахунки яких стали неактивними. Банк пропонує до кінця місяця провести операцію за одним із них. Сума довільна: можна оплатити товар, поповнити мобільний або переказати кошти. Якщо жоден рахунок не стане активним, із наступного місяця банк почне утримувати по 20 грн з кожного. За двох відповідних рахунків, на кожному з яких є щонайменше 20 грн, перше списання обійдеться власнику загалом у 40 грн.
У дебетовому пакеті Sense Bank рахунки перевіряють окремо. Наприклад, клієнт регулярно платить гривневою карткою, а євровим рахунком у тому самому пакеті давно не користується. Покупка у гривнях змінює баланс першого рахунку. Для другого відлік продовжується, і за наявності відповідного тарифу банк може утримати 3 євро. Якщо людина хоче зберегти цей рахунок, їй варто перевірити дату останньої власної операції саме за ним.
У ПУМБ значення має навіть одна гривня. Припустімо, двома звичайними поточними рахунками не користувалися рік. На першому лежить 1 000 грн, на другому — 1 001 грн. За решти однакових умов перший відповідає критерію для списання 30 грн, другий перевищує встановлений поріг. Окремий виняток діє, коли через рахунок обслуговується депозит, кредит, овердрафт чи інший продукт ПУМБ.
За яких умов комісія сягає 500 або 1 000 грн
У Sense Bank для ставки 1 000 грн мають збігтися дві обставини. Минуло понад 36 місяців без активності, і власник не оновив дані на вимогу банку. Якщо він пройшов повторну ідентифікацію, плата за тих самих 37 місяців без операцій залишається на базовому рівні — 100 грн. Дата списання також залежить від продукту: за картковим рахунком банк утримує кошти в останні п’ять днів місяця, за звичайним поточним — з 1-го до 10-го числа.
Для власника кредитки важливо, які саме кошти доступні. Якщо застосунок показує 20 010 грн, із яких 20 000 грн — кредитний ліміт, а 10 грн — гроші клієнта, Sense Bank може утримати за неактивність лише ці 10 грн. За нульового власного залишку списання немає. Банк також звільняє від цієї комісії картки окремих державних програм, зокрема «єВідновлення» та «Національний кешбек».
В UKRSIBBANK перше підвищення можливе раніше. За правилами, що почнуть діяти 27 листопада, з 25-го місяця неактивності щомісячна комісія може зрости зі 100 до 500 грн, якщо фізособа не пройшла ідентифікацію. Списання заплановано на останній календарний день місяця. У переліку банку є зарплатні пакети, пенсійні картки та деякі старі продукти, нові рахунки за якими вже не відкривають. Назву власного пакета варто звірити з переліком в оголошенні.
Читайте також: Українці забрали з кас банків 2,46 трлн грн: куди йшла готівка
Що залишиться від 95 грн
Для розрахунку взято чотири гривневі рахунки з однаковою сумою. На початку порівняння кожен уже відповідає критеріям неактивності свого банку. Припускаємо, що тарифи залишаються незмінними, власник не поповнює рахунки і з них не здійснюють інших платежів. Отже, перший місяць у розрахунку — місяць першого можливого списання за тарифом.
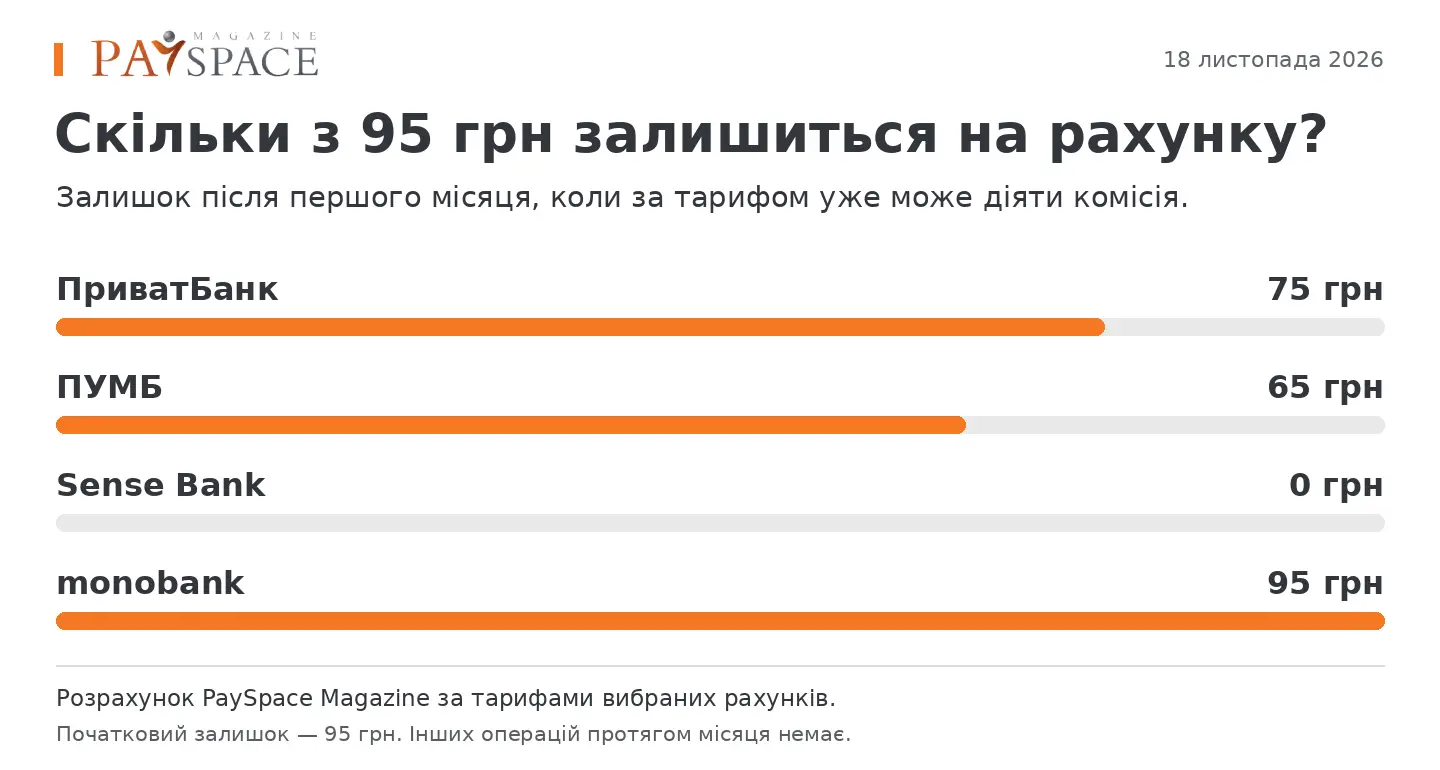
Розрахунок PaySpace Magazine за тарифами продуктів, наведених у таблиці.
| Рахунок | Через 2 місяці | Через 3 місяці | Коли вичерпаються 95 грн |
|---|---|---|---|
| ПриватБанк, «Універсальна» | 55 грн | 35 грн | На п’ятому списанні банк утримає останні 15 грн. |
| ПУМБ, поточний | 35 грн | 5 грн | На четвертому списанні банк утримає останні 5 грн. |
| Sense Bank, картковий із базовою комісією | 0 грн | 0 грн | Перше списання вичерпає всі 95 грн. |
| monobank, Чорна картка | 95 грн | 95 грн | Комісія за неактивність залишку не зменшує. |
Чи закриє банк старий рахунок автоматично
За пунктом 123 Інструкції НБУ №162 банк має право закрити рахунок, якщо за ним три роки поспіль не було операцій і на ньому немає грошей. Важливі обидві умови. Якщо на рахунку досі лежать кошти, самого спливу трьох років для закриття на цій підставі недостатньо. Водночас цей трирічний строк не дає клієнту трьох років безкоштовного обслуговування: передбачені договором комісії можуть початися набагато раніше.
ПриватБанк прямо пояснює клієнтам, які отримали попередження: коли залишок після списання за неактивність досягне нуля, банк автоматично закриє картки та рахунок. У Sense Bank є інша важлива деталь. Якщо клієнт уже подав заяву, але через 30 днів після замороження карткового рахунку на ньому все ще є гроші, банк може визнати його неактивним. Тому під час закриття варто одразу вказати, куди переказати залишок, і перевірити результат. Раніше PSM розповідав, що НБУ оновив правила відкриття та закриття рахунків.
Як перевірити, за що банк списав гроші
Почніть із назви операції у виписці. Наприклад, за «Універсальною» ПриватБанку 20 грн можуть бути платою за неактивність, тоді як 39 грн на місяць коштує підключена послуга All SMS. Від причини залежить і рішення: відновлення операцій за рахунком саме по собі не вимкне платні повідомлення.
- Знайдіть у застосунку рахунок і його IBAN. Якщо старої картки вже не видно, попросіть підтримку перевірити, чи залишився відкритим пов’язаний рахунок і скільки на ньому власних коштів.
- Зіставте дату останньої власної операції з тарифом. Перевірте назву пакета, валюту, строк неактивності та дату списання. Якщо суму підвищили через неактуальні дані, уточніть, коли і як банк просив їх оновити.
- Якщо рахунок потрібен, уточніть, яку операцію цей банк зарахує як активність. Якщо більше не потрібен, перевірте залишок, борг і незавершені платежі, подайте заяву на закриття та збережіть підтвердження з датою і номером рахунку.
- Якщо списання не відповідає умовам, надішліть банку письмове звернення. Вкажіть дату та суму, попросіть назвати пункт тарифу, дату останньої врахованої операції та повернути кошти в разі помилки. Якщо питання залишилося невирішеним, до звернення в НБУ додайте виписку та відповідь банку.
Редакція PSM звертає увагу, що найкорисніший документ після відмови від старої зарплатної чи резервної картки — підтвердження закриття конкретного рахунку. Його рекомендує отримати НБУ. Якщо ж рахунок залишається про запас, збережіть його тариф і дату останньої власної операції. Саме за ними можна визначити, коли безкоштовна перерва в користуванні закінчиться і скільки коштуватиме наступний місяць.
Ознайомтеся з іншими популярними матеріалами:
RozetkaPay, NovaPay, EVA Pay — навіщо великий український бізнес іде у фінтех



 Telegram
 Viber


