


Українські компанії накопичили понад 263 млрд грн податкового боргу, а за дев’ять місяців 2026 року проти них відкрили понад 20 тис. нових виконавчих проваджень. Однак ці показники не доводять масової неплатоспроможності бізнесу. Вони свідчать про складнішу проблему: значна частина заборгованості зосереджена у підприємств, з яких державі буде важко отримати гроші
Фото: ChatGPT
Станом на 1 липня 2026 року податковий борг мали 218 731 компанія, а його загальна сума становила 263,32 млрд грн. Такі дані Державної податкової служби оприлюднив Опендатабот. За пів року кількість боржників збільшилася приблизно на 3%, сума заборгованості — на 4%.
Для оцінки ситуації потрібно відповісти на три запитання: хто накопичив цей борг, наскільки реально його стягнути та чи погіршується платоспроможність компаній, які продовжують працювати.
Що саме входить у 263 млрд грн
Як пояснює ДПС, податковий борг — це узгоджене грошове зобов’язання, не сплачене в установлений строк, та пеня. До його складу можуть входити також штрафні санкції. Отже, йдеться не лише про несплачені поточні податки.
Важливо розрізняти три показники:
- Сума боргу — накопичена заборгованість на конкретну дату.
- Кількість боржників — число компаній, за якими вона обліковується.
- Кількість виконавчих проваджень — число процедур стягнення; одна компанія може мати кілька проваджень.
Зміна одного показника не обов’язково означає пропорційну зміну інших. Наприклад, велике донарахування окремому підприємству може суттєво збільшити загальний борг без помітного зростання кількості боржників. Це можливий механізм, а не встановлена причина нинішнього стрибка.
Основний стрибок відбувся у другій половині 2025 року
Як раніше писав PSM, від початку повномасштабної війни податковий борг українських компаній зріс приблизно у 2,5 раза. Однак це зростання було нерівномірним: за даними Опендатабота, найбільший стрибок припав на другу половину 2025 року, коли заборгованість збільшилася зі 151,54 до 253,06 млрд грн. Детальніша динаміка — у таблиці:
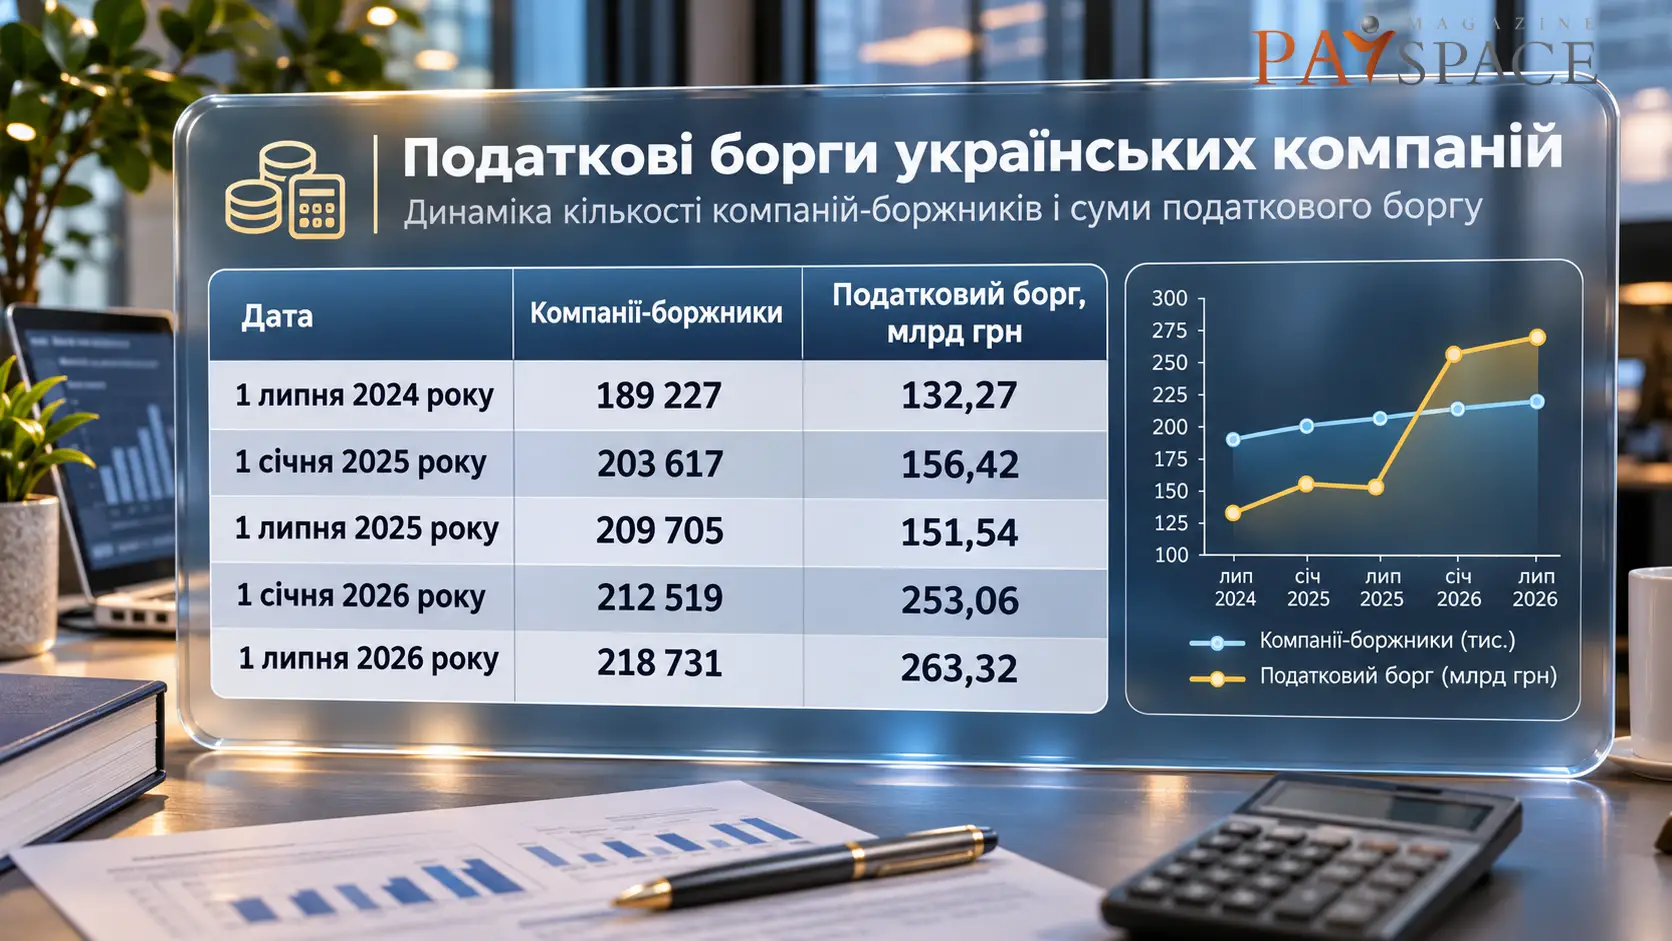
За розрахунками редакції, у другому півріччі 2025 року сума боргу збільшилася на 101,52 млрд грн, або 67%, тоді як кількість боржників — лише на 1,3%.
Ця різниця вказує, що пояснювати стрибок лише появою нових компаній із несплаченими податками некоректно. Потрібні дані про найбільші нарахування, погашення, списання та зміни статусу боржників. Наведений статистичний ряд сам по собі не встановлює причин приросту.
Читайте також: Українці забрали з кас банків 2,46 трлн грн: куди йшла готівка
На кого припадають майже 92% боргу
Згідно зі звітом Мінфіну про виконання Національної стратегії доходів, на 1 січня 2026 року податковий борг юридичних осіб становив 253,1 млрд грн. Його розподіл показує, наскільки різними є боржники.
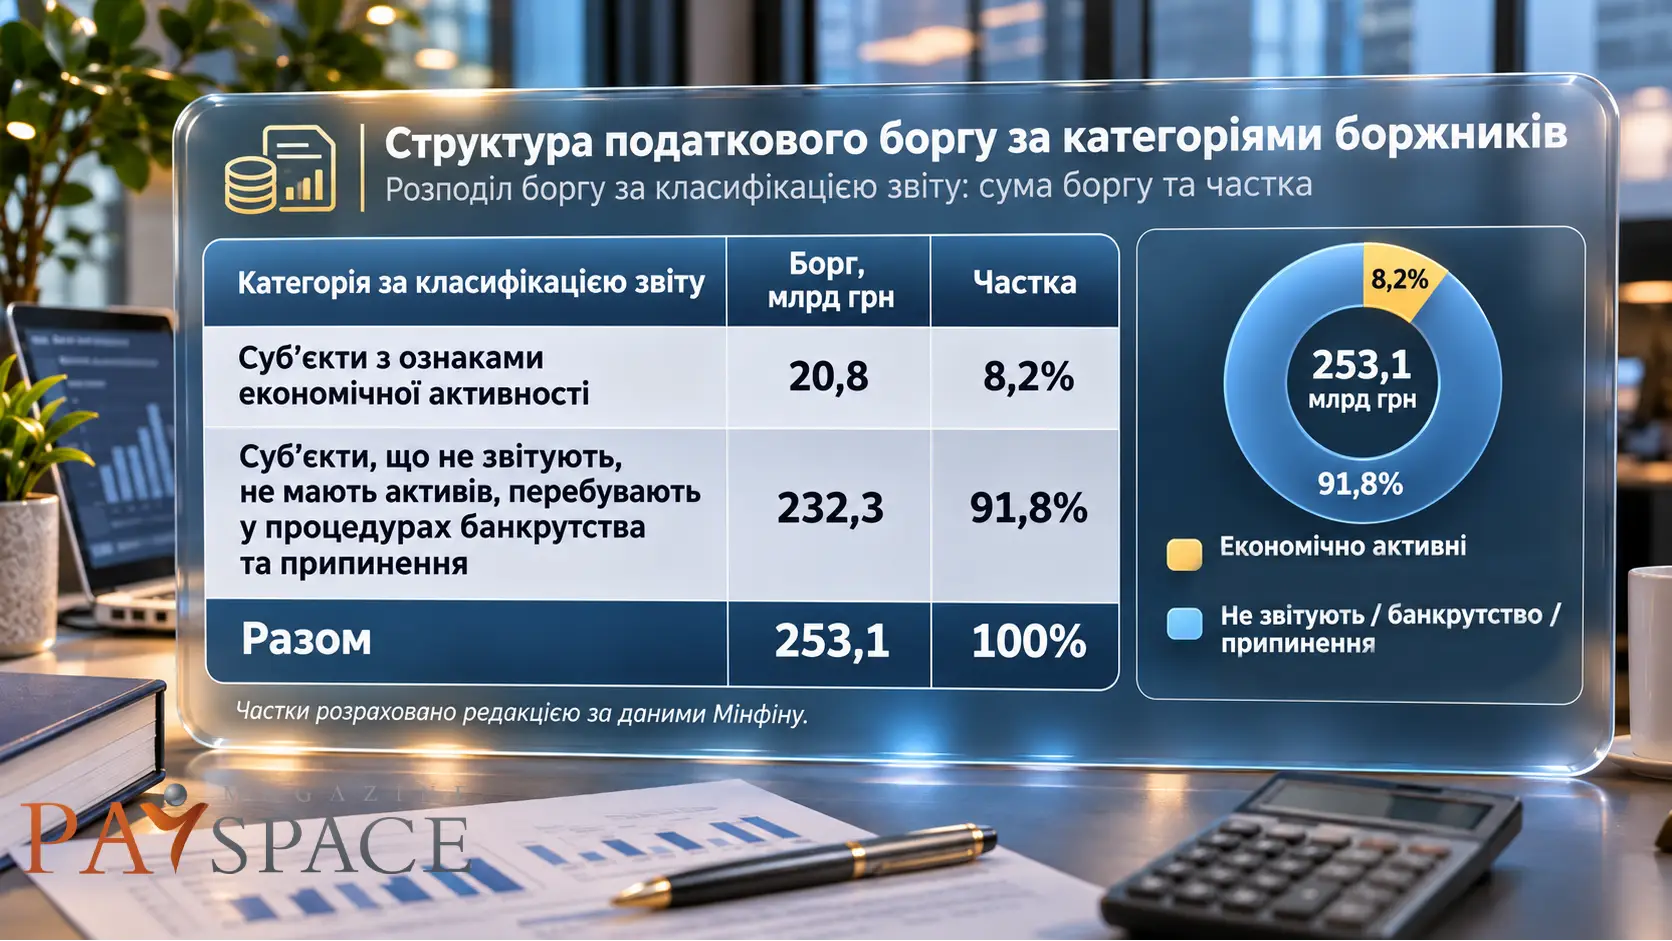
Це структура боргу на початок року, а не на липень. Автоматично переносити співвідношення 92% до 8% на пізніші 263,32 млрд грн не можна.
Так само некоректно називати всю другу категорію «мертвим бізнесом» або весь її борг безнадійним. Відсутність звітності, брак активів і процедура банкрутства — різні обставини. Зокрема, банкрутство не означає автоматичної відсутності майна для розрахунків із кредиторами.
У звіті Мінфіну зазначається, що на 1 січня 2025 року загальний податковий борг юридичних осіб становив 156,4 млрд грн. Водночас на дві наведені категорії підприємств припадало 38,5 та 110,7 млрд грн — разом 149,2 млрд грн. Розподіл решти 7,2 млрд грн у таблиці не деталізовано.
Читайте популярне: RozetkaPay, NovaPay, EVA Pay — навіщо великий український бізнес іде у фінтех
Чому менший борг активних компаній не означає оздоровлення бізнесу
У аналітиці Міністерства фінансів зазначається, що заборгованість підприємств з ознаками економічної активності скоротилася з 38,5 до 20,8 млрд грн. Але одночасно кількість таких боржників зменшилася з 38,4 тис. до 11,1 тис.
Це принципово змінює інтерпретацію. Скорочення боргу певної групи може відбуватися через:
- погашення заборгованості;
- списання або коригування нарахувань;
- вихід підприємств із цієї групи, зокрема через втрату ознак економічної активності.
Оприлюднені підсумки не дозволяють визначити внесок кожного чинника. Якщо компанія припинила діяльність і перейшла до іншої категорії, борг активного сегмента зменшився статистично, але економіка від цього не стала здоровішою.
Скільки з цих грошей держава може повернути
Масштаб облікової заборгованості не дорівнює потенційним надходженням до бюджету.
Як зазначено у звіті Мінфіну, у 2025 році ДПС направила до банків платіжні інструкції на примусове стягнення 31,2 млрд грн. Фактично з рахунків отримали близько 1,04 млрд грн — 3,3% відповідної суми.
Цей показник характеризує конкретний механізм стягнення. Він не означає, що держава повертає лише 3,3% усіх податкових боргів, і не враховує автоматично всі інші способи їх погашення.
Окремий чинник — війна. На початок 2026 року Мінфін зазначав 40,4 млрд грн боргу на окупованих територіях або територіях бойових дій. Проте цей рядок стосується загального податкового боргу, а не лише юридичних осіб. Додавати його до 232,3 млрд грн проблемної категорії також не можна: ці суми можуть перетинатися.
Для бюджету важливі не тільки розмір вимог до боржників, а й наявність доступних активів, коштів на рахунках та реальна перспектива стягнення.
Читайте популярне: Вкладникам одного з українських банків припинили виплати
Понад 20 тисяч проваджень: що показує ця статистика
За січень-вересень 2026 року відкрито 20 364 виконавчі провадження щодо податкових боргів компаній, повідомив Опендатабот. Галузевий і регіональний розподіл PSM уже розглядав у матеріалі про нові провадження проти бізнесу.
Податкові борги дедалі частіше доходять до примусового стягнення: за січень-вересень 2026 року відкрито 20 364 нові виконавчі провадження — майже стільки ж, як за весь 2021 рік, повідомив Опендатабот. Як ми раніше повідомляли, майже 40% нових проваджень припало на компанії Києва та Дніпропетровщини. За видами діяльності найбільше справ стосується оптової торгівлі — понад кожне п’яте провадження.
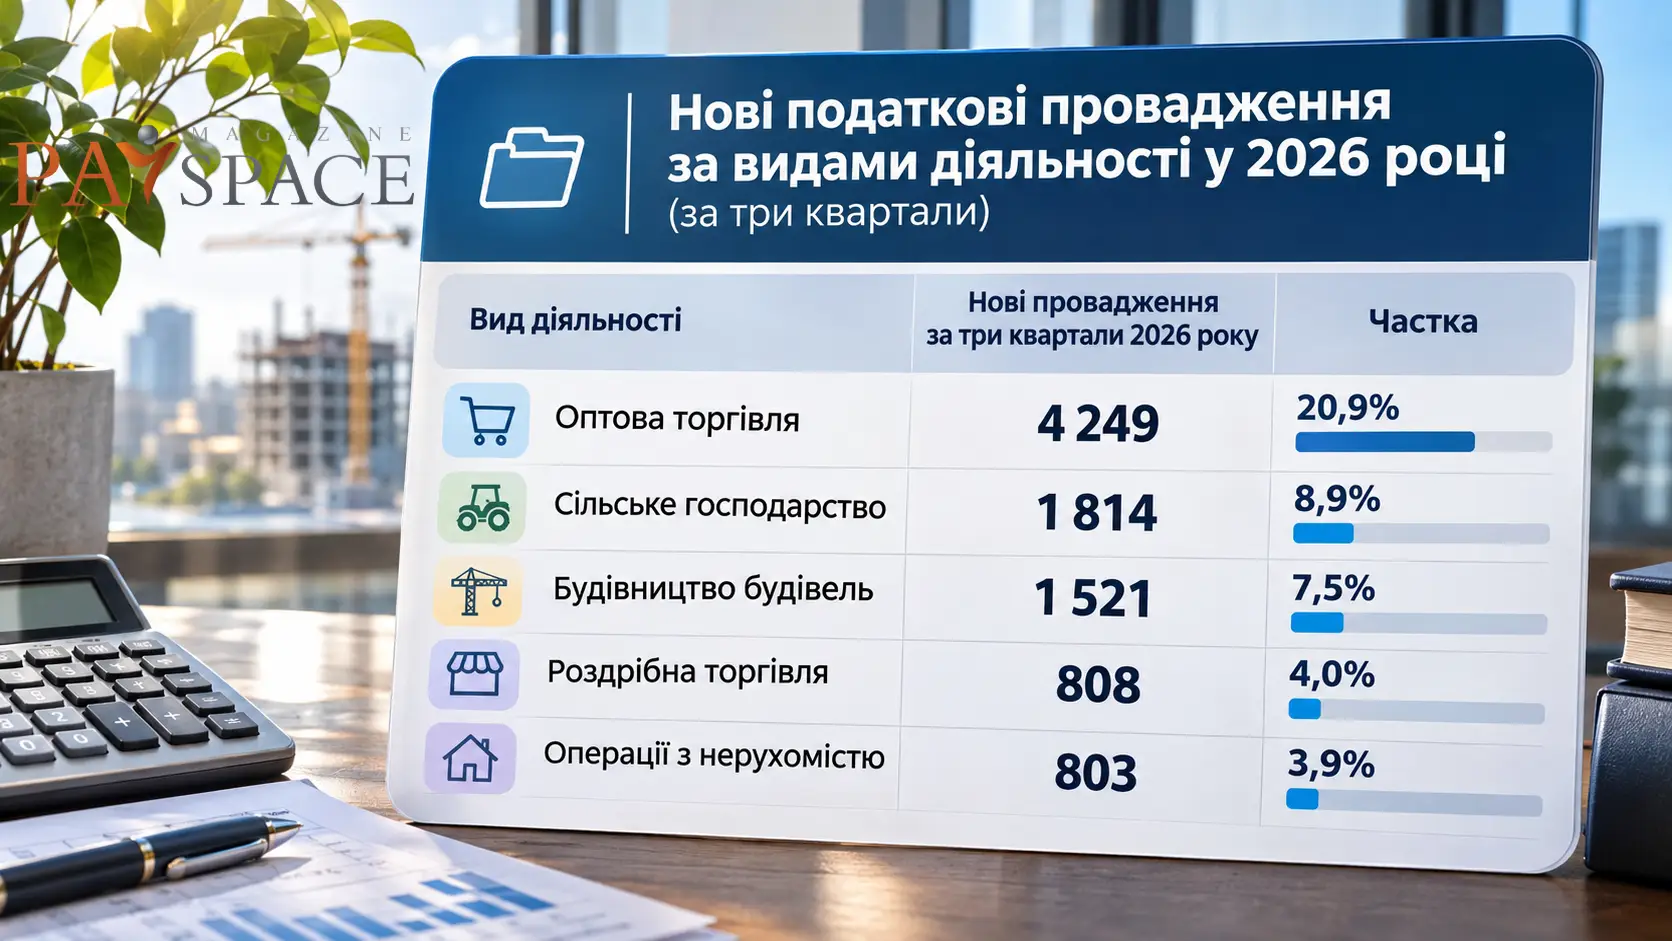
Найбільше проваджень не обов’язково означає найбільші проблеми: у галузі може бути просто більше компаній, а кількість справ не показує, скільки грошей вони заборгували.
За тією ж аналітикою, станом на 19 жовтня активними залишалися 36 409 проваджень — приблизно на 1% більше, ніж на початку грудня 2025 року. Отже, великий потік нових справ не спричинив такого самого зростання їхнього активного залишку.
Водночас із цих двох зрізів не можна визначити, скільки боргу реально погасили. Періоди обліку різняться, а припинення активного статусу провадження саме по собі не є доказом повної сплати.
Прибутковість і здатність платити податки — різні речі
За остаточними даними, які оприлюднив Держстат, у 2025 році прибуток підприємств становив 1 772,6 млрд грн, збитки — 515,1 млрд грн. Частка збиткових підприємств знизилася з 28,1% до 27,5%.
Тут потрібно розрізняти прибуток прибуткових підприємств і загальне сальдо. Різниця між наведеними прибутками та збитками — 1 257,5 млрд грн.
За підсумками першого півріччя 2026 року прибуткові підприємства отримали 734,4 млрд грн прибутку, а збиткові — 174,2 млрд грн збитків. Проте прямо порівнювати ці цифри з річними не варто: статистика може охоплювати різне коло підприємств.
Навіть прибутковій компанії може бракувати грошей на сплату податків. Покупці ще не розрахувалися за товар, кошти вже витрачені на запаси, а зарплати та рахунки за електроенергію потрібно оплачувати зараз. До того ж загальний прибуток бізнесу не показує, як справи в кожної компанії: успіхи одних можуть приховувати труднощі інших. А зростання прибутків у гривнях ще не означає, що бізнес може дозволити собі більше, адже його витрати також дорожчають.
Отже, фінансові результати доповнюють картину, але не спростовують ризиків ліквідності.
Читайте також: Правекс Банк змінює назву: що буде з рахунками клієнтів
Які сигнали важливі наприкінці 2026 року
За результатами опитування НБУ, у жовтні індекс очікувань ділової активності знизився до 47,1 пункту з 48,2 у вересні. У будівництві показник упав із 48,8 до 38,5.
Серед чинників тиску — атаки на інфраструктуру, перебої з електропостачанням, дорожче пальне, експортні обмеження та нестача працівників. Водночас підтримку забезпечували споживчий попит, урожай і нові логістичні маршрути.
Індекс нижче 50 означає переважання негативних оцінок серед респондентів. Це сигнал про умови роботи бізнесу, а не вимір уже сформованих податкових боргів.
На думку редакції, для оцінки подальших ризиків варто відстежувати:
- Новий борг діючих підприємств — окремо від накопичених старих зобов’язань.
- Переходи компаній між категоріями — щоб відрізняти погашення боргу від припинення діяльності.
- Вік заборгованості та наявність активів — для оцінки реалістичності стягнення.
- Фактичні погашення і списання — окремо від кількості відкритих або завершених проваджень.
- Грошові потоки бізнесу — чи вистачає компаніям коштів на податки, зарплати та розрахунки з постачальниками, навіть якщо у звітності вони показують прибуток.
Редакція PSM звертає увагу, що 263 млрд грн податкового боргу характеризують насамперед масштаб накопичених вимог держави до компаній. Щоб оцінити фінансовий стан бізнесу, потрібно знати, яка частина цих вимог припадає на підприємства, що працюють, як змінюється їхній склад і чи вистачає їм коштів для поточних розрахунків. Саме поєднання цих показників дозволить відрізнити проблему стягнення старих боргів від нової хвилі неплатоспроможності.
Ознайомтеся з іншими популярними матеріалами:
Мінфін обрав компанію, яка допоможе продати Укргазбанк та Сенс Банк
НБУ оновив правила роботи банків із депозитними сертифікатами
IRIS у Греції: чому покупці не поспішають переходити на альтернативу карткам



 Telegram
 Viber


