


У колонці для PSM Олександр Карпов, директор Асоціації ЄМА, пояснює, як польська платіжна система BLIK потрапила на каси магазинів через наявні термінали, чому майже половина її касових операцій працює на технології Mastercard і хто заробляє на платежах. Окремо — що польський досвід означає для України та який захист отримує покупець
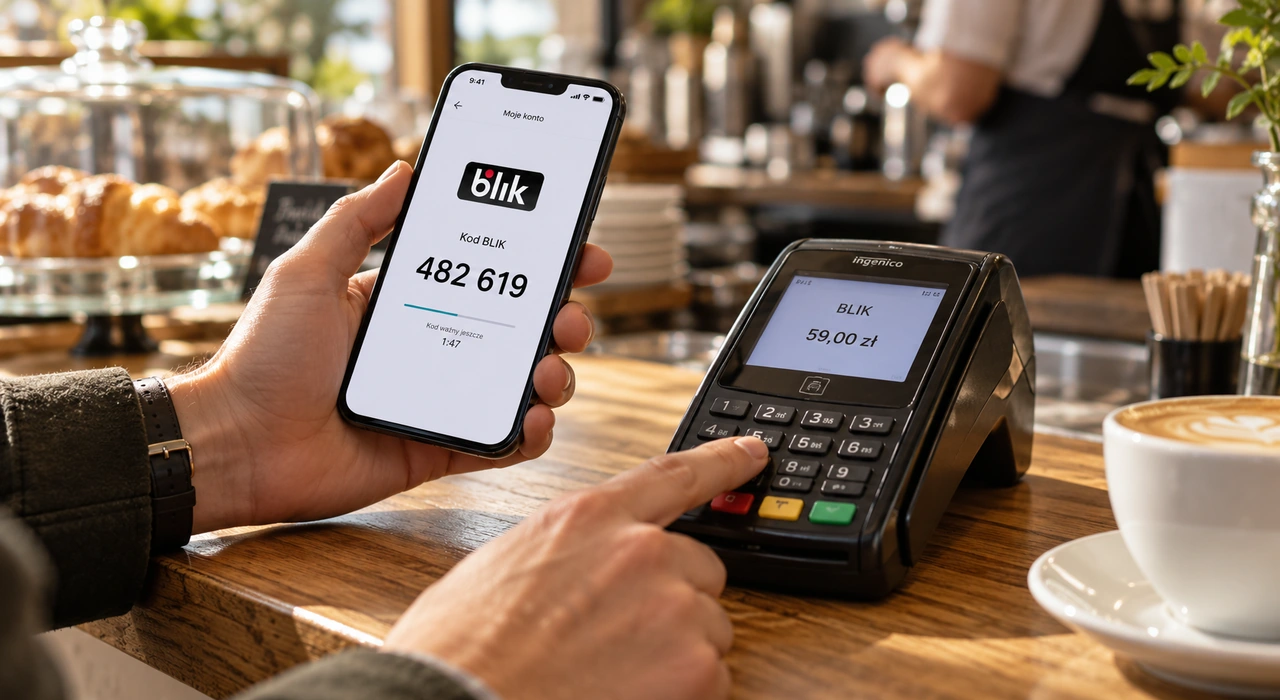
Фото: chatgpt.com
Цикл ЄМА «Десять систем A2A». Частина 6: Польща
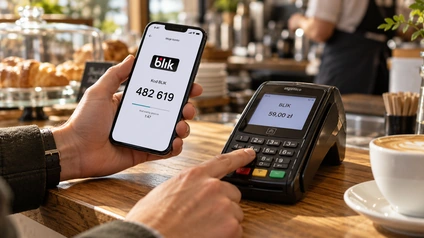
Покупець у польському магазині відкриває застосунок свого банку, отримує шість цифр і вводить їх у той самий термінал, куди зазвичай вводять PIN. Це один зі способів оплати через BLIK. Загалом за 2025 рік у фізичних магазинах через систему здійснили 704,5 млн операцій на 41,9 млрд злотих — на 22% більше за кількістю і на 30% за сумою, ніж роком раніше. До цього обсягу входять і платежі кодом, і безконтактні операції. Приблизно половина працює на технології Mastercard, і на чеку термінала в такому разі може з’явитися напис про безконтактний платіж Mastercard.
Це шоста частина циклу ЄМА про десять A2A-систем світу — систем оплати з рахунку на рахунок. Суми наведено в злотих, бо саме в них ведеться вся статистика схеми.
Читайте також: Swish у Швеції: чому зручні перекази не стали звичною оплатою в магазинах
Хто є хто
BLIK є схемою оплати з банківського рахунку, яка працює з 9 лютого 2015 року. Нею керує компанія Polski Standard Płatności, створена у 2013 році шістьма банками: Alior Bank, Bank Millennium, ING Bank Śląski, mBank, PKO Bank Polski і Santander Bank Polska. З квітня 2020 року сьомим акціонером із рівною часткою є Mastercard, який постачає схемі технологію безконтактних платежів. Оператор не лише пише правила, а й сам готує кліринг і проводить розрахунок через рахунок у центральному банку.
Паспорт системи
| Параметр | BLIK |
|---|---|
| Власники | Шість банків і Mastercard, частки рівні |
| Правова основа | Два дозволи центрального банку: на платіжну систему (2014) і на платіжну схему (2017) |
| Розрахунок | Оператор рахує позиції учасників і проводить їх у системі реального часу центрального банку; цілодобово, лише злотий |
| Адресація | Тимчасовий шестизначний код, що діє близько двох хвилин |
| Плата з покупця | Не стягується |
| Плата з торговця | Стягується; тариф схеми для еквайрів однаковий для всього ринку і закритий |
| Плата банку-емітенту | Правила згадують плати, належні Wydawcom, тобто емітентам; розмір міститься в додатку до правил, який не публікується |
| Масштаб, 2025 | 2,9 млрд операцій, з них 704,5 млн у магазинах; 20,7 млн активних рахунків |
Як читати. Розрахунок у BLIK відбувається грошима центрального банку, так само як у карткових схемах, і це не є особливістю саме оплати з рахунку. Рядок про плату емітенту описує те, що є в правилах: конструкція є, суми закриті.
Головне — одразу
| № | Висновок |
|---|---|
| 1 | Схема зайшла на касу, бо код уводять у наявний картковий термінал так само, як PIN. |
| 2 | Торговцю для приймання достатньо термінала, що вже стоїть; домовлятися довелося з еквайрами. |
| 3 | 48% касових операцій BLIK безконтактні й працюють на технології Mastercard; ця частина зростає швидше. |
| 4 | Банки заробляють на схемі двічі: через плату, належну емітенту, і як власники прибуткового оператора. |
| 5 | Тариф схеми для еквайрів однаковий для всього ринку й конфіденційний за рішенням оператора; торговець бачить тариф свого посередника. |
| 6 | Покупець не має механізму оскарження покупки ні під час оплати кодом, ні в безконтактному платежі. |
Частина I. Як BLIK потрапила на касу через наявний термінал
Сім кроків оплати кодом
| Крок | Хто | Що відбувається |
|---|---|---|
| 1 | Покупець | Розблоковує телефон і відкриває застосунок свого банку |
| 2 | Застосунок | Показує шестизначний код, дійсний близько двох хвилин |
| 3 | Покупець | Каже касиру, що платить BLIK |
| 4 | Касир | Натискає «BLIK» на терміналі, і термінал чекає код замість картки |
| 5 | Покупець | Уводить шість цифр і підтверджує зеленою кнопкою |
| 6 | Оператор схеми | Впізнає банк за кодом і надсилає йому запит; банк надсилає покупцеві сповіщення із сумою й отримувачем |
| 7 | Покупець | Підтверджує відбитком або кодом у застосунку |
Як читати. Торговцю із семи кроків належить один: натиснути кнопку на терміналі. Решту робить покупець зі своїм банком, і гроші йдуть із рахунку на рахунок без картки. На кроці 6 видно головну властивість коду: він не містить ні реквізитів, ні суми, а лише вказує, у якому банку шукати клієнта.
Чому це спрацювало
Новий платіжний засіб потрібен покупцеві лише тоді, коли його вже приймають, а торговцеві — лише тоді, коли ним уже платять. Через це нові засоби зазвичай застрягають на старті. BLIK вийшла з цього кола через термінал, який у магазині вже стояв.
Клавіатура для коду вже була: це та сама клавіатура, куди набирають PIN. Спосіб оплати на термінал додає не магазин, а його еквайр, причому одним рішенням для всіх своїх клієнтів. Погоджувати довелося з кількома установами, а не із сотнями тисяч магазинів, і приймання в результаті працює більш ніж у 95% терміналів країни.
Для приймання за власним QR-кодом магазину треба укласти окремий договір з оператором, роздрукувати або вбудувати код, налаштувати касу під динамічну суму і навчити персонал. Кожен магазин робить це окремо, тож згоду довелося б отримувати від кожного магазину, а не від кількох еквайрів.
Ціна рішення. Схема не будувала власного приймання, а надбудувалася над картковим терміналом. Тому код працює лише там, де такий термінал стоїть, і касове приймання BLIK залежить від інфраструктури, якою схема не керує.
Читайте також: Bizum в Іспанії: як працює альтернатива карткам і скільки платить бізнес
Де схема насправді більша
| Канал | Операцій | Сума | Типовий платіж |
|---|---|---|---|
| Інтернет-магазини | 1,4 млрд, +20% | 219 млрд zł | 158 zł |
| Фізичні магазини | 704,5 млн, +22% | 41,9 млрд zł | 59 zł |
| Перекази за номером телефона | Близько 700 млн, +21% | — | 171 zł |
| Готівка в банкоматі | Близько 80 млн, +13% | — | 734 zł |
Як читати. Інтернет удвічі більший за магазини за кількістю платежів і вп’ятеро за сумою, тож касовий успіх не робить схему касовою. Типовий платіж у магазині втричі менший за онлайновий, тому однаковий відсоток дає з нього втричі менше грошей, і ставки для каси й для інтернету будуються по-різному.
Касовий канал насичується
У 2021 році BLIK провела на касі близько 87 млн операцій. Наступного року їх стало 228 млн, на 162% більше. Далі приріст становив 60%, потім 58%, а у 2025 році — 22%.
Приріст сповільнюється третій рік поспіль, і канал насичується.
Частина II. Що стоїть за платежем і хто на ньому заробляє
Два механізми під одним брендом
Безконтактний BLIK з’явився в липні 2021 року, після того як у квітні 2020-го Mastercard став сьомим акціонером оператора. Він заплатив за частку 83,3 млн злотих, що відповідає оцінці компанії в понад 583 млн. Мету сторони назвали прямо: дати схемі безконтактні платежі смартфоном.
Покупець прикладає телефон до термінала, і операція йде інфраструктурою Mastercard. На чеку термінала в такому разі може з’явитися напис про безконтактний платіж Mastercard.
У 2025 році безконтактними були 48% усіх касових операцій BLIK. Роком раніше частка становила 46%, і тоді оператор наводив абсолютні числа: 263,1 млн безконтактних із 576,8 млн.
Із цих двох точок виходить склад касового результату 2025 року: близько 338 млн безконтактних операцій і близько 366 млн платежів кодом. Безконтакт додав за рік близько 28%, код — близько 17%.
Застереження. Абсолютні числа і темпи за 2025 рік є нашим розрахунком на основі опублікованих оператором часток.
Отже оплатою з рахунку є близько 366 млн касових операцій BLIK, а не 704,5 млн, і безконтактна частина зростає помітно швидше.
Ціна рішення. Схема отримала касу, і половина касових операцій тепер працює на технології співвласника. Банкам-власникам це нічим не загрожує, бо вони володіють частками в операторі схеми. Для оцінки того, наскільки оплата з рахунку конкурує з карткою, рахувати треба лише код.
Скільки платить торговець
Тариф, який схема бере з еквайрів, оператор встановлює однаковим для всього ринку і тримає закритим. Прейскуранти посередників, через яких підключається торговець, публічні.
В інтернеті польський шлюз Tpay бере за BLIK 1,59% плюс 41 грош у безкоштовному пакеті і 0,99% плюс 2 гроші в пакеті за 99 злотих на місяць. Stripe бере 1,6% плюс злотий. Онлайн-ставка за BLIK стоїть на рівні типової карткової, а подекуди вища.
На терміналі картина протилежна. У прейскуранті ING за 2020 рік приймання за кодом коштувало торговцю 0,22% без фіксованої частини, а картка в того самого банку — 0,59% плюс 10 грошів за операцію.
Застереження. Касове порівняння спирається на один прейскурант за 2020 рік; більшість польських еквайрів ставок за окремими способами оплати не публікує.
Власний тариф схеми з 1 червня 2022 року зріс: оператор додав системну плату до 0,19% поверх операційної близько 0,2%, тобто приблизно подвоїв те, що бере з платіжних шлюзів. Пільгу залишили для мікроплатежів, громадського транспорту, платежів державі й комунальних рахунків.
Читайте також: iDEAL у Нідерландах: чому успішну платіжну систему замінюють на Wero
Куди йдуть гроші
Правила BLIK описують розрахунок між учасниками в чистих сумах з урахуванням плат, належних емітентам, розрахунковим агентам і схемі-партнеру. Отже плата банку-емітенту в конструкції є, а її розмір міститься в додатку до правил, який не публікується.
У картковому платежі в Польщі торговець платить три складові: комісію банку-емітенту, обмежену законом і публічну, плату схеми, яку схеми оприлюднюють, і маржу еквайра. У BLIK є ті самі три складові, і жодна з них не оприлюднена. Четверта лінія існує лише в BLIK: банки отримують дохід ще й як власники оператора.
Масштаб четвертої лінії видно з фінансів. За 2024 рік оператор мав 421 млн злотих доходу і 205,9 млн чистого прибутку, рентабельність — близько 49%. За 2025 рік дохід зріс до 489,7 млн, а прибуток знизився до 183,2 млн через витрати на маркетинг і закордонну експансію. Дивідендів не виплачували жодного року: прибуток реінвестується, а банки отримують зростання вартості частки.
Ціна рішення. Перерозподіл від торговця до банків у BLIK існує так само, як у картці, але відбувається через закритий розрахунок і через капіталізацію оператора. За прейскурантом 2020 року конструкція дала нижчу ставку на касі і залишила торговцю видимою лише підсумкову цифру.
Безкоштовні перекази фінансує торгівля
У BLIK є переказ на номер телефона: платник уводить номер і суму, а отримувач бачить гроші негайно. Таких операцій близько 700 млн на рік. Іде цей переказ національною системою миттєвих переказів, тією самою, якою йде переказ на номер рахунку. Усередині схеми він безкоштовний, окремим миттєвим переказом зазвичай коштує п’ять злотих.
На переказах банки не заробляють. Заробіток дає приймання в торгівлі: 2,1 млрд операцій проти 700 млн переказів. Отже безкоштовність переказів для людей оплачує торгівля, а банки отримують натомість щоденну звичку клієнта відкривати їхній застосунок.
Регуляторний статус
У схеми два статуси одночасно, обидва за рішенням голови центрального банку. Статус платіжної системи регулює рух коштів: як виконується розрахунок і що відбувається, якщо учасник випадає. Статус платіжної схеми регулює правила користування засобом: хто емітент, хто приймає, як обробляється операція. Зміна правил схеми потребує рішення регулятора.
У 2017 році BLIK стала першою некартковою платіжною схемою країни з таким дозволом. 10 вересня 2026 року центральний банк перевів її до найвищої наглядової категорії — системно важливої платіжної системи.
Застереження. Це рішення відоме з галузевої преси.
Ціна рішення. Кожна зміна правил проходить через регулятора. Оператор описує дозвіл як підтвердження відповідності вимогам щодо безпеки і стабільності, а змінити свої правила без рішення центрального банку схема не може.
Як BLIK працює за кордоном
У Словаччині схема у травні 2023 року купила місцевого платіжного оператора. У Румунії восени 2024 року отримала від центрального банку власну ліцензію. Для переказів між людьми BLIK з травня 2025 року є учасником об’єднання національних європейських схем і з листопада 2025-го бере участь у його пілоті транскордонних переказів у євро. На першому етапі польські користувачі лише прийматимуть перекази з партнерських систем.
Безконтактні операції BLIK працюють за кордоном одразу і без окремих домовленостей, бо вони йдуть картковою інфраструктурою і приймаються скрізь, де приймають безконтактну Mastercard. Такі операції зафіксовано у 168 країнах.
Частина III. Які можливості та обмеження має покупець
Механізм оскарження
Покупець у BLIK захищений двофакторною автентифікацією в застосунку свого банку. Механізму оскарження покупки схема не має ні для коду, ні для безконтакту. Банки пишуть про це в роз’ясненнях для клієнтів і порівнюють саме з карткою в тому самому телефоні, де оскарження є.
Читайте також: Pix у Бразилії: як центробанк перебудував платежі та якою ціною
Кому доступний безконтакт
| Обмеження | Деталі |
|---|---|
| Операційна система | Лише Android і HarmonyOS |
| Банки | Лише шість із учасників схеми |
| Валюта рахунку | Лише злотий |
Як читати. Безконтакт, що зростає швидше за код, доступний лише власникам телефонів на Android і HarmonyOS у шести банках. Послугу активували 3,9 млн користувачів — менше ніж кожен п’ятий.
Картка поруч
BLIK вийшла на касу в країні, де картковий безконтакт уже був повсюдним: з 2019 року його приймали всі термінали, а з 2022-го понад 97% карткових операцій безконтактні. Звичку до безконтактної оплати схема не створювала, вона прийшла в готову.
Тому BLIK зайняла місце поруч із карткою, у сегменті дрібного платежу, куди картка теж дістає. На касі найшвидше зростає та частина BLIK, що працює на картковій технології. Точніше описати польську касу так: національний бренд став вітриною, за якою працюють обидва механізми.
Оплата частинами
Поверх базового платежу схема запустила власний продукт оплати частинами. За 2025 рік ним скористалися 235,5 тис. разів на 59,4 млн злотих, на 440% більше, ніж роком раніше, із середнім кошиком 251 злотий проти 156 у звичайній операції. Мета оператора — зробити оплату частинами стандартом під час оформлення замовлення, бо вона підвищує його вартість і частоту покупок.
Що про BLIK переказують неточно
| Поширене твердження | Що показують джерела |
|---|---|
| «A2A перемогла картку на польській касі» | Оплатою з рахунку є близько 366 млн касових операцій BLIK; половина касових операцій працює на технології Mastercard |
| «У схемах A2A немає міжбанківської комісії» | Правила BLIK прямо називають плати, належні емітентам; закритий лише їхній розмір |
| «Оплата з рахунку завжди дешевша» | Нижчу вартість BLIK підтверджено лише на касі й лише за прейскурантом 2020 року |
| «Об’єднання національних схем протистоїть пан’європейській» | На початку 2026 року вони заявили про намір з’єднати свої рішення через спільний вузол сумісності; BLIK заявила про намір долучитися і першою почала переговори |
Що з цього брати Україні
| Рішення Польщі | Що дало | Що це означає для України |
|---|---|---|
| Код уводиться в наявний термінал | Приймання в понад 95% терміналів без дій торговця | Головний урок — вбудовуватися в те, що в торговця вже стоїть |
| Домовлятися з еквайрами, а не з магазинами | Двостороння задача стала односторонньою | Перелік тих, кого треба переконати, має бути коротким |
| Безконтакт на картковій технології | Половина касових операцій | Зростання на касі дедалі більше йде поза межами A2A |
| Плата емітенту закрита | Торговець бачить лише підсумкову ставку | Питання до нас: чи готові ми до схеми, де торговець не бачить структури плати |
| Банки заробляють як власники оператора | Прибуток для розвитку продуктів | Джерело фінансування розвитку треба назвати наперед |
| Оскарження немає | Покупець без захисту, який має з карткою | Захист покупця треба закладати із самого початку |
Успіх BLIK на касі стоїть на суцільній мережі карткових терміналів із клавіатурою для PIN, якою схема скористалася. Висновок можна переносити туди, де така сама мережа є, і з урахуванням того, хто нею керує. В Україні миттєві перекази між банками йдуть через СЕП НБУ, яка водночас забезпечує і кліринг, і розрахунок, а її учасником може бути лише банк. Тому роль, яку в Польщі зіграли еквайри, у нас мали б узяти на себе банки або ті, хто працює через них.
Половина касових операцій BLIK припадає на механізм, що працює на технології Mastercard, співвласника схеми. Тому польський досвід доводить можливість вийти на касу з брендом національної схеми, а частку саме оплати з рахунку на касі треба рахувати окремо — за кодом.
Ознайомтеся з іншими популярними матеріалами:
Відкритий банкінг, миттєві платежі та євроінтеграція фінтеху України — інтерв’ю з Олексієм Шабаном
Ставки інтерчейнджу та строки: що вимагає ЄС, а що Україна визначає сама



 Telegram
 Viber


