


У колонці для PSM Олександр Карпов, директор Асоціації ЄМА, пояснює, як іспанська платіжна система Bizum вийшла на каси магазинів, чому масштаб її інфраструктури ще не означає перемоги над готівкою та скільки коштує приймання таких платежів бізнесу. Окремо — які уроки іспанського досвіду варто врахувати Україні.
Фото: chatgpt.com
Цикл ЄМА «Десять систем A2A». Частина 4: Іспанія
Іспанську схему заведено наводити як європейський успіх, і масштаб справді є: тридцять мільйонів користувачів, мільярд двісті мільйонів операцій за рік, вихід на касу в масштабі країни за чотири місяці. Та якщо подивитися на три числа поруч, картина складніша. У переказах між людьми — сегменті, заради якого схему створювали, — готівка попереду вдвічі. В електронній комерції офіційний вимір регулятора вшестеро менший за галузеву оцінку. А скільки нею платять на фізичній касі, не публікує ніхто.
Це четверта частина циклу ЄМА про десять A2A-систем світу. Іспанія в зоні євро, тож усі суми наведено в євро без перерахунку.
Хто є хто в цьому матеріалі
| Назва | Що це |
|---|---|
| Bizum | Схема оплати з банківського рахунку за номером телефона; працює з 2016 року |
| Bizum SL | Компанія-оператор, яку заснували самі банки; станом на 2026 рік учасників тридцять дев’ять |
| Redsys | Процесор, що обслуговує технічну інфраструктуру схеми |
| Bizum Pay | Окремий гаманець для оплати на касі, у крамницях застосунків з 1 червня 2026 року |
| European Network for Payments | Структура сумісності європейських схем, створена 30 вересня 2026 року зі штаб-квартирою в Мадриді |
Як читати. Найважливіший тут другий рядок. Схему створено без закону і без мандату регулятора — це звичайна комерційна компанія, яку банки заснували між собою, і орган захисту конкуренції розглянув це як угоду конкурентів і дозволив. Для нашого ринку це важливий прецедент: національна схема не обов’язково народжується з постанови.
Читайте також: iDEAL у Нідерландах: чому успішну платіжну систему замінюють на Wero
Паспорт системи
| Параметр | Bizum |
|---|---|
| Оператор і автор правил | Компанія, яку заснували 27 банків у 2016 році; учасників станом на 2026 рік — 39 установ |
| Правова основа і запуск | Договір між банками, без закону й без мандату регулятора; компанію створено 27 червня 2016 року |
| Охоплення учасниками | 39 установ, що покривають близько 95% банківського ринку країни |
| Розрахунок між банками | Миттєвими переказами в загальноєвропейському стандарті; окремої розрахункової системи схема не має |
| Адресація | Номер телефона як псевдонім до рахунку; довідник тримає відповідність «номер — банк» |
| Хто ініціює платіж | Покупець у застосунку свого банку або в окремому гаманці; на касі — піднесенням телефона до термінала |
| Плата з людини | Не стягується |
| Плата з торговця | Стягується його банком; публічного прейскуранта банків не існує, ставка узгоджується індивідуально |
| Участь | Добровільна для банків; закону, що зобов’язував би торговця приймати, немає |
| Масштаб за 2025 рік | 30,6 млн користувачів; 1 237 млн операцій на 67 700 млн євро |
| Обмеження | Платежі між підприємствами не підтримуються; рахунки лише іспанські та андоррські |
Як читати. Третій рядок варто прочитати уважно, бо його легко переказати неправильно. Дев’яносто п’ять відсотків тут — це частка банківського ринку, яку покривають установи-учасниці, тобто показник охоплення. Це не частка операцій і не частка жодного сегмента. Скільки людей справді платять через схему, вимірюють зовсім інші цифри, і вони нижчі.
Головне — одразу
| № | Висновок |
|---|---|
| 1 | У переказах між людьми, заради яких схему створювали, готівка дає 63% проти 33% у схеми. Це вимір центрального банку за 2025 рік. |
| 2 | В електронній комерції є дві цифри: офіційні 6% і галузеві 20–30%. Друга рахує частку покупців лише на тих сайтах, де спосіб уже стоїть у чекауті. |
| 3 | На касу схема вийшла у 2026 році й розгорнула інфраструктуру за чотири місяці. Усі ці показники описують спроможність, а не використання. |
| 4 | Скільки платежів відбувається на касі, не публікує ніхто. Єдина тверда цифра — 25 тисяч платежів клієнтів одного банку за два місяці пілоту. |
| 5 | Офіційна статистика цю частку не покаже й надалі: перекази не мають розрізу за каналом, на відміну від карток. |
| 6 | Ціна для торговця непрозора. У єдиного посередника з відкритим прейскурантом на касі схема коштує стільки ж, скільки картка, а в інтернеті — виразно дорожче. |
| 7 | На дрібному чеку, який і є природною нішею інструменту, схема дорожча за картку. Дешевшою вона стає лише вище 54 євро. |
Читайте також: Pix у Бразилії: як центробанк перебудував платежі та якою ціною
Частина I. Покупець робить одну дію, і нового обладнання торговцю не потрібно
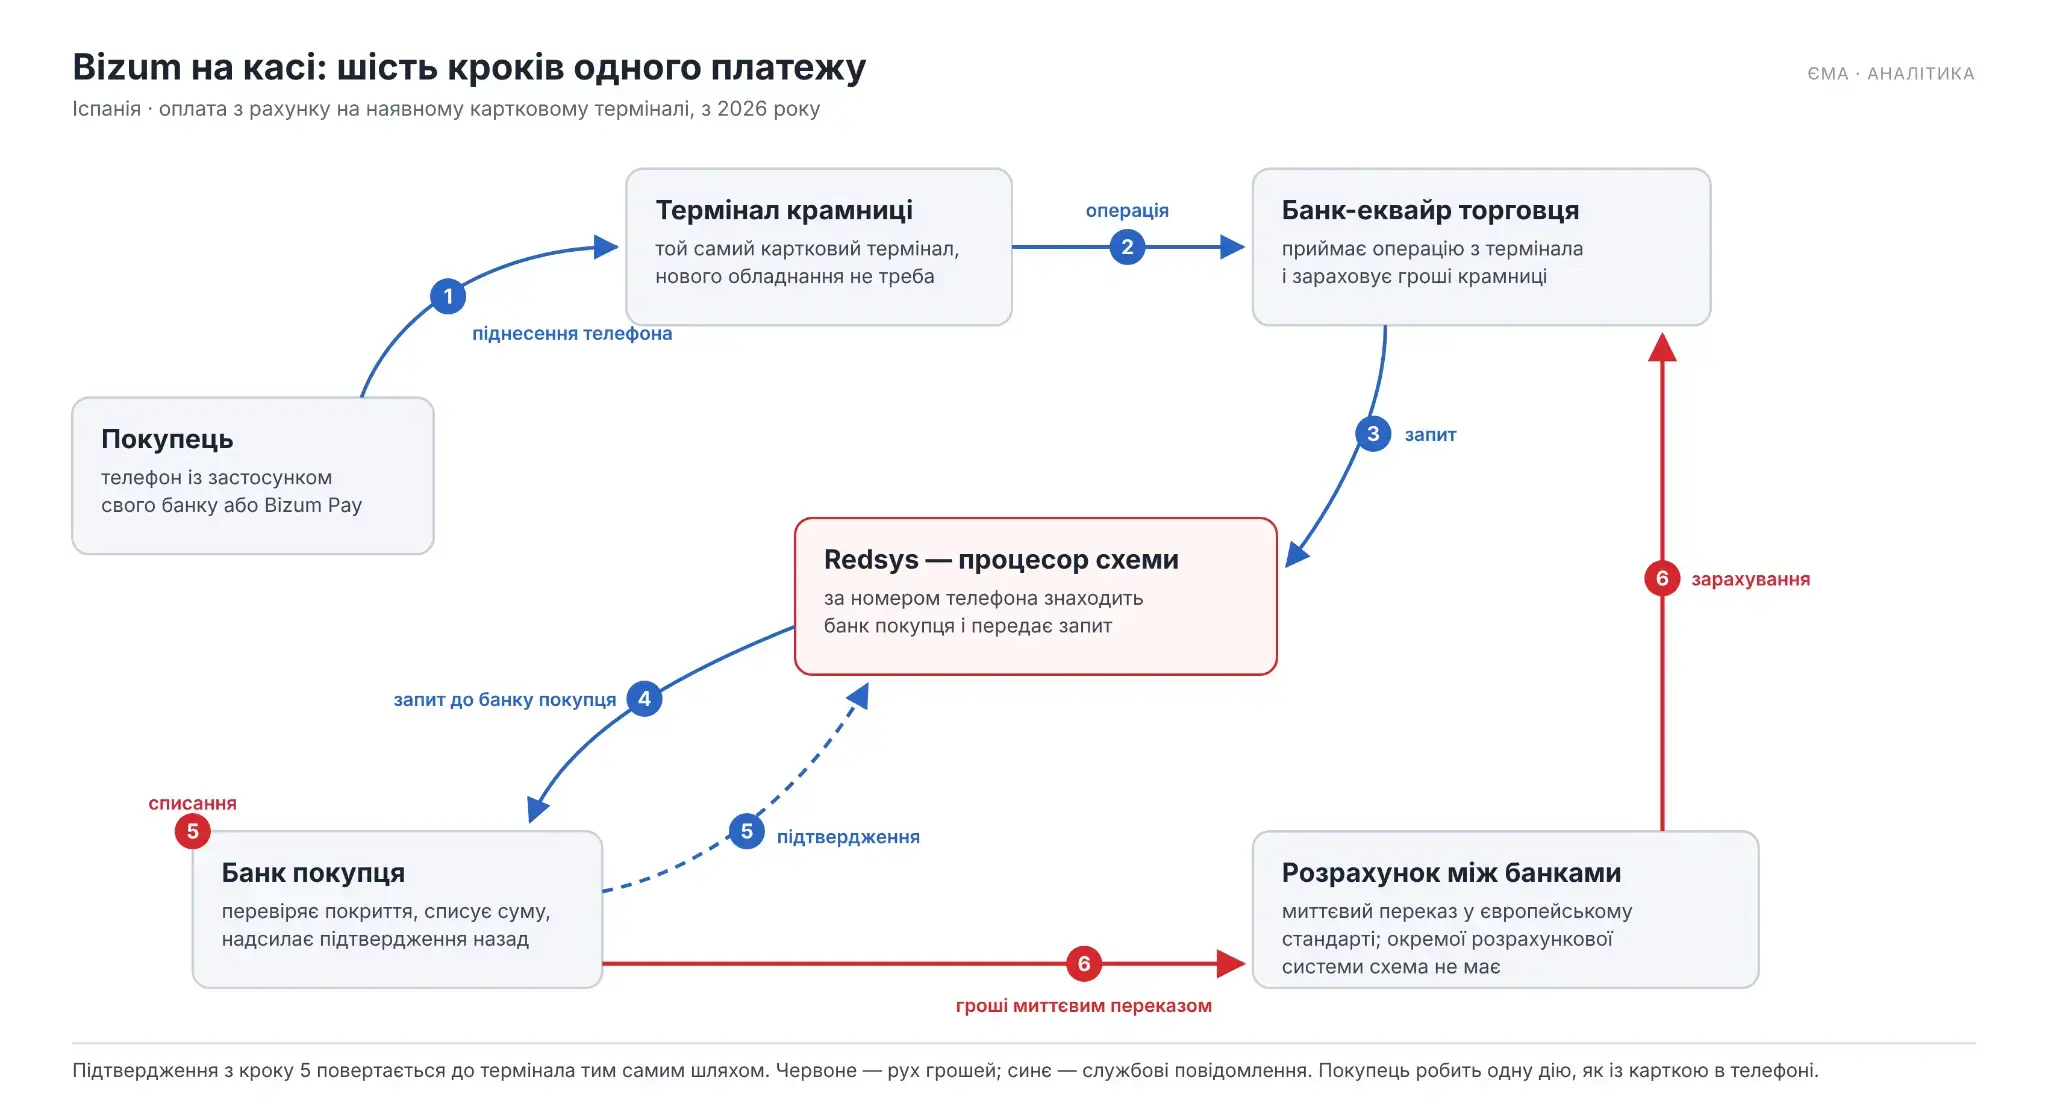
Шість кроків на касі
| Крок | Хто | Що відбувається |
|---|---|---|
| 1 | Покупець | Відкриває застосунок банку або гаманець і підносить телефон до термінала |
| 2 | Термінал | Передає операцію еквайру торговця |
| 3 | Еквайр | Надсилає запит у процесор схеми |
| 4 | Процесор | За номером знаходить банк покупця і передає запит туди |
| 5 | Банк покупця | Перевіряє покриття, списує суму, надсилає підтвердження назад |
| 6 | Банк торговця | Зараховує гроші; розрахунок іде миттєвим переказом у європейському стандарті |
Як читати. У цьому ланцюгу немає трьох речей: коду, який треба продиктувати, QR, який треба сканувати, і нового обладнання для торговця. Схема вийшла на наявний картковий термінал, а покупець робить рівно одну дію — ту саму, що з карткою в телефоні. Там, де оплата з рахунку вимагає від покупця більше рухів, ніж картка, вона касу програє. Тут цієї перешкоди немає, і тим цікавіше, що сталося далі.
Частина II. У переказах між людьми готівка попереду вдвічі
Десять років схема була передусім інструментом переказів між людьми. Саме цей сегмент прийнято називати її тріумфом, і саме тут є найточніший вимір — щорічне дослідження платіжних звичок центрального банку за 2025 рік, яке охопило 4 671 приватну особу, 851 торговельний заклад і 502 заклади громадського харчування.
| Перекази між приватними особами | Частка |
|---|---|
| Готівка | 63% |
| Схема | 33% |
Як читати. Готівка попереду вдвічі в сегменті, заради якого схему будували. Це не применшує досягнення: тридцять мільйонів користувачів у країні з сорока вісьмома мільйонами населення — величезне проникнення. Але проникнення і частка операцій — різні речі, і саме друга показує, скільки роботи ще попереду.
Те саме дослідження дає мотиви вибору, і вони пояснюють більше за частки. Готівку обирають за зручність 29% і за звичкою 27%. Картку й мобільний пристрій обирають за зручність 69% і 68%, а звички в переліку мотивів немає взагалі.
Звідси висновок, який варто тримати при собі, коли мова заходить про український ринок. Картку в Іспанії обирають раціонально, а не за інерцією. Отже аргумент «люди просто звикли до картки, дайте їм час» іспанськими даними не підтверджується, і розраховувати на те, що звичка сама собою переповзе на новий спосіб, підстав немає.
Частина III. В електронній комерції є дві цифри, і офіційна вшестеро менша
Тут потрібна акуратність, бо саме в цьому місці цикл найчастіше переказують неправильно.
| Джерело | Що міряє | Значення |
|---|---|---|
| Центральний банк, дослідження платіжних звичок | Частку миттєвих платежів у всій дистанційній торгівлі | 6% |
| Середнє по Європі, те саме дослідження | Те саме | 5% |
| Оператор схеми і еквайр | Частку покупців на сайтах, де спосіб уже стоїть у чекауті | 20–30% |
Як читати. Ці дві величини не зводяться в одну, і усереднювати їх не можна. Офіційні шість відсотків — це позиція схеми в усій дистанційній торгівлі країни. Галузеві двадцять-тридцять — це конверсія всередині магазинів, які спосіб уже підключили. Перша відповідає на питання «яку частку ринку схема займає», друга — на питання «наскільки добре вона працює там, де є». Для оцінки позиції придатна перша.
Контекст додає ще одну цифру. Дистанційні платежі взагалі є меншою частиною карткового потоку: 93,7% карткових операцій в Іспанії відбуваються у фізичних точках. Тобто навіть повна перемога в інтернеті залишила б основний обсяг країни недоторканим, і саме тому вихід на касу був для схеми обов’язковим кроком, а не розширенням асортименту.
Читайте також: Шлях України до SEPA: що стоїть між законом і реальними платежами
Частина IV. Інфраструктуру на касі розгорнули за чотири місяці, і кожен банк веде це окремо
| Коли | Що сталося |
|---|---|
| 18 травня 2026 | Перші банки в проді: CaixaBank, Sabadell, Bankinter |
| 1 червня 2026 | Окремий гаманець з’являється в крамницях застосунків |
| Вересень 2026 | Оплата в магазинах доступна майже 20 млн користувачів — 60% бази; понад 1,6 млн торгових точок; понад 25 великих мереж |
| Осінь 2026 | Увімкнули сім-вісім банків; Santander, Kutxabank, Cajamar і необанки ще ні |
Як читати. Останній рядок важить найбільше. Розгортання веде кожен банк окремо і за власним графіком, єдиної дати для країни немає, і оператор формулює це як «різні ступені розгортання». Практично це означає, що клієнт одного банку вже платить на касі, а клієнт сусіднього ще ні, і торговець не може пообіцяти покупцеві, що спосіб спрацює.
Межа цього твердження, і вона стосується самої одиниці виміру. «Понад 1,6 млн» в одному повідомленні оператора — це торгові точки, а приблизно 75% — це вже частка банківських терміналів. Водночас галузеві джерела станом на середину серпня 2026 року дають понад 1,6 млн саме сумісних терміналів, тобто понад 85% мережі. Яка з двох величин насправді становить 1,6 млн, із публічних джерел не встановлюється, і складати їх в одне речення не можна.
Головне ж, що всі ці числа описують спроможність: скільки людей може заплатити і скільки терміналів технічно готові. Жодне з них не каже, скільки платежів відбулося.
Частина V. Скільки платять на касі, не знає ніхто, і дві з трьох причин структурні
Відсутність показників виглядала надто дивно, тому ми перевірили її трьома окремими прогонами: по регулятору і ЄЦБ, по галузевих заходах і виступах банкірів, по торгівлі та еквайрах. Висновок однозначний: цифри не приховують, їх немає. Причин три.
Перша очевидна: продукту кілька місяців, і оператор власних показників використання не публікує досі. Єдине, що він оприлюднив, — три операції на тиждень на активного користувача, причому з формулювання не видно, чи це стосується лише каси, чи системи загалом.
Друга структурна, і вона найцікавіша для нашого ринку. У звітності ЄЦБ і центрального банку карткові операції мають розріз «у терміналі» і «дистанційно», а перекази такого розрізу не мають. Платіж з рахунку на касі провалюється всередину рядка «миттєві перекази» без жодної позначки каналу. Тобто навіть коли обсяг з’явиться, чинна методологія його не покаже.
Третя — про опитування. Загальноєвропейське дослідження платіжних звичок збирало дані у 2023–2024 роках, коли оплати з рахунку на касі в Іспанії ще не існувало; наступна хвиля очікується наприкінці 2026-го.
Межа цього твердження. У тому дослідженні для Іспанії є рядок «мобільний застосунок»: 7% за кількістю і 12% за сумою в точці продажу. Це не оплата з рахунку, а карткові гаманці в телефоні — категорію визначено за форм-фактором, а не за платіжною схемою. Цитувати ці сім відсотків як частку A2A було б помилкою, і її вже роблять.
Остання деталь закриває тему. У листопаді 2025 року центральний банк підписав з оператором окрему конвенцію на чотири роки: той передає регулятору місячні агрегати в розрізі галузей і країн. Здавалося б, ось воно. Але конвенція покриває перекази між людьми та електронну комерцію — каси вона не покриває.
Єдина тверда цифра використання
Вона знайшлася в одному місці — у прес-релізі CaixaBank від 21 вересня 2026 року. Від старту пілоту в середині липня клієнти банку, які дістали доступ, зробили близько 25 тисяч платежів на суму понад 400 тисяч євро. Середній чек звідси — близько 16 євро, наш розрахунок.
Межа цього твердження, і вона забороняє очевидне порівняння. Ці 25 тисяч зробила обмежена пілотна група клієнтів одного банку, і платити вони могли в терміналі будь-якого еквайра. Ділити їх на кількість терміналів цього самого банку не можна: в тих терміналах платять клієнти всіх учасників системи. Яскравих перерахунків на кшталт «один платіж на термінал за стільки-то років» ми тому не наводимо, хоча спокуса є.
Частина VI. Ціна для торговця: на касі нарівні з карткою, в інтернеті дорожче, на дрібному чеку невигідно
Жоден банк і жоден еквайр не публікує ставку за приймання на касі. Показовий випадок — прейскурант одного з платіжних провайдерів, де для карток наведено точні відсотки за регіонами, а навпроти Bizum стоїть «уточнюйте». Відкритий прейскурант має лише один посередник на ринку.
| Спосіб і канал | Ставка в того самого посередника |
|---|---|
| Bizum, фізична торгівля | 0,90% |
| Картка | 0,90% + 0,25 євро при обороті до 500 тис. євро на місяць |
| Bizum, дистанційна торгівля | 1,34% + 0,34 євро, плюс 0,17 євро еквайрингової плати |
Як читати. Порівнювати тут треба однакові канали, і тоді картина така: на касі платіж з рахунку коштує приблизно стільки ж, скільки картка, а в інтернеті виразно дорожче. Це при тому, що міжбанківська комісія в платежі з рахунку нульова, а в картковому — під стелею 0,2%. Отже ціну для торговця визначає не регульований складник, а маржа посередника.
Межа цього твердження. Цей посередник не є банком-еквайром, і його тариф вищий за банківський, тому переносити прейскурант на весь ринок не можна. Просочена комерційна пропозиція одного з банків дає 0,40% за операцію, але банк її не підтверджував.
Справжня проблема видна не з відсотків, а з арифметики дрібного чека. Середній платіж в іспанській наземній торгівлі — близько 25 євро. Середня карткова ставка в дрібній торгівлі — 0,37% з діапазоном від 0,20% до 0,90%. Фіксована частина плати за платіж з рахунку становить від 10 до 40 центів за операцію, і саме вона все вирішує: на чеку 25 євро фіксовані 20 центів дають уже 0,8%, тобто вдвічі дорожче за середню карткову ставку.
Точка, вище якої схема стає дешевшою за картку, лежить приблизно на 54 євро — удвічі вище за середній наземний чек. Тобто тарифна конструкція невигідна саме в тому діапазоні сум, де такий інструмент застосовується найчастіше: кава, кіоск, продуктовий.
Ціна рішення. Ось справжня ціна рішення в іспанському випадку. У картці межу тримає закон: міжбанківська комісія обмежена, і торговець бачить, скільки приблизно має коштувати приймання. Тут такої межі немає взагалі, а ставка народжується в двосторонній домовленості. Великий торговець від цього виграє — він виб’є умови. Малий лишається без орієнтира і без переговорної позиції, та ще й на тому чеку, де конструкція плати працює проти нього.
Читайте також: UPI в Індії: як працюють платежі без комісії і хто за них платить
Частина VII. Сумісний термінал не означає ввімкнене приймання
| Мережа | Стан на осінь 2026 |
|---|---|
| Primark | Дати впровадження немає |
| Fnac | Очікує рішення |
| Lidl, DIA, El Corte Inglés | Ухильні відповіді; в інтернеті приймають давно |
| Mercadona | Тижнями узгоджує умови з оператором |
| Carrefour, Alcampo, Ikea | «Вивчають можливість» |
Як читати. Головне тут не сам список, а те, що це різні стани, а не одна відмова. «Узгоджує умови» і «вивчає можливість» відмовою не є. Спільне в них інше: жодна з найбільших мереж країни не підтвердила роботу на касі, хоч половина з них приймає ту саму схему в інтернеті вже роками.
Межа цього твердження. Причин своїх мережі не називають, тому стверджувати, що справа саме в ціні, ми не можемо. Відомо лише, що сумісність термінала і ввімкнене приймання — різні речі: активація індивідуальна, по кожній торговій точці, через банк.
Закону, який зобов’язував би торговця приймати цей спосіб оплати, немає. Орган захисту прав споживачів прямо пояснює: це на розсуд магазину, як і будь-який інший спосіб.
А економіку найкраще пояснив власник тютюнового кіоску в Сантьяго: наш прибуток — сорок центів; якщо заберуть двадцять, у нас не лишається нічого. І далі: банки були дуже розумні, бо роками привчали людей, що переказ між собою безкоштовний, а тепер для торгівлі поставлять комісію.
Частина VIII. Поверх переказу п’ять сервісів, а корпоративний сегмент поза схемою
| Сервіс | Стан |
|---|---|
| Перекази між людьми | Базовий сценарій |
| Покупки в інтернеті | 105,6 млн операцій за 2025 рік на 5,4 млрд євро, приріст 82,1% |
| Пожертви й збори | Окремий сценарій для організацій |
| Оплата на касі | Запущено у 2026 році |
| Запит на оплату з термінала | Працює з квітня 2025 року |
| Платежі між підприємствами | Не підтримуються взагалі |
Як читати. Останній рядок описує межу, закладену в саму конструкцію схеми, а не прогалину в покритті. Адресація за номером телефона, ліміт тисяча євро на операцію, дві тисячі на добу й п’ять тисяч на місяць, рахунки лише іспанські та андоррські — усе разом виключає корпоративний сегмент через будову схеми. Розширити її на нього можна тільки перепроєктуванням.
Є й менш помітне обмеження, про яке варто знати: фізична особа може отримати не більш як шістдесят переказів на місяць. Для покупок у торгівлі ліміти інші й залежать від банку.
Частина IX. Виконана операція не скасовується, і механізму оскарження немає
Тут конструкція жорстка, і це варто сказати прямо. Виконана операція не скасовується — так записано в договірних умовах. Проміжного стану, як у картці з її механізмом оскарження, тут немає.
Захист працює сильно лише в одному випадку: коли операція несанкціонована, тобто платник її не робив. Якщо ж людина сама надіслала гроші не туди або стала жертвою обману, повернення залежить від доброї волі отримувача.
Ціна рішення. Це пряма ціна миттєвості й дешевизни. Відсутність оскарження — одна з причин, чому схема дешевша за картку в принципі: немає витрат на розгляд спорів. І вона ж — головний аргумент проти неї в дорогих покупках, де покупець звик, що картка його прикриває.
Частина X. Транскордонна рейка працює півтора року і залишається статистично невидимою
30 вересня 2026 року п’ять учасників — іспанська, італійська, португальська та скандинавська схеми разом із панєвропейською — створили окрему юридичну особу для сумісності. Рівні частки засновників, штаб-квартира в Мадриді, спільний технічний шар на європейських нормах, бренди учасників зберігаються. Заявлене охоплення — близько 130 млн користувачів у 13 країнах.
| Параметр | Значення |
|---|---|
| Порядок розгортання | Спершу перекази між людьми, далі електронна комерція, далі каса |
| Фактичні з’єднання | Дві схеми: італійська та португальська, з квітня 2025 року |
| Зі скандинавською схемою | З’єднання немає, вона партнер по об’єднанню, не по сервісу |
| Транскордонні операції за 2025 рік | 69 400 на 5,7 млн євро |
Як читати. Останній рядок варто читати разом з усім річним обсягом схеми. Шістдесят дев’ять тисяч операцій за рік — величина, якої в річній статистиці не видно взагалі. Рейку збудували і з’єднали, а обсяг нею не пішов.
Межа цього твердження. Прямого відсотка ми тут не наводимо: з’єднання запрацювало наприкінці березня 2025 року і спершу охоплювало клієнтів не всіх банків, тому транскордонний показник за неповний рік і річний обсяг усієї схеми за всіма каналами мають різний периметр.
П’ять припущень, які іспанський досвід не підтверджує
| Припущення | Що показує іспанський досвід |
|---|---|
| «Національну схему має створити регулятор» | Не обов’язково: тут її створили банки звичайною угодою, а регулятор лише не заперечив |
| «Головне — щоб термінали приймали» | Сумісна більшість мережі країни, а приймання вмикається поштучно й не всюди ввімкнене |
| «Люди просто звикли до картки, дайте їм час» | Картку в Іспанії обирають за зручність 69%, а звички в мотивах її вибору немає взагалі |
| «Запустимо — побачимо частку» | Чинна методологія звітності цю частку не показує, бо перекази не мають розрізу за каналом |
| «Дешевше за картку — отже переходять» | На середньому наземному чеку схема дорожча за картку, і дешевшою стає лише вище 54 євро |
Як читати. Головний урок не в тому, що в Іспанії щось не вийшло. Вийшло багато: тридцять мільйонів користувачів, другий спосіб оплати в інтернеті за заявою оператора, вихід на касу без нового обладнання. Урок у тому, що інфраструктурний масштаб і ринкова частка — різні речі, і перший не перетворюється на другий сам собою. Країна з найуспішнішою A2A-схемою Європи досі не може сказати, яку частку та схема має у фізичній торгівлі, а в сегменті, заради якого її будували, попереду готівка.
Питання для України. Для нас звідси два питання. Перше: чи закладаємо ми вимір у конструкцію з самого початку — хто, що і з якою періодичністю публікує, бо постфактум це не добудовується. Друге: чи рахували ми економіку дрібного чека, бо саме на ньому такий інструмент застосовують найчастіше, і саме там фіксована частина плати робить його дорожчим за картку.
Матеріал підготовлено на основі аналітичного досьє ЄМА «Іспанія: Bizum». Обсяги операцій — самозвітність оператора; центральний банк Іспанії власної статистики схеми не веде. Окрему версію цього розбору, побудовану за дев’ятьма розвилками дизайну A2A-систем, опубліковано на сайті ЄМА.
Ознайомтеся з іншими популярними матеріалами:
Інтерчейндж і ціна приймання платежів: що насправді платить торговець
Відкритий банкінг, миттєві платежі та євроінтеграція фінтеху України — інтерв’ю з Олексієм Шабаном



 Telegram
 Viber


