


У колонці для PSM Олександр Карпов, директор Асоціації ЄМА, пояснює, чому португальський застосунок MB WAY переказує гроші між людьми з рахунку на рахунок, але оплачує покупки карткою, скільки за це платить бізнес і як регулятор змінив шлях переказів. Окремо — що португальський досвід означає для України
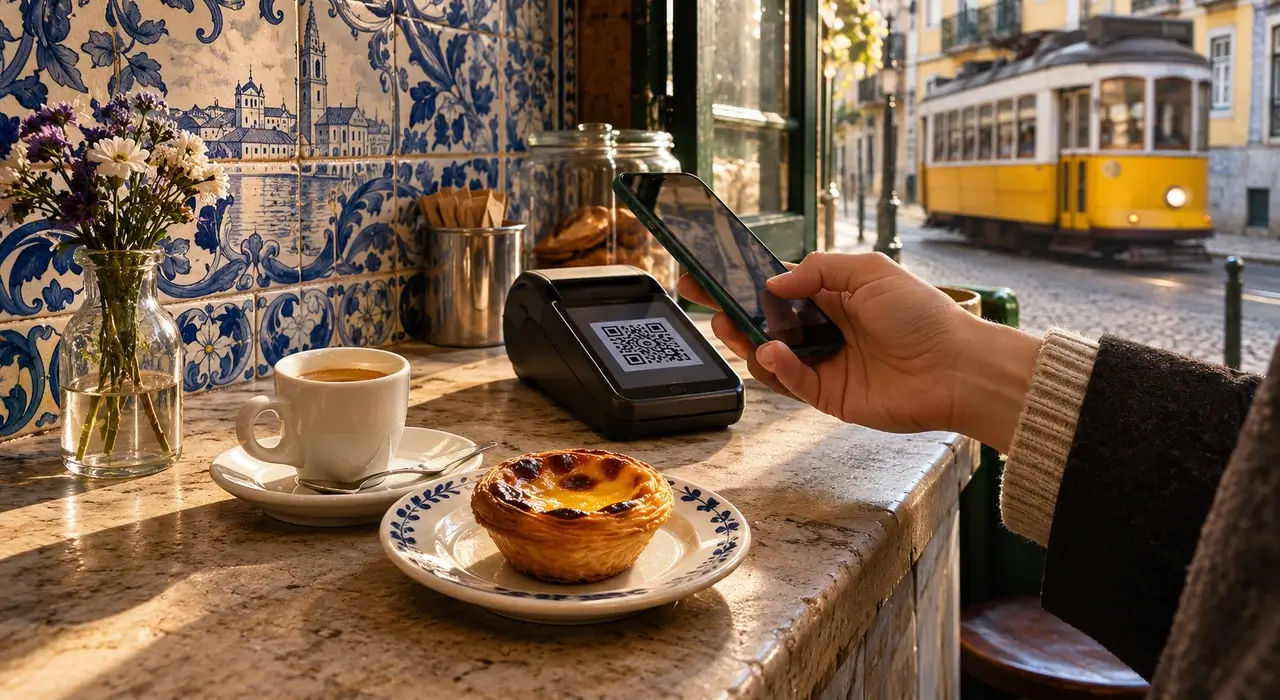
Фото: chatgpt.com
Цикл ЄМА «Десять систем A2A». Частина 8 з 10: Португалія
Інеш платить за каву в лісабонському кафе, не дістаючи гаманця: наводить телефон на QR-код на терміналі й підтверджує оплату в застосунку MB WAY. Увечері тим самим застосунком вона переказує другові Руї 18 € — свою частку за вечерю. Для неї це дві схожі дії. Для грошей — два різні шляхи. Кава оплачена карткою, хоча картки ніхто не діставав. Переказ пішов з рахунку на рахунок. Масово банки почали переводити такі операції на A2A у 2025 році, після того як Банк Португалії, який наглядає за картками, зажадав від SIBS змін.
Це частина циклу ЄМА про десять систем платежів з рахунку на рахунок (у світі платежів їх називають A2A, від англійського account-to-account). У такому платежі гроші переходять з банківського рахунку платника просто на рахунок одержувача, без картки, а отже й без карткових правил і плат. На кінець 2025 року MB WAY мав 6,8 млн користувачів при населенні 11,4 млн, і за рік застосунок провів понад мільярд операцій, з них 61% — покупки. Це єдиний розподіл за типами операцій, який SIBS опублікувала. Через цей масштаб Португалію легко сприйняти за країну, де люди платять переказами A2A, а не картками. Насправді на касі й в інтернеті MB WAY списує гроші з картки, і саме цим Португалія цікава для України.
Читайте також: IRIS у Греції: чому покупці не поспішають переходити на альтернативу карткам
Хто є хто
| Назва | Що це |
|---|---|
| MB WAY | Застосунок для оплати й переказів за номером телефона, запущений у жовтні 2015 року; працює і окремо, і всередині застосунків 29 банків та інших кредитних установ |
| SIBS | Компанія, яку в 1983 році створили португальські банки, щоб спільно обробляти платежі; керує мережею Multibanco і застосунком MB WAY; банкам належить 94% акцій, решта — самій SIBS |
| Multibanco | Мережа SIBS з 1985 року: банкомати, термінали в магазинах, національна дебетова картка з маркою MB, зазвичай на одному пластику з Visa або Mastercard, і платіжний код, яким з 1989 року платять за послуги й податки |
| Банк Португалії | Центральний банк: веде взаємні розрахунки між банками, наглядає за дотриманням правил для карток, власник державного довідника «телефон → рахунок» |
| CGD, Millennium BCP | Найбільші банки країни: Caixa Geral de Depósitos належить державі, Millennium BCP — найбільший приватний |
Як читати. Чотири з п’яти позицій цієї таблиці — це або сама група SIBS та її продукти, або банки, яким вона належить. Незалежний від цієї групи тут лише Банк Португалії (ЦБ), і саме він згодом змусив частину операцій змінити шлях.
Ще кілька слів, без яких не обійтися. Банк магазину обслуговує магазин: дає термінал і зараховує гроші за покупки. Міжбанківська комісія — частка з кожної покупки карткою, яку банк магазину віддає банку покупця. Миттєвий переказ SEPA — переказ A2A в євро, що доходить за кілька секунд і працює цілодобово, за спільними правилами, які діють для всіх банків єврозони.
Паспорт системи
| Параметр | MB WAY |
|---|---|
| Хто власник | SIBS, спільна компанія португальських банків: їм належить 94% акцій, п’яти найбільшим разом — 81,65% |
| Коли запущено | 12 жовтня 2015 року, як ще одна послуга мережі Multibanco, що працює з 1985 року |
| Що відбувається в момент оплати | На касі й в інтернеті — карткова операція з прив’язаної картки; у переказі між людьми з 2025 року — миттєвий переказ SEPA з рахунку на рахунок |
| Адресація | Номер телефона; до нього прив’язують картку, а з 2024 року можна прив’язати й рахунок, але для покупок він не працює |
| Що потрібно торговцю | Наявний термінал мережі Multibanco з оновленою програмою; окремого договору не потрібно |
| Плата з торговця | На касі стільки ж, скільки за картку Multibanco: 0,60–1,50% з фіксованою частиною 0,05–0,08 €; в інтернеті — 0,55–0,75% плюс 0,06–0,15 € |
| Плата з покупця | Нуль за покупку; переказ до 30 € безкоштовний у межах 150 € і 25 переказів на місяць |
| Де найбільше використовують | У покупках: 61% усіх операцій за 2025 рік; в інтернеті MB WAY платили 49,8% онлайн-покупців |
Як читати. Головний рядок — третій. Під одним брендом живуть два різні платежі: на касі й в інтернеті списується картка, а в переказі між людьми гроші йдуть з рахунку на рахунок. Останній рядок показує, який із двох важить більше: покупки — це 61% усіх операцій застосунка.
Головне — одразу
| № | Висновок |
|---|---|
| 1 | MB WAY має 6,8 млн користувачів, але 61% його операцій — це покупки, а покупка в ньому списується з картки. |
| 2 | Перші дев’ять років застосунок спирався на картки. Прив’язати рахунок стало можна у 2024 році, а масове переведення переказів між людьми на A2A почалося у 2025-му. |
| 3 | Перевів перекази не ринок: наглядач за картками визнав їх картковими операціями, і SIBS обрала виконувати вимоги через миттєвий переказ. |
| 4 | На касу ця вимога не поширювалася, а в покупці кожен учасник уже мав свою плату, тож покупки лишилися картковими. |
| 5 | Торговцеві на касі MB WAY коштує рівно стільки, скільки картка, і це вибір банків, а не наслідок техніки: у 2018–2019 роках за ту саму операцію брали менше. |
| 6 | Повну ціну покупки порахувати неможливо: з чотирьох плат у ній публічна лише одна. |
| 7 | Оплату з рахунку на касі Португалія чекає не від себе, а від європейського альянсу, і обіцяє її на 2027 рік. |
Як читати. Перші два рядки кажуть, чим MB WAY є. Третій і четвертий — чому він змінився лише наполовину. Останні три — хто за це платить і чого чекати далі.
Частина I. Один день Інеш
Кава і переказ
Інеш тримає рахунок і дебетову картку в CGD, Руї — у Millennium BCP. Ось що відбувається з їхніми грошима.
| Крок | Кава: 3,20 € на касі | Переказ: 18 € Руї |
|---|---|---|
| 1 | Касир вводить суму, термінал Multibanco показує QR-код | Інеш обирає Руї в контактах застосунку |
| 2 | Інеш сканує код застосунком і підтверджує | Довідник SIBS знаходить рахунок Руї, застосунок показує його ім’я |
| 3 | SIBS бере картку, яку Інеш обрала для покупок, і надсилає запит у CGD | Банк Інеш надсилає миттєвий переказ SEPA |
| 4 | CGD як банк, що видав картку, дає дозвіл і резервує суму | За кілька секунд гроші на рахунку Руї в BCP |
| 5 | Термінал друкує чек, як за карткою | Чека немає, є повідомлення в застосунку |
| Хто платить | Кафе — своєму банку, як за картку Multibanco | Ніхто: переказ до 30 € безкоштовний, якщо за місяць не перевищено 150 € і 25 переказів |
Як читати. Дивіться на третій рядок: саме там шляхи грошей розходяться. До нього Інеш лише обирає й підтверджує операцію в застосунку, а на третьому кроці в покупки з’являється картка, а в переказу — миттєвий переказ SEPA.
Отже, кава — картковий платіж: у ньому є банк кафе, міжбанківська комісія і правила картки MB. Переказ — A2A: у ньому немає ні магазину, ні комісії між банками.
Телефон поверх мережі Multibanco
Щоб зрозуміти, чому кава досі йде карткою, треба повернутися на сорок років назад. У 1985 році португальські банки через спільну компанію SIBS запустили Multibanco: банкомати, з яких клієнт будь-якого банку міг зняти гроші, і спільну дебетову картку. З 1987 року з’явилися спільні термінали в магазинах, далі — оплата квитанцій за світло, воду тощо за кодом, надрукованим на квитанції (1989), платні дороги (1991), платежі державі (1996). Через Multibanco стало можна заплатити майже за все, від електрики до податку.
MB WAY у 2015 році став ще однією функцією цієї мережі. Зареєструватися можна було лише з карткою: номер телефона прив’язували до неї. Згодом додалися віртуальні картки, зняття готівки без картки, оплата телефоном на Android (листопад 2017 року) і QR-код на екрані термінала (березень 2018-го). На iPhone безконтактна оплата з’явилася лише в липні 2025 року, після того як Apple за зобов’язаннями перед Єврокомісією відкрила стороннім застосункам модуль NFC (чип, через який телефон платить безконтактно).
У кожній із цих функцій гроші списувалися з картки. Центральний банк у звіті за 2018 рік написав, що «до вересня 2018 року Португалія вже мала рішення миттєвих платежів, засновані на платіжних картках (наприклад, MB WAY), орієнтовані на операції між споживачами або малими й середніми підприємствами». А у висновку для парламенту від 13 квітня 2020 року написав прямо: у MB WAY «і оплата послуг, і перекази відповідають операціям картки».
Чому кава лишилася картковою
Інеш сканувала QR-код, але могла б прикласти телефон чи браслет або назвати касирові номер. Усі чотири основні способи ведуть до її картки, прив’язаної під час реєстрації. Так само влаштовані ще два рідших способи — безконтакт на iPhone і QR Code Express.
| Спосіб | Що проходить через термінал | Яка картка списується |
|---|---|---|
| Телефон біля термінала | Дані картки: телефон передає їх так само, як безконтактний пластик | Та, яку Інеш обрала для покупок; її дані зберігає застосунок |
| Браслет MB WAY | Те саме, що й телефон | За описом SIBS, це «NFC-чип, асоційований з карткою»; браслет працює лише на терміналах з маркою MB |
| QR-код на екрані термінала | Лише сума | Телефон передає код у SIBS, SIBS бере картку, обрану для покупок |
| Номер телефона, який вводить касир | Лише номер | Запит приходить у застосунок, і покупець обирає картку |
Як читати. Права колонка в усіх чотирьох рядках веде до того самого результату: яким би способом Інеш не заплатила, списується її картка. Середня колонка каже лише, що саме бачить термінал — дані картки, суму або номер.
Телефон тут лише замінює пластик. Орган із захисту конкуренції Португалії AdC у рішенні 2024 року, спираючись на пояснення SIBS, записав, що послуга «передбачає, що споживач є власником картки». Двох речей SIBS при цьому не розкриває. Перша — як оплата телефоном влаштована технічно: про це в її описах немає нічого. Друга — під чиєю маркою вона проходить, MB чи Visa та Mastercard: непрямі ознаки вказують на MB, але прямо SIBS цього не каже. Так само з банківським рахунком: за описами продукту виходить, що прив’язаний рахунок для покупок не працює, хоч прямої заяви й тут немає.
Чому покупки не перевели на A2A, SIBS не пояснює. З документів можна вивести три ймовірні причини. Термінал і договір кафе розраховані на картку: термінал чекає відповіді банку, що видав картку, а гроші кафе зараховує його банк за договором на приймання карток. За покупку карткою банк кафе отримує плату, а банк покупця — міжбанківську комісію; у переказі A2A цих доходів немає. І наглядач переводити покупки не вимагав (про це в частині III).
Межа цього твердження. Ці три причини — наша реконструкція за документами, а не позиція SIBS: офіційного пояснення вона не давала.
Каса за ці роки все одно змінилася, здебільшого завдяки картці. За дослідженням ЄЦБ SPACE, частка готівки серед покупок на португальській касі впала з 81% у 2019 році до 54% у 2024-му, а з тих 27 процентних пунктів, що звільнилися, близько 23 забрала картка. Її частка дійшла до 38%. Оплата телефоном займає 4%, і MB WAY тут не відокремлено від Apple Pay і Google Pay.
Ціна рішення. Португалія отримала масову оплату телефоном без жодної нової мережі: досить було оновити програму терміналів, які вже стояли в магазинах. Заплатила за це тим, що разом з мережею MB WAY узяв і її карткову природу: на касі досі платять карткою, хоч картки ніхто не дістає.
Читайте також: Код замість картки: як BLIK змінила оплату в польських магазинах
Частина II. Хто платить
Кафе
Кафе платить за каву Інеш так само, як за картку Multibanco: у прейскурантах Millennium BCP і Novo Banco це один рядок: «застосовується до операцій карткою Multibanco або MB WAY». Ставки: від 0,60% до 1,50% суми, з мінімальною або фіксованою частиною 0,05–0,08 €. На маленькому чеку вирішує не відсоток, а ця фіксована частина. З 3,20 € кафе віддасть від 5 до 7 центів, залежно від того, як побудований його тариф: 5, якщо 5 центів — це мінімум, і 7, якщо вони додаються до відсотка. Тобто від 1,6% до 2,2% — усе одно більше за сам відсоток. В інтернеті MB WAY дешевший за картку.
| Плата магазину за покупку на 30 € | MB WAY | Картка |
|---|---|---|
| Каса, Millennium BCP, термінал на смартфоні | 0,23 € | 0,23 € (Multibanco) — різниці немає |
| Інтернет, CGD | 0,33 € | 0,78 € |
| Інтернет, Unicre (карткова компанія, що обслуговує магазини) | 0,62 € | 1,03 € |
Розрахунок ЄМА за максимальними ставками прейскурантів 2025–2026 років, без ПДВ.
Як читати. Перший рядок показує, що на касі різниці між MB WAY і карткою немає зовсім. Два наступні — що в інтернеті вона є і помітна. Отже, справа не в тому, звідки йдуть гроші: і там, і там вони йдуть з картки. Різницю робить канал і прейскурант того, хто обслуговує магазин.
Колись нижча ставка була і на касі: у 2018–2019 роках Santander брав за MB WAY 0,60% + 0,06 € проти 1,15% (мінімум 0,08 €) + 0,08 € за картку Multibanco. На чеку 3,20 € це близько 8 центів проти 16 з урахуванням зазначеного мінімуму для картки Multibanco. Тобто перевага була, але для її оцінки самих відсотків недостатньо. Нині цієї різниці немає.
Перекази і закон про плату
Переказ між людьми банкам нічого не приносив: там немає магазину і міжбанківської комісії. Коли MB WAY мав уже понад мільйон користувачів, банки вирішили це змінити. У травні 2019 року BPI першим почав брати 1,20 € за переказ в окремому застосунку SIBS, а у власному лишив перекази безкоштовними. За ним пішли Millennium BCP (1,20 €), Santander (0,90 €), кооперативний Crédito Agrícola (0,25 €), а з січня 2020 року і CGD (0,85 €). Голова BPI сформулював позицію банків так: «SIBS — компанія банків. Вона не задумана як конкурент банків» (2019 рік). Самі банки обґрунтовували плату інакше — як оплату реальної послуги.
Центральний банк у висновку для парламенту від 13 квітня 2020 року відповідав, що закон таких комісій не забороняє, а забороняти чи обмежувати їхній розмір «компетентний виключно законодавець». За справу взялися споживачі: найбільша в країні організація захисту споживачів DECO зібрала понад 46 тис. підписів. 23 липня 2020 року парламент ухвалив закон. З 2021 року переказ у застосунку до 30 € безкоштовний, якщо за місяць людина переказала не більше 150 € і зробила не більше 25 переказів. Понад ці межі банк може взяти не більше 0,2% суми з дебетової картки і 0,3% з кредитної.
Ці межі взято з європейського регламенту про міжбанківські комісії за картками (Interchange Fee Regulation, IFR). Парламент прив’язав плату за переказ до типу картки, тобто виходив з того, що перекази йдуть з картки.
Через чотири роки це обернулося прогалиною. У вересні 2024 року в MB WAY стало можна прив’язати банківський рахунок і переказувати як A2A. Такий переказ юридично ставав «миттєвим переказом», і обмеження закону на нього не поширювалося. DECO попередила про «різке зростання» плати (в її власному формулюванні — «brutal»): переказ на 40 € міг подорожчати приблизно з 10 центів до 80 або більше. CGD заявив, що закон треба переглянути. Центральний банк рекомендував уряду змінити норму, і 21 жовтня 2024 року набув чинності декрет, що дописав до обмеження 0,2% слова «або миттєві перекази». Поправка набула чинності раніше, ніж більшість банків перевела перекази на A2A, тож оцінка DECO лишилася прогнозом: подорожчання не сталося.
Скільки Інеш заплатить за переказ понад безкоштовні межі, залежить від того, де вона його робить. На вересень 2026 року Santander, Montepio, Crédito Agrícola і фактично CGD беруть плату лише в окремому застосунку SIBS, а у своєму переказують безкоштовно. BCP бере 0,10% у своєму застосунку і 0,2% у застосунку SIBS, а BPI і Novo Banco беруть 0,2% в обох.
Хто заробляє
Група SIBS прибуткова: 58 млн € чистого прибутку за 2025 рік і 28,3 млн € дивідендів банкам-акціонерам. Банки платять SIBS за обробку операцій, банки магазинів отримують плату від магазинів, а дивіденди повертаються банкам-акціонерам. У покупці рухаються чотири плати: магазин платить своєму банку, той віддає частину банку покупця, банки платять SIBS за обробку, і ще є плата за користування схемою MB. Публічна з них лише перша.
Межа цього твердження. Ні фактичної міжбанківської комісії, ні розмірів плат між банками й SIBS не публікують. Тому повну ціну покупки порахувати неможливо: з чотирьох плат ми бачимо лише одну.
Ціна рішення. Виграв покупець: дрібний переказ став безкоштовним, а за більший банк не може взяти понад установлену межу. Заплатив же торговець: на касі тариф за MB WAY такий самий, як за картку Multibanco, а повну ціну покупки не можна навіть порахувати, бо з чотирьох плат у ній публічна лише одна.
Читайте також: Ставки інтерчейнджу та строки: що вимагає ЄС, а що Україна визначає сама
Частина III. Хто вирішує
Наглядач за картками
Переказ Руї став A2A не за рішенням ринку. У будь-якій картковій системі є дві ролі: одна компанія пише правила для картки, інша технічно передає операції між банками. IFR вимагає, щоб ці ролі були розділені і щоб банк сам обирав, хто оброблятиме його операції. У Португалії обидві ролі виконувала SIBS. А оплата послуг, перекази в банкоматах і перекази MB WAY роками були окремими послугами SIBS: їх запускали карткою, але правила картки MB на них не поширювалися.
У 2020 році центральний банк почав перевірку, а в січні 2022 року письмово визначив, що ці операції є «платіжними операціями на основі картки», і зажадав від SIBS виконувати для них вимоги IFR. Як це зробити, вирішувала SIBS. Оплату послуг вона запропонувала «вписати в карткові платіжні системи», а перекази — перевести на миттєві перекази A2A, на які картковий регламент не поширюється. У листі від 28 листопада 2024 року центральний банк зафіксував: SIBS повідомила, що переведе перекази між людьми в MB WAY (і в застосунку SIBS, і в застосунках банків) на миттєві перекази. Про покупки в листі не йдеться: вони й так ішли за правилами картки MB.
Межа цього твердження. Самих приписів центральний банк не публікує, а в рішенні конкурентного відомства їх вилучено як конфіденційні. Тому все, що тут сказано про їхній зміст, узято зі звітів самої SIBS, з циркулярного листа центрального банку і з рішення AdC.
Друга вимога, квітня 2023 року, стосувалася розділення двох ролей; після неї банки отримали змогу доручати обробку операцій з карткою MB іншим компаніям. Наприкінці 2024 року центральний банк видав третій припис. SIBS назвала його спробою розширити вимоги, у січні 2025 року подала на центральний банк до суду, а до травня 2026 року позов відкликала, не пояснивши чому.
Одного разу посилання SIBS на припис наглядача вже виявилося хибним. Наприкінці 2023 року SIBS і банки зробили прив’язану картку обов’язковою для оплати послуг в інтернет-банку і пояснили це приписом наглядача. А 15 грудня центральний банк публічно заперечив, що такого вимагав, і назвав спосіб виконання власним вибором SIBS. Окремо AdC у 2024 році встановив, що з 2019 по 2021 рік група пускала банки до картки MB і до MB WAY лише за умови, що операції оброблятиме сама SIBS, і оштрафував материнську компанію SIBS на 13,9 млн €. SIBS рішення оскаржує.
Межа цього твердження. Результату оцінки виконання третього припису центральний банк не оприлюднив, а штраф AdC група SIBS оскаржує. Остаточного рішення в цій частині ще немає.
2025: переказ Руї змінює шлях
З першого кварталу 2025 року банки, кожен у своєму темпі, почали переводити перекази MB WAY на A2A. У статистиці центрального банку це видно наочно.
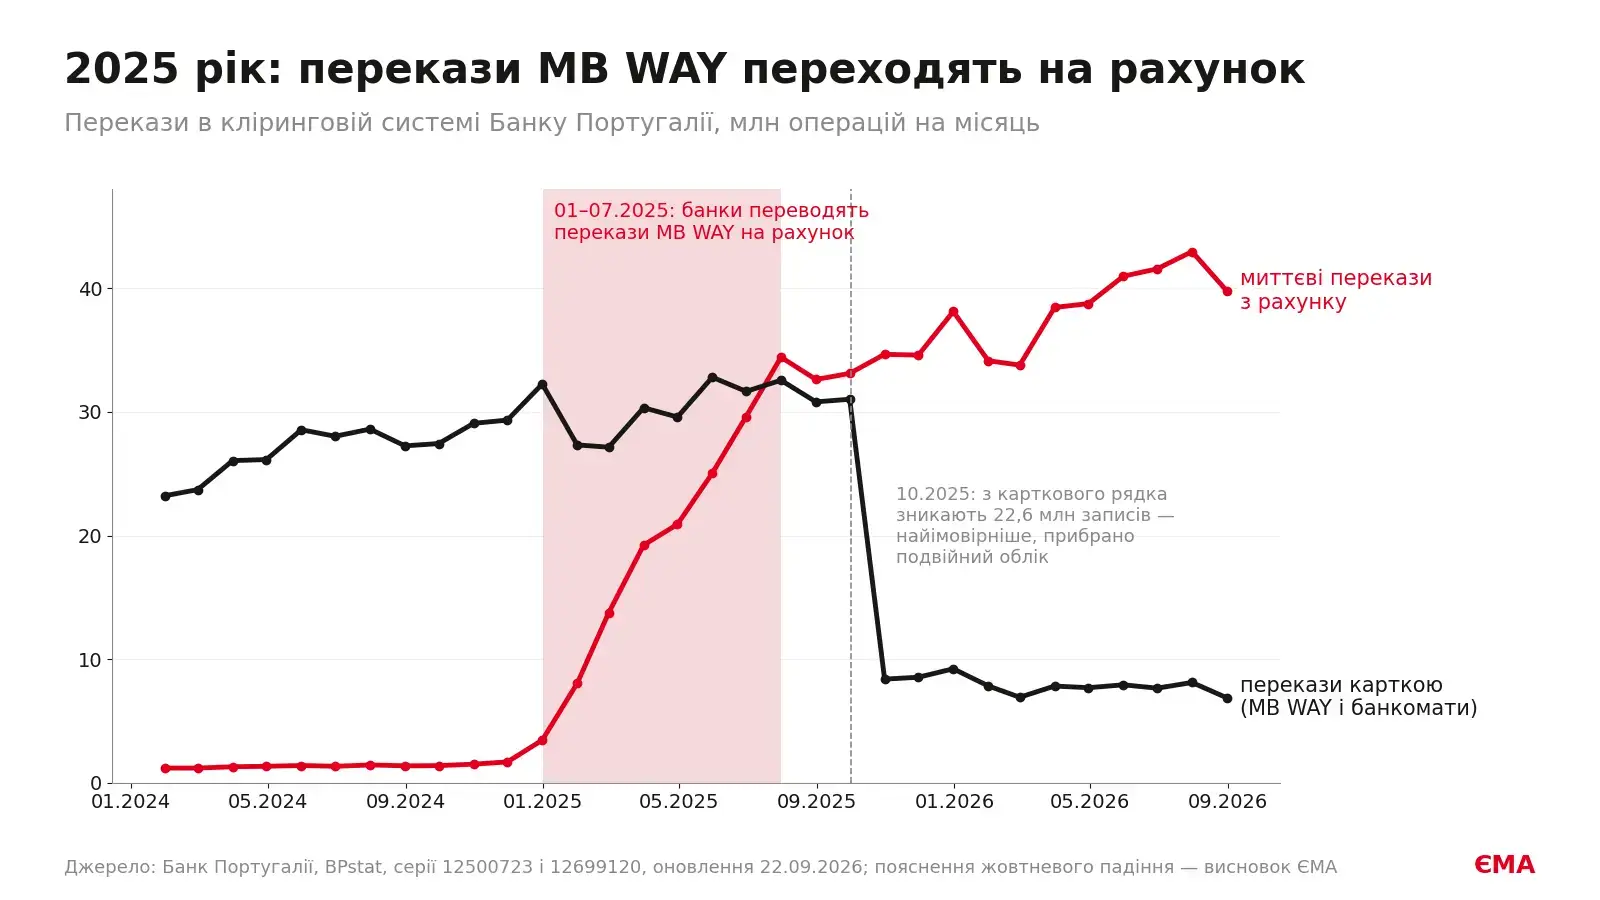
Кількість усіх миттєвих переказів у кліринговій системі, не лише MB WAY, зросла майже вдесятеро: 3,5 млн за грудень 2024 року проти 33,1 млн за вересень 2025-го. Середня сума одного такого переказу при цьому впала приблизно з 1 600 до 350 €. Тобто до великих переказів додалися дрібні, найімовірніше, такі, як переказ Руї. Частину приросту дав і європейський регламент, що з 9 січня 2025 року заборонив брати за миттєвий переказ більше, ніж за звичайний; внесків центральний банк не розділяє.
Картки за цей рік втратили 4,3 процентного пункта в загальному обсязі клірингу, і з цієї втрати на переведення переказів MB WAY, за нашим розрахунком, припадає близько одного пункта. Самі ряди за січень–вересень 2025 року варто читати обережно: у жовтні з рядка карткових переказів зникли 22,6 млн операцій, а гроші в ньому не зменшилися. Схоже, доти один і той самий переказ потрапляв в обидва рядки, а в жовтні цей подвійний рахунок прибрали.
Саме спільний стандарт миттєвого переказу SEPA і відкрив кордони: з 31 березня 2025 року переказ за номером телефона працює і за кордоном — з користувачами іспанського Bizum, італійського Bancomat, а також в Андоррі, а з 30 червня 2026 року і з Грецією. Так за один рік переказ у MB WAY змінив шлях: з картки на A2A.
Читайте також: Bizum в Іспанії: як працює альтернатива карткам і скільки платить бізнес
Довідник центрального банку
Паралельно центральний банк збудував власний довідник «телефон → рахунок». У 2023 році він пояснював економічному виданню ECO, що його рішення буде «ширшим» за MB WAY, бо «базується не на платіжних картках марки MB, а на платіжних рахунках». У травні 2024 року запрацювала перевірка імені одержувача: перед переказом людина бачить, кому насправді відправляє гроші. За перші три місяці кількість випадків, коли шахрай умовляв людину самій надіслати йому гроші, впала на 77%. У грошах ефект слабший: друга оцінка того самого банку дає 78% за кількістю, але лише 61% за сумою.
24 червня 2024 року запустили довідник SPIN, з 16 вересня всі банки зобов’язані його підтримувати, без окремої плати для клієнта. З жовтня 2025 року Банк Португалії разом із Банком Латвії перевіряє одержувачів і для банків інших країн єврозони.
Межа цього твердження. Цифри про шахрайство — це дані по всіх переказах у країні: окремої статистики по MB WAY центральний банк не веде. Довідники MB WAY і SPIN працюють паралельно, інтеграції між ними немає, а чи звертається MB WAY до SPIN, не розкрито.
Що далі
Оплату A2A на касі Португалія чекає від європейської співпраці. MB WAY, Bizum і Bancomat працюють разом в альянсі EuroPA, а 2 лютого 2026 року підписали меморандум зі скандинавською Vipps MobilePay і EPI (компанією європейських банків, що запустила гаманець Wero) про спільний вузол, через який їхні сервіси працюватимуть разом. Оплату в магазинах і в інтернеті обіцяють у 2027 році.
Але повідомлень про створення спільної компанії на вересень 2026 року немає, а яким буде QR-код, як гроші йтимуть до магазину і скільки за це платитиме магазин, не оголошено. Член правління центрального банку Луїш Мораїш Сарменту в лютому 2026 року визнав, що заплатити миттєвим переказом у магазині поки не можна, але, за переказом преси, сказав: «Це не великі труднощі. Ми за крок від цього», і пообіцяв результат «в найближчі місяці».
Межа цього твердження. Первинного тексту виступу немає — цитату знаємо лише з пресового переказу.
Ціна рішення. Наглядач за картками домігся того, чого не домігся ринок: перекази між людьми пішли з рахунку на рахунок. Заплатили за це вузкістю інструмента: вимога змінила шлях переказів, а покупки залишилися картковими.
П’ять припущень, які португальський досвід не підтверджує
| Припущення | Що показує португальський досвід |
|---|---|
| «Якщо застосунком користується більшість країни, значить, у ній платять з рахунку» | 6,8 млн користувачів і понад мільярд операцій, з яких 61% — покупки, а покупка списується з картки |
| «Якщо людям зручно переказувати з рахунку, вони так само платитимуть у магазині» | Перекази перейшли на цей шлях за один рік, а покупки за десять років не перейшли й досі |
| «Досить, щоб регулятор один раз втрутився, і платіж з рахунку піде на касу» | Наглядач втрутився і перевів перекази, але покупок його вимога не стосувалася, і каса лишилася картковою |
| «Якщо не треба міняти термінал, бар’єра немає» | Термінал міняти не треба було зовсім, і саме тому оплата лишилася карткою: через нього проходить та сама карткова операція |
| «Якщо платіж з рахунку дешевший для торговця, він його й обере» | В інтернеті MB WAY дешевший за картку, а на касі тариф однаковий, тож на касі торговцеві обирати нічого |
Як читати. Перші чотири припущення — про те, що можуть зробити держава і техніка. П’яте — про ціну. Португальський випадок не підтвердив жодного з п’яти, і саме тому його варто читати не як історію успіху, а як перелік того, чого самого по собі не досить.
Що з цього брати Україні
Португальський досвід корисний для української дискусії про A2A, але не як готовий рецепт.
| Що сталося в Португалії | Що з цього випливає для України |
|---|---|
| MB WAY має 6,8 млн користувачів, але на касі й в інтернеті списує гроші з картки; його масштаб спирається на сорок років спільної мережі банкоматів, терміналів і картки Multibanco | Кількість користувачів застосунку не доводить, що A2A працює в магазинах; спершу треба з’ясувати, звідки насправді списуються гроші |
| На A2A перейшли лише перекази між людьми, де банки й так майже нічого не заробляли; покупки лишилися картковими попри популярний застосунок і підтримку центрального банку | A2A на касі не з’являється сам собою: спершу треба відповісти, хто і за що отримуватиме гроші |
| Закон 2020 року обмежив плату людини за переказ і прив’язав обмеження до типу картки; щойно з’явився A2A, уряду довелося терміново міняти закон | Норма, що фіксує ціну, застаріває з кожною зміною технології, і її доводиться переписувати; для нас це попередження, а не приклад для копіювання |
| В інтернеті MB WAY для магазину дешевший за картку в півтора-три рази, хоча гроші й там списуються з картки. Це наш розрахунок, і лише по тих провайдерах, що публікують обидві ставки; у Stripe вони однакові | Ціну для магазину встановлюють банки й платіжні сервіси у своїх прейскурантах; вона залежить не лише від шляху грошей |
Інеш і далі не помічає різниці між кавою і переказом. Каву досі оплачує картка, бо під картку побудовано термінал, договір кафе і плати всіх учасників; прямого пояснення SIBS не давала, і це наш висновок з документів. Переказ став A2A, бо наглядач визнав перекази картковими операціями, а SIBS обрала для них миттєвий переказ. Для України з цього випливає просте правило: дивитися не на кількість користувачів, а на те, звідки списуються гроші і хто на цьому заробляє.
Питання для України. Перше: чи вміємо ми відрізнити платіж з рахунку від картки в телефоні, бо зовні вони однакові, а для торговця й банків це різні гроші. Друге: хто в нашій системі заробить на оплаті з рахунку на касі настільки, щоб захотіти її пропонувати, бо в Португалії таких не знайшлося. Третє: чи закладаємо ми можливість порахувати повну ціну такого платежу, бо в Португалії її не може порахувати ніхто.
Ознайомтеся з іншими популярними матеріалами:
Swish у Швеції: чому зручні перекази не стали звичною оплатою в магазинах
Шлях України до SEPA: що стоїть між законом і реальними платежами



 Telegram
 Viber


