


У колонці для PSM Олександр Карпов, директор Асоціації ЄМА, пояснює, як працює шведська платіжна система Swish, чому нею користуються дев’ять із десяти шведів, але рідко обирають для оплати в магазинах, і скільки за її приймання платить бізнес
Фото: chatgpt.com
Цикл ЄМА «Десять систем A2A». Частина 5: Швеція
Дев’ять шведів із десяти користувалися Swish протягом останнього місяця. Три малі компанії з чотирьох її приймають. А на питання, чим вони заплатили за останню покупку в магазині, Swish називають два відсотки опитаних, картку — дев’яносто два. Центральний банк Швеції виміряв, що на касі операція Swish обходиться суспільству вдвічі дорожче за картку, головно через час касира. Чому покупці обирають картку, ніхто не опитував; наше пояснення — кількість дій.
Це п’ята частина циклу ЄМА про десять систем оплати з рахунку на рахунок. Суми наведено в шведських кронах, бо в них ведеться вся шведська статистика. Одна крона коштує приблизно одну одинадцяту євро.
Читайте також: Bizum в Іспанії: як працює альтернатива карткам і скільки платить бізнес
Паспорт системи
| Параметр | Swish |
|---|---|
| Оператор і автор правил | Компанія Getswish AB; власники — шість банків: Danske Bank, Handelsbanken, Länsförsäkringar Bank, Nordea, SEB, Swedbank; частка кожного 10% або 20% за розміром банку |
| Правова основа і запуск | Договір між банками, без закону й без вимоги регулятора; запуск у грудні 2012 року; з 2025 року оператор — ліцензована клірингова компанія під наглядом фінансового регулятора |
| Розрахунок між банками | У системі миттєвих розрахунків центрального банку RIX-INST, грошима центрального банку, цілодобово; до лютого 2024 року — через приватну платформу клірингової палати |
| Адресація | Номер телефона для людей; окремий семизначний номер із префіксом 123 для компаній |
| Хто ініціює платіж | Покупець у застосунку свого банку; на касі він сканує QR-код і підтверджує операцію через національну систему ідентифікації BankID, яка схемі не належить |
| Плата з людини | Не стягується ні за надсилання, ні за отримання |
| Плата з торговця | Стягує банк торговця за власним тарифом: 1,50–2,50 крони за операцію без інтеграції з касою, 1,50–3 крони з інтеграцією (в одного банку до 5), плюс місячна плата |
| Міжбанківська комісія | Не передбачена: банк платника за операцію окремої плати не отримує |
| Участь | Добровільна; крім шести власників, Swish пропонують щонайменше сім інших банків |
| Масштаб | Близько 8,7 млн користувачів; понад 345 тисяч підключених компаній |
Схема на дванадцять років старша за європейський обов’язок пропонувати миттєві платежі. Сам оператор виконує небагато функцій. Програмне забезпечення для нього розробляють підрядники, особу покупця підтверджує BankID, гроші між банками переказує центральний банк.
Міжбанківської комісії в схемі немає: банк покупця на операції нічого не заробляє, заробляє банк торговця за власним тарифом. Єдиної ціни для ринку тому немає, і кожен банк встановлює свою.
Шість висновків
| № | Висновок |
|---|---|
| 1 | Swish користувалися за останній місяць 91% населення. Розбивки операцій оператор не публікує; ймовірно, переважно це перекази одне одному. |
| 2 | Swish приймають 74% малих компаній, а через неї проходить 12% платежів на їхню адресу в усіх каналах. |
| 3 | Swish назвали 2% опитаних як спосіб оплати останньої покупки в магазині. Картку в телефоні — 17,5%, хоча сім років тому — нуль. |
| 4 | Операція на касі коштує суспільству 7,4 крони через Swish і 3,7 крони карткою, головно через час касового персоналу. |
| 5 | В інтернеті Swish разом з оплатою частинами — найпоширеніші способи оплати, за центральним банком. |
| 6 | Суперечка в країні йде про платіжну незалежність: власної карткової мережі Швеція не має. |
Частина I. На касі покупець робить три дії, а з карткою — одну
| Крок | Хто | Що відбувається |
|---|---|---|
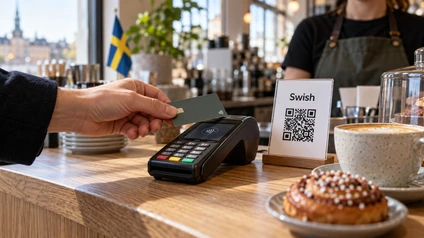
| 1 | Торговець | Показує QR-код на екрані каси, на дисплеї для покупця або на наліпці |
| 2 | Покупець | Відкриває застосунок свого банку і сканує код |
| 3 | Застосунок | Показує суму й отримувача, якщо каса інтегрована зі Swish; якщо ні — суму вводить покупець |
| 4 | Покупець | Підтверджує операцію через BankID |
| 5 | Банк покупця | Перевіряє, чи вистачає коштів, і списує суму |
| 6 | Система центрального банку | Негайно переказує гроші між банками, цілодобово |
| 7 | Банк торговця | Зараховує гроші; якщо каса інтегрована, платіж автоматично прив’язується до продажу |
З безконтактною карткою покупець робить одну дію, з карткою в телефоні — дві. Зі Swish він відкриває застосунок, сканує код, підтверджує операцію і чекає на відповідь. Якщо каса не інтегрована, додається дія касира: він дивиться в телефон і перевіряє, чи надійшли гроші. Так Swish працює у звичайному режимі.
Частина II. Swish є майже в кожного, але на касі нею платять рідко
| Показник | Значення |
|---|---|
| Користувалися за останній місяць | 91% населення (82% у 2023 році) |
| Малих компаній, що приймають Swish | 74% |
| Платежів на адресу цих компаній, що проходять через Swish, у всіх каналах | 12% |
| Заплатили Swish за останню покупку в магазині | 2% опитаних |
Торговців до Swish підключили масово, проте на касі її обирають рідко. Доступність способу оплати сама по собі не перетворилася на його використання.
На касі зросла картка в телефоні, а не Swish
| Спосіб оплати останньої покупки в магазині, % опитаних | 2018 | 2022 | 2023 | 2025 |
|---|---|---|---|---|
| Фізична дебетова картка | 73,8 | 72,5 | 63,4 | 61,0 |
| Фізична кредитна картка | 5,2 | 12,8 | 13,2 | 13,7 |
| Картка в застосунку гаманця | 0 | 5,0 | 9,2 | 17,5 |
| Усі форми карткової оплати разом | 79 | 90,3 | 85,8 | 92,2 |
| Готівка | 19,8 | 7,7 | 10,1 | 4,9 |
| Swish | 0,2 | 0,8 | 3,4 | 1,9 |
За сім років частка фізичної дебетової картки впала на 13 пунктів, готівки — на 15, а картка в телефоні виросла з нуля до 17,5%. Swish дійшла до 3,4% у 2023 році і у 2025-му опустилася до 1,9%.
Межа цього твердження. Це частки в окремих вибірках різних років. Куди саме перейшли люди, які раніше платили дебетовою карткою чи готівкою, ці дані не показують.
Читайте також: iDEAL у Нідерландах: чому успішну платіжну систему замінюють на Wero
Частина III. На касі операція Swish обходиться суспільству вдвічі дорожче за картку
Центральний банк порахував, скільки одна операція коштує суспільству загалом: час людей, витрати торговців, банків і держави.
| Ситуація | Спосіб оплати | Вартість операції для суспільства, крон |
|---|---|---|
| Переказ між людьми | Swish | 2,8 |
| Переказ на рахунок | 6,3 | |
| Готівка | 8,9 | |
| Покупка на касі | Дебетова картка | 3,7 |
| Swish | 7,4 | |
| Готівка | 15,4 | |
| Покупка в інтернеті | Swish | 6,0 |
| Дебетова картка | 8,3 |
У переказі між людьми Swish удвічі дешевша за банківський переказ, в інтернеті дешевша за картку, а на касі вдвічі дорожча за картку. Різницю на касі дослідження пояснює тим, що касовий персонал витрачає час на платіж.
Межа цього твердження. Це дані за 2021 рік із дослідження, опублікованого у 2023 році, а витрати компаній у ньому пораховано за шістнадцятьма відповідями. Крім того, дослідження міряє витрати торговця і суспільства, а не те, що обирає покупець. Опитування про мотиви покупців ми не знайшли.
Частина IV. Торговець платить за Swish менше, ніж за картку, і це не допомогло
Єдиного тарифу оператор не встановлює: кожен банк визначає плату сам.
| Swish без інтеграції з касою | Місячна плата, крон | За операцію, крон |
|---|---|---|
| Swedbank | 39 | 2,00; 1,50 з пакетом |
| Nordea | 49 | 1,75 |
| SEB | 60 | 2,00 |
| Handelsbanken | 40 | 2,50 |
| Länsförsäkringar | 50 | 2,00 |
| Danske Bank | 62,50 | 2,50 |
| Swish з інтеграцією з касою | За операцію, крон |
|---|---|
| SEB | 3,00 |
| Swedbank | 3,00 |
| Handelsbanken | 1,50 |
| Nordea | 1,50 плюс 0,3% від суми, не більше 10 |
| Länsförsäkringar | 2 до 100 крон, 3 до 500, 5 понад 500 |
Місячна плата за продукт з інтеграцією, за галузевою оцінкою, від 100 до 500 крон. У продукті з інтеграцією два банки з п’яти, по яких є дані, вже відійшли від фіксованої плати: Nordea додає відсоток зі стелею, Länsförsäkringar бере плату ступенями за сумою.
За прикладом із галузевого джерела, магазин на продукті з інтеграцією, з чеком 300 крон і п’ятьмастами операціями на місяць, платить за Swish близько 1 800 крон, а за картку при ставці 2% — близько 3 300 крон, тобто майже вдвічі більше. При великому обороті банки знижують тариф і на Swish. Попри цю різницю частка Swish на касі — два відсотки опитаних. Нижча плата для торговця не визначила, чим платять покупці.
Читайте також: UPI в Індії: як працюють платежі без комісії і хто за них платить
Частина V. Оператора задумували як спільну витратну структуру банків, але він прибутковий
Шість найбільших банків домовилися про схему у 2011 році. Банк платника за операцію не отримує нічого, оператор не бере плати ні з платників, ні з торговців. Банки-власники платять оператору за утримання інфраструктури, а заробляють на договорах із торговцями.
| Показник Getswish AB | 2023 | 2024 | 2025 |
|---|---|---|---|
| Оборот, млн крон | 277 | Близько 334 | 406,7 |
| Чистий прибуток, млн крон | 8,6 | 12,8 | 27,1 |
| Чистий прибуток до обороту | 3,1% | 3,8% | 6,7% |
| Працівників | 72 | 82 | 104 |
Оборот за 2024 рік — розрахунок ЄМА за приростом 21,6% до 2025 року. За 2025 рік прибуток подвоївся. Дивідендів у звітності немає, прибуток лишається у власному капіталі. Звідси видно, що плата банків покриває витрати оператора із запасом.
У 2024 році власники внесли в компанію близько 450 мільйонів крон: суму наводить галузевий огляд, пов’язуючи її з вищими вимогами до капіталу клірингової компанії, і її підтверджує звітність. Власний капітал зріс зі 107 до 570 мільйонів крон при прибутку 12,8 мільйона, а акціонерний капітал не змінився.
Частина VI. Приватну платформу розрахунків закрили, щойно центральний банк запустив свою
| Коли | Що сталося |
|---|---|
| Грудень 2012 | Swish запущено на приватній платформі миттєвих переказів клірингової палати Bankgirot |
| 2021 | Клірингову палату купує спільний проєкт скандинавських банків P27 |
| Квітень 2023 | P27 відкликає заявку на клірингову ліцензію |
| Лютий 2024 | Розрахунок Swish переведено в систему центрального банку; платформу закрито, палата працює далі |
| 1 липня 2024 | Набирає чинності нормативний акт про кліринг і розрахунок платежів |
| 25 листопада 2024 | Систему центрального банку відкрито для інших миттєвих платежів, не лише для Swish |
| 9 квітня 2025 | Право брати участь у розрахункових системах отримують платіжні установи та установи електронних грошей |
| 2025 | Оператор схеми стає ліцензованою кліринговою компанією |
Swish розраховується на європейській платформі за окремою моделлю
Власної технічної системи миттєвих розрахунків центральний банк Швеції не будував, а підключився до TIPS — платформи Євросистеми, якою керує ЄЦБ. Розрахунки в кронах почалися там 19 лютого 2024 року; за ЄЦБ, Швеція стала першою країною поза зоною євро, що приєдналася до TIPS з власною валютою. Гроші й рахунки лишаються в шведському центральному банку.
На TIPS діють дві моделі розрахунку, і відрізняються вони тим, хто надсилає платформі розпорядження.
| Параметр | Стандартна модель | Модель єдиної інструктуючої сторони |
|---|---|---|
| Хто дає платформі розпорядження | Кожен банк від себе | Одна сторона від імені обох банків |
| Скільки етапів | Два: резервування коштів, потім розрахунок | Один |
| З ким обмінюється повідомленнями платформа | З банком платника і з банком отримувача | Тільки з інструктуючою стороною |
| Хто перевіряє, чи вистачає коштів | Платформа, коли резервує кошти | Інструктуюча сторона, до надсилання операції |
Swish працює за другою моделлю: розпорядження платформі дає Getswish одночасно за обидва банки. Платформа не резервує коштів, бо оператор надсилає операцію, лише перевіривши, що коштів вистачає. Після переходу в систему центрального банку Getswish став ланкою між банками, а закон 2024 року зробив таку діяльність ліцензованою. На нашу думку, саме роль перевіряти кошти за обидва банки і робить оператора кліринговою компанією.
Банк, який хоче запустити миттєві перекази окремо від Swish, мусить працювати за стандартною моделлю: самому надсилати розпорядження платформі, пройти сертифікацію за спільним стандартом повідомлень банків Швеції, Норвегії, Данії та Фінляндії і налагодити двоетапний розрахунок. Два менші банки це зробили, шість власників Swish — ні. Тому клієнт великого банку має миттєві платежі лише через застосунок Swish, а звичайний переказ іде через клірингову палату у фіксовані моменти робочого дня.
Читайте також: Pix у Бразилії: як центробанк перебудував платежі та якою ціною
Частина VII. Центральний банк вимагає від банків нових миттєвих платежів заради платіжної незалежності
У грудні 2025 року перша заступниця голови центрального банку нагадала, що після вторгнення Росії в Україну Росію та її банки відключили від глобальної системи фінансових повідомлень. Санкції вона назвала необхідним інструментом і додала, що цей випадок наводять як доказ: країна вразлива, якщо користується чужою платіжною інфраструктурою. Водночас вона застерегла, що такі міркування по всьому світу можуть дедалі більше розділяти міжнародну платіжну систему.
Національні платіжні рішення центральний банк називає важливими для стійкості, і Swish — частина такої відповіді. Власної карткової мережі Швеція не має і залежить від Visa і Mastercard, а картку як спосіб оплати останньої покупки в магазині назвали 92% опитаних.
Навесні 2026 року керівництво центрального банку опублікувало статтю «Swish не досить — банки мусять закасати рукави».
| Пункт | Що каже центральний банк |
|---|---|
| Проблема | Далі покладатися на американських платіжних гігантів надто небезпечно з погляду готовності до криз |
| Вимога | Банки мусять швидко створити більше послуг миттєвих платежів; якщо не зроблять цього добровільно, їх треба змусити |
| Концентрація | Технічна можливість пропонувати миттєві платежі поза Swish є з листопада 2024 року; щодня їх надсилають лише два менші банки |
Окремо стоїть питання стійкості. За підрахунком телеканалу SVT, від травня 2024 до травня 2025 року Swish 32 рази не працювала повністю, ще 152 рази проблеми мали клієнти окремих банків; на Святвечір 2024 року схема не працювала майже тринадцять годин.
Межа цього твердження. Ні центральний банк, ні фінансовий регулятор такої статистики не публікують.
Частина VIII. Держава не замінює Swish, а готує запасні способи оплати
| Захід | Стан |
|---|---|
| Оплата карткою без інтернету | Запущено 1 липня 2026 року; беруть участь сім банків-емітентів, карткові мережі, банки-еквайри й торгівля |
| Робота Swish без інтернету | Центральний банк і оператор почали дослідження |
| Готівка вдома | Рекомендовано тримати близько 1 000 крон на дорослого, оприлюднено 4 березня 2026 року |
| Дві картки різних мереж | Рекомендовано мати як захід готовності до криз |
| Розрахунки між валютами | Розрахунки між кроною, євро й данською кроною відкрито 8 червня 2026 року |
Без інтернету працює лише фізична картка з чипом і PIN-кодом. Картку в телефоні як спосіб оплати останньої покупки назвали 17,5% опитаних, а без зв’язку цей спосіб не працює: потрібна фізична картка. Готовність до криз Швеція забезпечує старішою технологією.
Частина IX. Найбільші шведські компанії в оплаті з рахунку виросли окремо від Swish
| Компанія | Що робить | Масштаб |
|---|---|---|
| Trustly | Ініціює платежі через банк платника з 2008 року, за десять років до європейської директиви | Понад 100 млрд доларів обороту за 2025 рік, понад 30 ринків |
| Tink | Інфраструктура відкритого банкінгу для банків і фінансових компаній | Куплена Visa за 1,8 млрд євро, угоду закрито у березні 2022 року |
| Zimpler | Оплата з рахунку, що починається з номера телефона | Куплена британським провайдером, угоду закрито у березні 2026 року |
Trustly і Tink досягли європейського масштабу, обидві окремо від Swish. Із трьох шведських провайдерів двох купили іноземні компанії. Національна схема розв’язала задачу всередині країни, а на інші ринки вийшли незалежні компанії.
Swish не працює для платежів між компаніями, без інтернету і за кордоном
| Можливість | Стан |
|---|---|
| Платежі між компаніями | Компанія не може заплатити Swish іншій компанії; центральний банк включає це в свої рекомендації |
| Робота без інтернету | На стадії дослідження |
| Платежі за кордон | Немає; Swish не входить ні до європейського об’єднання національних схем, ні до п’яти схем, які 2 лютого 2026 року оголосили з’єднання в 13 країнах ЄС; з 2019 року Swish є членом асоціації систем мобільних платежів |
| Регулярні платежі | Є як окрема послуга, частина банків бере за неї окрему плату |
Центральний банк пише, що в Швеції майбутнім спільним європейським сервісом зможуть користуватися лише клієнти скандинавського застосунку Vipps MobilePay. Платежі за кордон для шведів забезпечуватиме схема з інших країн.
Читайте також: Шлях України до SEPA: що стоїть між законом і реальними платежами
Що з цього застосовне для України
Швеція має все, що в Україні зазвичай вважають умовами успіху оплати з рахунку: національну ідентифікацію, масово підключених торговців, нижчий за картковий тариф, миттєвий розрахунок грошима центрального банку. Частки на касі це не дало.
| Поширене припущення | Що показує шведський досвід |
|---|---|
| «Дайте торговцям низький тариф, і вони перейдуть» | За галузевим прикладом Swish коштує магазину майже вдвічі менше за картку, приймають її три чверті малих компаній, а на касі її назвали два відсотки опитаних |
| «Головне — кількість користувачів» | Swish користуються 91% населення, і це не перетворилося на покупки в магазинах |
| «Оплата з рахунку витіснить картку» | На касі зросла картка в телефоні: з нуля до 17,5% опитаних |
| «Національна схема забезпечує платіжну незалежність» | Власної карткової мережі Швеція не має, і регулятор вважає цю задачу невирішеною |
| «Приватна платіжна інфраструктура працюватиме завжди» | Приватну платформу закрили, щойно запрацювала державна |
Наше пояснення шведського результату таке: на касі покупець порівнює способи оплати за кількістю дій, і три дії зі Swish програють одному дотику карткою, навіть коли торговцю Swish обходиться дешевше. Мотиви покупців у Швеції ніхто не опитував.
Питання для України. Перше: чи будувати оплату з рахунку саме для каси, чи спрямувати її в перекази між людьми та оплату в інтернеті, де вона вже виграє. Друге: якщо національна схема не забезпечує платіжної незалежності на касі, то що її забезпечить і хто за це платитиме.
Матеріал підготовлено на основі аналітичного досьє ЄМА «Швеція: Swish» — даних центрального банку Швеції, звітності оператора, опублікованих тарифів банків і галузевих джерел. Окрему версію розбору опубліковано на сайті ЄМА.
Ознайомтеся з іншими популярними матеріалами:
Відкритий банкінг, миттєві платежі та євроінтеграція фінтеху України — інтерв’ю з Олексієм Шабаном
Ставки інтерчейнджу та строки: що вимагає ЄС, а що Україна визначає сама



 Telegram
 Viber


