


У колонці для PSM Олександр Карпов, директор Асоціації ЄМА, пояснює, як влаштована індійська платіжна система UPI, чому перекази з банківського рахунку можуть бути безкоштовними для продавця та хто насправді покриває витрати на її роботу.
Цикл ЄМА «Десять систем A2A». Частина 1: Індія
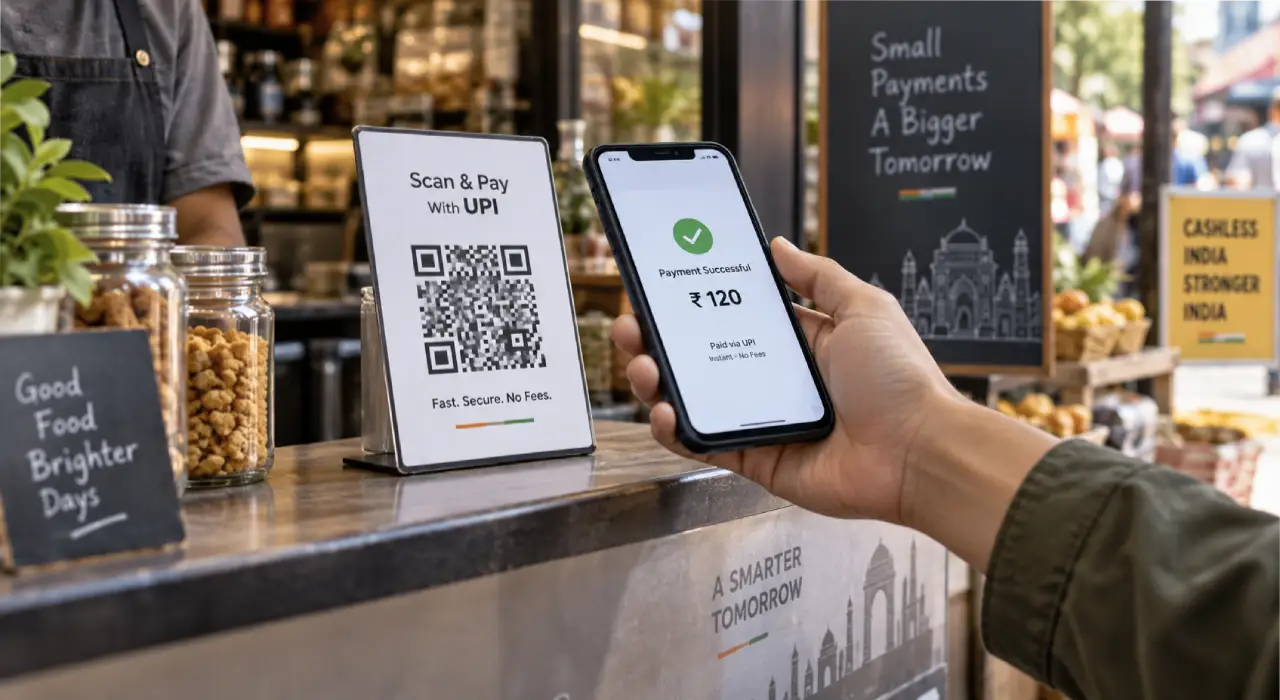
Фото: chatgpt.com
Уявіть індійського вуличного торговця. Термінала в нього немає, а на візку наклеєно QR-код. Покупець сканує його телефоном, вводить PIN, і за кілька секунд гроші вже на рахунку продавця. Комісії торговець не платить. Такою UPI бачать ззовні. Щоб побачити, як вона влаштована всередині, простежимо один платіж: хто в ньому працює, хто за нього платить і хто пише правила.
Цим матеріалом ЄМА відкриває цикл про десять A2A-систем світу — від індійської UPI до британського Open Banking; далі «вибірка» — це саме вони. Суми в євро наведено округлено, з розрахунку 100 рупій за євро.
Головне — одразу
| № | Висновок |
|---|---|
| 1 | Платіж — це обмін повідомленнями між банками, застосунком і комутатором. Застосунок грошей не торкається, тому не є фінансовою установою. |
| 2 | Нуль для торговця запровадив не оператор і не ринок, а податковий закон через посилання в законі про платіжні системи. |
| 3 | Плата залежить не від розміру торговця, а від посередника: напряму через свій банк — 0%, через платіжного агрегатора — 2,36%. |
| 4 | Держава компенсує лише частину вартості системи; решту покривають суміжні бізнеси застосунків, звідси концентрація ринку. |
| 5 | UPI — «оболонка» над кількома платіжними засобами. Нуль стосується лише одного з них — банківського рахунку. |
| 6 | UPI витіснила дебетову картку, але не кредитну. |
Частина I. Як рухається платіж
Герої прикладу умовні, учасники — реальні. Аніл тримає гроші в State Bank of India, а платить через застосунок PhonePe. Крамниця, де він купує товар на 2 000 рупій (≈20 €), отримала QR-код від свого банку — HDFC Bank.
Хто є хто
| Роль | У прикладі | Що робить | Гроші тримає? |
|---|---|---|---|
| Банк платника | State Bank of India | перевіряє PIN, списує кошти | так |
| Застосунок | PhonePe | інтерфейс покупця | ні |
| Банк-партнер застосунку | Yes Bank | підключає PhonePe до NPCI, видає адреси, відповідає за застосунок | ні |
| Комутатор | NPCI | маршрутизує повідомлення, дає команди на списання й зарахування | ні |
| Банк торговця | HDFC Bank | зараховує кошти | так |
| Платіжний агрегатор | тут його немає; з’явиться в онлайні (Razorpay, PayU) | договір із магазином, звірка, повернення | так, на рахунку умовного зберігання |
Читайте також: Шлях України до SEPA: що стоїть між законом і реальними платежами
Застосунок і його банк-партнер
PhonePe чи Google Pay не можуть підключитися до NPCI самі — для цього потрібен банк-учасник системи. Тому кожен застосунок працює через банк-партнера — в термінах NPCI це банк-спонсор (PSP bank). Найближча аналогія з карткового світу — спонсорство у Visa чи Mastercard, коли небанківська компанія випускає картки через банк-принципала, який відповідає за неї перед схемою.
| Хто за що відповідає | PhonePe — застосунок | Yes Bank — банк-партнер |
|---|---|---|
| Статус | технологічна компанія з дозволом NPCI | банк — учасник NPCI |
| Підключення до системи | власного немає | технічна точка входу для застосунку |
| Адреси @ybl | показує клієнту | видає і веде довідник «адреса → рахунок» |
| Гроші клієнта | не тримає | теж не тримає: рахунок Аніла — в SBI |
| Перед NPCI і регулятором | виконує вимоги через договір із банком | відповідає за застосунок: перевірки, моніторинг операцій, скарги |
Як читати: Партнер не обов’язково банк клієнта: Аніл тримає гроші в SBI, а PhonePe підключений через Yes Bank. Великі застосунки мають кількох партнерів — звідси різні «хвости» адрес. Принцип ліцензування: хто торкається грошей, має ліцензію центрального банку й вимоги до капіталу; хто ні — дозвіл NPCI під відповідальність банку-партнера. Так технологічні компанії стали лідерами платежів, не ставши фінансовими установами.
Крок нуль: як Аніл підключився
| Етап | Що відбувається |
|---|---|
| 1 | PhonePe надсилає службове SMS із телефону й так «прив’язується» до SIM-картки |
| 2 | Аніл обирає свій банк, NPCI знаходить у ньому рахунки за номером телефону |
| 3 | Аніл підтверджує, що рахунок його: останні цифри дебетової картки і строк дії |
| 4 | банк надсилає одноразовий пароль |
| 5 | Аніл сам задає PIN із 4 або 6 цифр |
Як читати: Безкарткова система використовує картку, щоб у неї увійти. PIN шифрується у спільній бібліотеці NPCI і його бачить лише SBI. Прив’язка до SIM — другий фактор: на іншому телефоні PIN не спрацює.
Адреса і комутатор: як у картках
Результат підключення — адреса на кшталт 9876543210@ybl. Щоб зрозуміти, навіщо вона і що робить NPCI, згадаймо картковий платіж. Продавець не знає, де в покупця рахунок: він бачить номер картки, перші цифри якого (BIN) вказують на банк-емітент, а мережа Visa чи Mastercard передає запит саме туди. UPI влаштована так само — з однією відмінністю.
| Що | Картковий платіж | UPI |
|---|---|---|
| Що бачить продавець | номер картки | адресу 9876543210@ybl |
| Що підказує, куди йти | перші цифри номера — банк-емітент | частина після @ — банк-партнер застосунку: ybl означає Yes Bank |
| Хто передає запити між банками | Visa чи Mastercard | NPCI — комутатор |
| Хто перевіряє клієнта і списує | банк-емітент картки | банк рахунку — State Bank of India |
Як читати: Відмінність — у третьому рядку. BIN веде одразу до банку рахунку, а частина після @ — до банку-партнера застосунку, який веде довідник: ця адреса належить Анілу, його рахунок — у SBI. Тож адреса працює як переказ «за номером телефону», тільки між будь-якими банками й застосунками. Комутатор — сортувальний центр: сам нічого не відправляє й не отримує, лише читає «індекс» після @ і пересилає запит. Номерів рахунків Аніл і крамниця одне одного так і не бачать.
Сам платіж
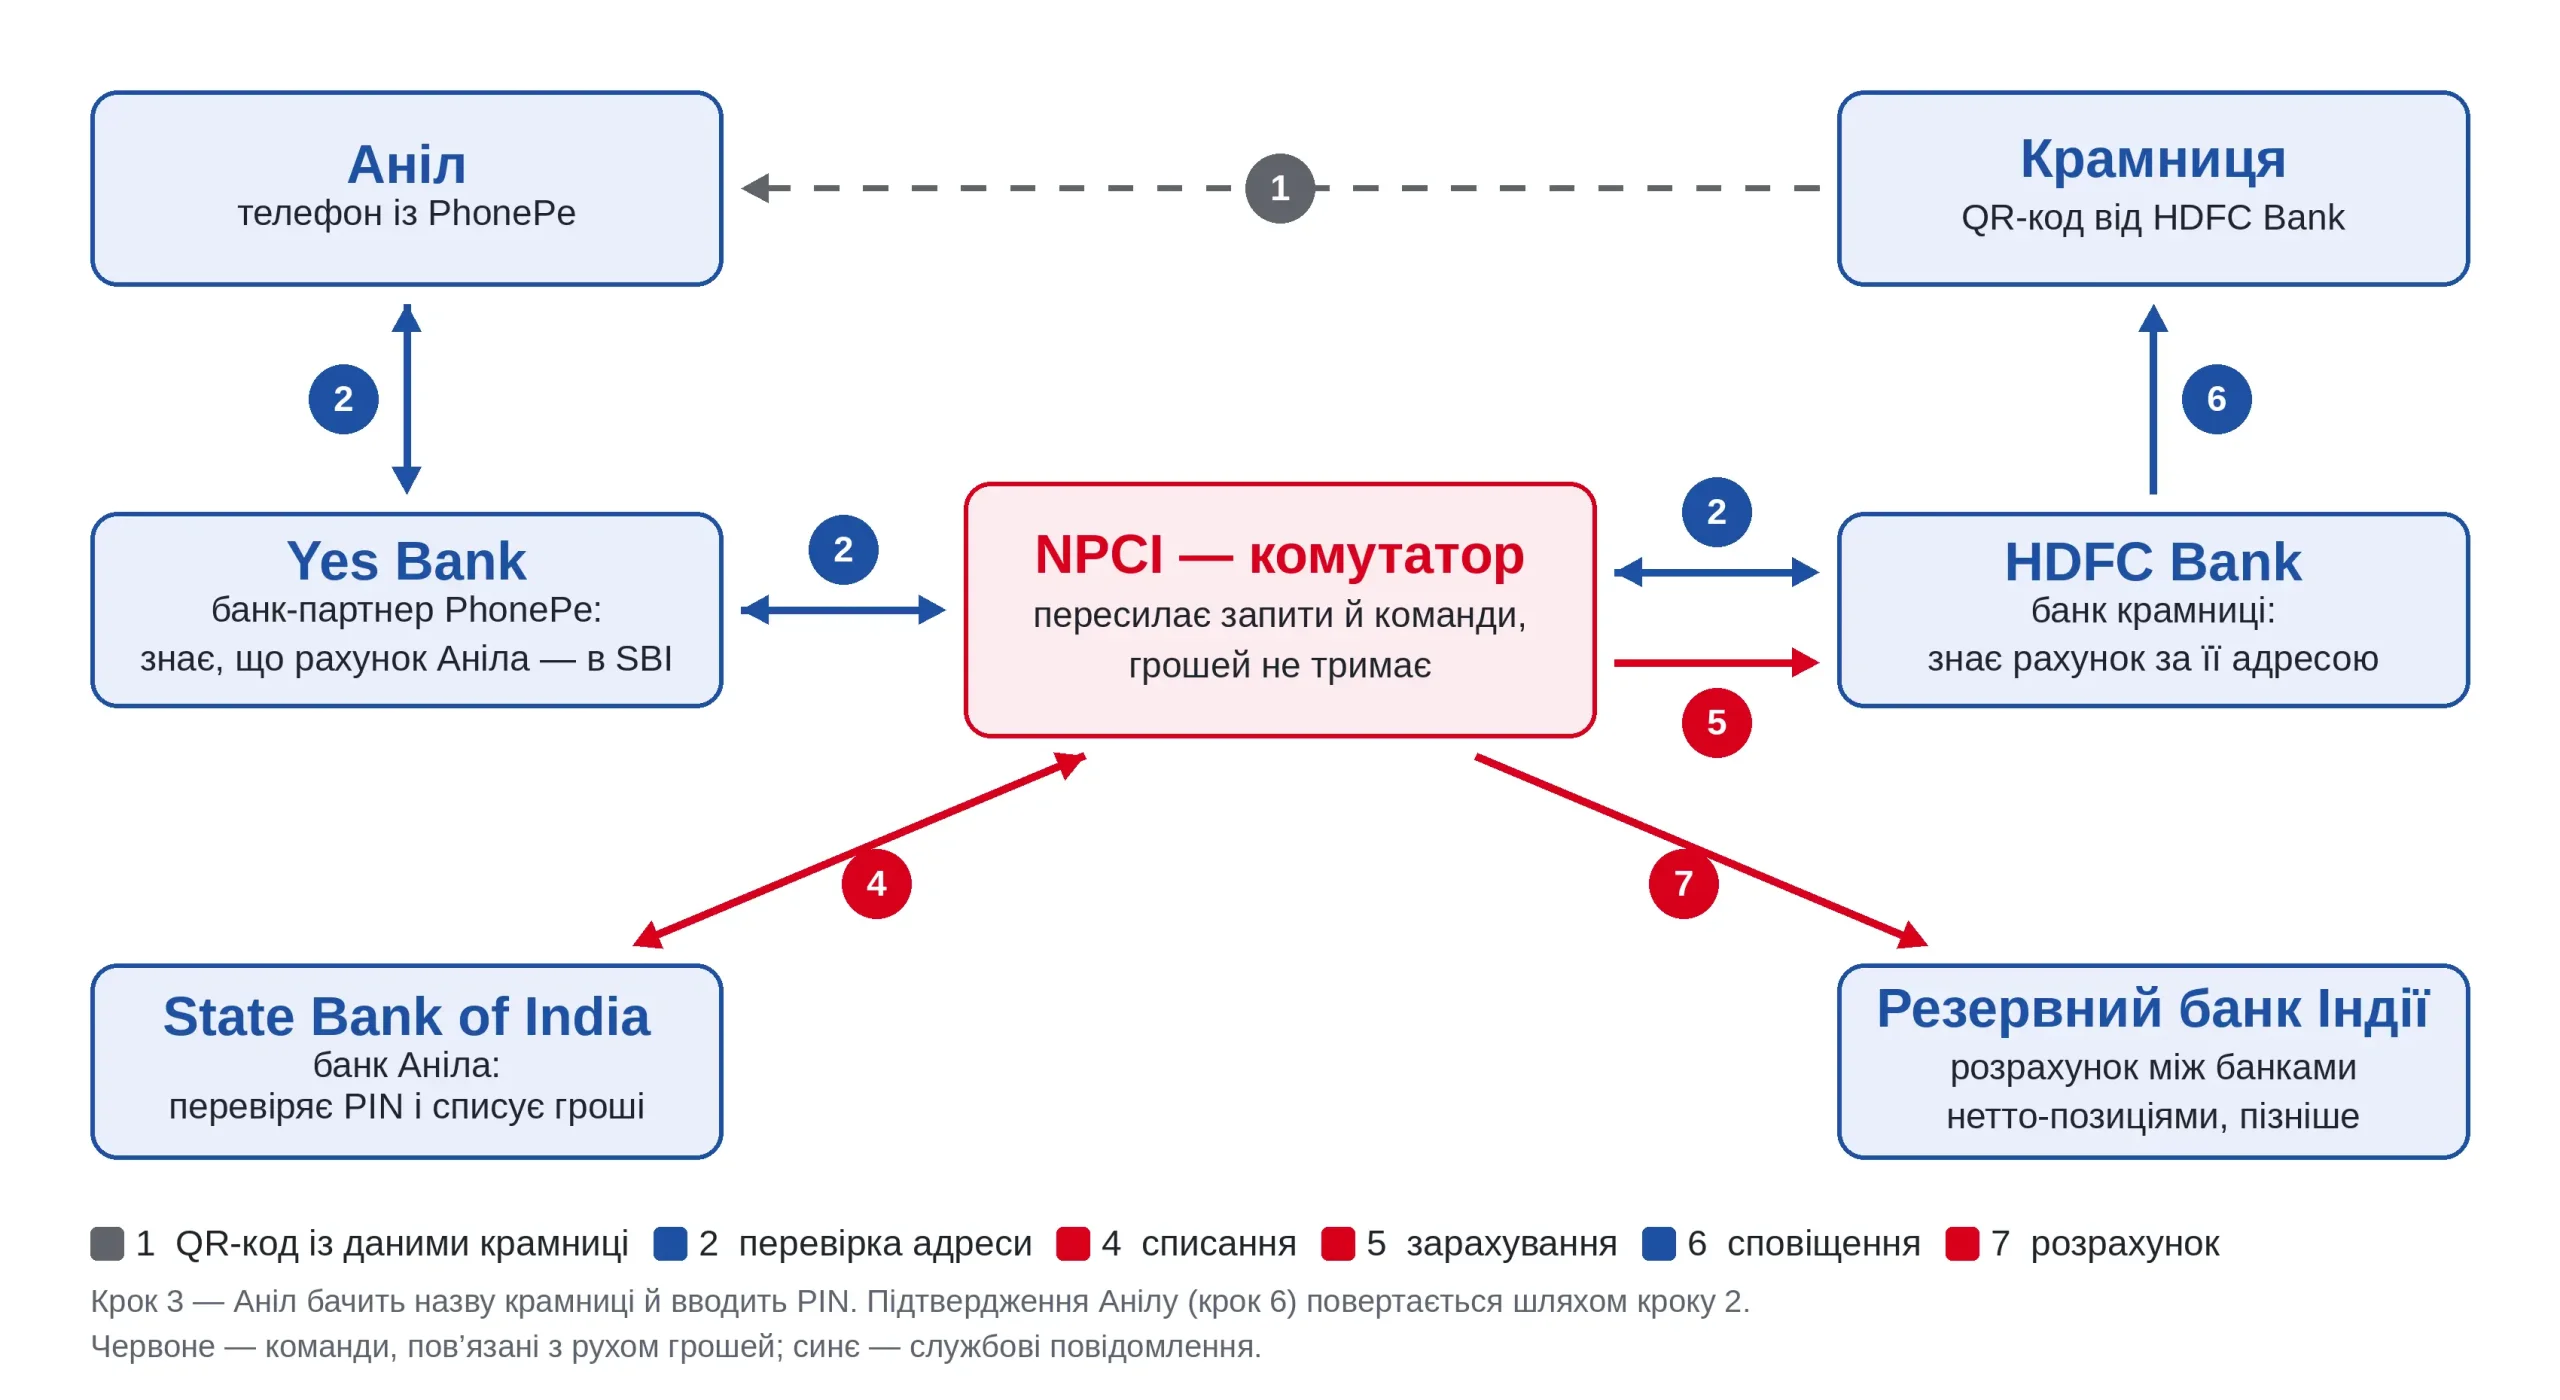
Схема: хто з ким обмінюється повідомленнями. Номери відповідають крокам у таблиці нижче.
| Крок | Хто → кому | Що відбувається | Гроші? |
|---|---|---|---|
| 1 | Аніл → PhonePe | сканує QR-код крамниці | ні |
| 2 | PhonePe → Yes Bank → NPCI → HDFC Bank | HDFC підтверджує, що адреса крамниці існує, і повідомляє назву; Yes Bank додає до запиту, що рахунок Аніла — в SBI | ні |
| 3 | NPCI → Аніл | на екрані назва крамниці; Аніл вводить PIN | ні |
| 4 | NPCI → State Bank of India | команда на списання; банк перевіряє PIN, залишок і ліміти | так, списання |
| 5 | NPCI → HDFC Bank | команда на зарахування | так, зарахування |
| 6 | NPCI → PhonePe і HDFC Bank → крамниця | «успішно» в Аніла, сповіщення в продавця | ні |
| 7 | NPCI → Резервний банк Індії | розрахунок між банками нетто-позиціями, кількома циклами на день | так, між банками |
Як читати: Аніл і крамниця бачать результат за секунди, а банки розраховуються пізніше: HDFC зараховує гроші клієнту раніше, ніж отримує їх від State Bank of India, — звичайна логіка відкладеного нетто-розрахунку. Ім’я отримувача показують до PIN, щоб не списувати, поки не ясно, кому. Порядок «спочатку списати, потім зарахувати» фіксований.
«10–15 секунд» — не тривалість платежу, а норматив: максимальний час відповіді кожного учасника. З червня 2025 року для платежу його скорочено з 30 до 10–15 секунд. Касирам радять чекати до 15 секунд і дивитися на власний пристрій, а не на телефон покупця: екран «оплачено» можна підробити.
Читайте популярне: Інтерчейндж і ціна приймання платежів: що насправді платить торговець
Той самий платіж — три сценарії
| Сценарій | Як починається | Куди йдуть гроші | Як продавець дізнається |
|---|---|---|---|
| Вулиця: статичний QR | наклейка з адресою продавця; суму вводить покупець | на рахунок продавця | SMS банку чи звукова колонка, що озвучує надходження; звірка вручну |
| Магазин: динамічний QR або NFC | каса генерує код із сумою й номером операції | на рахунок продавця | каса отримує відповідь за номером операції |
| Онлайн: виклик застосунку | магазин відкриває платіжний застосунок із даними | на рахунок агрегатора; продавцю — зазвичай за два робочі дні | система магазину отримує відповідь |
Як читати: Сценарії різняться лише першим кроком, далі рейка однакова. NFC тут не картка: радіоканал замінює камеру й передає ті самі дані, що QR. Статичний код не дає касі автоматичного підтвердження — звідси ручна звірка й підроблені скріншоти. В онлайні агрегатор два дні тримає чужі гроші, тому зобов’язаний тримати їх на рахунку умовного зберігання: там вони не входять до його майна і при банкрутстві не дістаються кредиторам.
В онлайні змінився й механізм. Раніше магазин часто надсилав «запит на оплату» (collect): покупець виходив із магазину, шукав запит у платіжному застосунку, підтверджував і повертався — чотири перемикання. Виклик (intent) одразу відкриває застосунок із заповненими даними. З лютого 2026 року він обов’язковий у мобільній комерції; за галузевими даними, конверсія зростає до 15%. Ще одна норма, якої немає ніде у вибірці: при виклику специфікація зобов’язує показати всі платіжні застосунки покупця. Маркетплейс не може домовитися з одним і сховати решту — це вирішено технічним стандартом, а не антимонопольним правом.
Коли платіж не проходить
Непоправний випадок у цьому ланцюгу один: гроші списано (крок 4), але не зараховано (крок 5). На нього припадає близько 60% із понад 1,2 млн скарг на місяць. Технічні відмови, тобто збої інфраструктури, а не помилки користувача, становлять 0,3–0,5% операцій, і NPCI публікує їх по кожному банку — від 0,03% до близько 1%. Банк на операції не заробляє, тож стимулом до якості стає публічне порівняння. Після двох значних збоїв 2025 року NPCI обмежила службові запити в пікові години, а перевірку залишку — 50 разами на добу: безкоштовне має ціну в пропускній спроможності.
Частина II. Хто платить
| Масштаб | Значення | Що це означає |
|---|---|---|
| Операцій за серпень 2026 (NPCI) | 24,5 млрд на ≈298 млрд € | ≈790 млн платежів на день |
| Частка в обсязі платіжних операцій Індії (Резервний банк Індії, II півріччя 2025) | 85,5% | основний безготівковий інструмент |
| Частка у світових миттєвих платежах (ACI Worldwide, 2023) | ≈49% | кожен другий миттєвий платіж у світі |
| QR-кодів / платіжних терміналів | 678 млн / 11,2 млн | 60 кодів на один термінал |
Як читати: Масштаб зробили надруковані коди й дрібні щоденні покупки: 86% платежів торговцям не перевищують ≈5 €, UPI приймають 94% дрібних торговців (опитування Мінфіну, 2025), середній чек — близько 13 €, і він зменшується, бо кількість операцій росте швидше за суму (+30% проти +20,6% за рік). Такий обсяг треба комусь оплачувати.
Скільки коштує платіж Аніла
| Платіж на 2 000 рупій (≈20 €) | Крамниця з QR-кодом від HDFC Bank | Той самий Аніл в інтернет-магазині через агрегатора |
|---|---|---|
| Плата в межах системи | 0 | 0 |
| Плата агрегатора з податком 18% | — | 47,20 рупії (≈0,47 €) |
| Продавець отримує | 2 000 рупій | 1 952,80 рупії (≈19,53 €) |
| Ефективна ставка | 0% | 2,36% |
Як читати: Плата залежить від посередника, а не від розміру продавця. Агрегатор не входить до платіжної системи, тож заборона плати на нього не поширюється, і продає він не доступ, а керованість: прив’язку до замовлення, повернення, інтеграцію з обліком. З приблизно 60 млн торговців, що приймають цифрові платежі, близько 54 млн — дрібні, їм агрегатор не потрібен.
Читайте також: Ставки інтерчейнджу та строки: що вимагає ЄС, а що Україна визначає сама
| Агрегатор | Платіж із рахунку через UPI |
|---|---|
| Razorpay | 2% |
| Cashfree | 1,75–1,95%, для нових клієнтів акційні 1,6% |
| PayU | ≈2%, переважно договірна ціна |
| Paytm (як агрегатор) | 0% — конкурентна політика; бере на себе ≈60 млн € на рік |
Як читати: Ставки без 18% податку. Від обороту близько 50 тис. € на місяць договірна ставка знижується до 1,5–1,75%.
Звідки взявся нуль
| Документ | Що встановив |
|---|---|
| Циркуляр NPCI, 30.08.2019 | банкам торговців дозволено брати до 0,30% |
| Ст. 269SU закону про податок на доходи | бізнес з оборотом понад ≈5 млн € зобов’язаний приймати визначені цифрові способи; штраф — ≈50 € за кожен день |
| Повідомлення податкової 105/2019 | визначає ці способи, серед них UPI і дебетову картку RuPay |
| Ст. 10A закону про платіжні системи | забороняє брати за ці способи плату з будь-якої сторони |
| Роз’яснення податкової 32/2019 | жодної плати з 1 січня 2020 року |
Як читати: Обов’язок приймати стосується лише великого бізнесу, а заборона плати — усіх, бо ст. 10A прив’язана до способу оплати, а не до розміру торговця. Тож крамниця Аніла не платить не тому, що мала, а тому, що приймає приписаний спосіб. Цикл замкнувся: у липні 2025 року торговці в Бенгалуру отримали податкові вимоги, розраховані за надходженнями через UPI.
Хто покриває вартість
| Учасник | Дохід від платежу Аніла | На чому живе |
|---|---|---|
| HDFC Bank | 0 | бюджетна компенсація 0,15% від операцій дрібних торговців до ≈20 € |
| PhonePe | 0 | кредити, страхування, інвестиції, реклама, платні засоби |
| Агрегатор (в онлайні) | 2% + податок | власна ставка, дотації не отримує |
| Держава | — | фінансує стимул з бюджету (див. нижче) |
| Фінансовий рік | Бюджет стимулу |
|---|---|
| 2021–2022 | ≈139 млн € |
| 2022–2023 | ≈221 млн € |
| 2023–2024 | ≈249 млн €, фактично витрачено |
| 2025–2026 | ≈44 млн €, згодом збільшено після звернень галузі |
| 2026–2027 | ≈200 млн € |
Як читати: Галузева асоціація оцінювала вартість роботи системи в ≈1 млрд € на рік і покриття дотацією — у 15–20%; за ширшими оцінками вартість сягає ≈2 млрд €, і тоді дотація покриває близько десятої. Парламентський комітет із фінансів радить шукати самоокупнішу модель. Отримують дотацію лише банки дрібних торговців, тому ставку агрегатора 2,36% вона не знижує.
Звідси концентрація, найвища у вибірці: PhonePe і Google Pay у травні 2026 року тримали 79% ринку, обмеження частки в 30% досі не застосоване. Нульова ставка не зрівняла гравців, а відсіяла тих, у кого немає суміжного бізнесу.
Читайте також: Обмеження інтерчейнджу в Європі: що показують дані центральних банків
Якщо Аніл платить не з рахунку
У термінах наглядової рамки Євросистеми UPI — не схема, а платіжний устрій (payment arrangement): спільний шар ініціювання й підтвердження, за яким можуть стояти різні засоби. Платежі з рахунку йдуть інфраструктурою NPCI, що виросла з її системи миттєвих переказів IMPS. Але до того ж PhonePe Аніл може прив’язати гаманець, кредитну картку або, з 2023 року, попередньо схвалену кредитну лінію, де вхідні перекази автоматично гасять борг.
| Засіб у UPI | Звідки гроші | Що стягується з боку торговця |
|---|---|---|
| Банківський рахунок | з рахунку клієнта | нічого — заборонено законом |
| Передплачений гаманець | з балансу в емітента гаманця | міжбанківська комісія 0,5–1,1% (понад ≈20 €) — лише складник плати |
| Кредитна картка RuPay | з кредитного ліміту | повна плата за приймання 1,1–2% |
Кредитна лінія — найпросунутіша конструкція кредиту на платіжній рейці у вибірці. Клієнт знаходить свої кредитні лінії за номером телефону, а встановлення PIN вважається згодою на прив’язку. Вхідні перекази зараховуються як погашення, зняття готівки заборонене.
Як читати: Нуль — властивість одного засобу, а не системи. Через гаманці проходить менше 0,1% операцій UPI, а от кредитна картка на UPI росте: банки торговців повідомили про застосування плати з червня 2026 року. Числа в другому і третьому рядках не порівнюються: одне — частина плати, друге — вся плата. Комісія на гаманці виникає тому, що гроші лежать в емітента гаманця, а він, як банк-емітент картки, несе витрати й ризик.
Що сталося з картками
| Дані Резервного банку Індії | 2021 | 2025 | Зміна |
|---|---|---|---|
| Дебетові картки, операцій | 4,1 млрд | 1,3 млрд | −67% |
| Кредитні картки, операцій | 2,2 млрд | 5,7 млрд | +164% |
| Кредитні картки, вартість | ≈89 млрд € | ≈232 млрд € | +161% |
Як читати: Регулятор обережно пов’язує падіння дебету з UPI, гаманцями й кредитками, але UPI робить те саме, що дебетова картка. Кредитна виросла, бо дає кредит, винагороди й звичніший захист у спорі. Спори в UPI побудовані за картковою логікою — вимога повернення через банк платника, доарбітраж між банками, арбітраж NPCI, — але на практиці переважно технічні: понад половина — «списано, не зараховано». Кредитна картка натомість несе повний набір карткових правил chargeback, зокрема для спорів із продавцем про неотриманий чи неякісний товар. Дебетова дедалі частіше — ключ до банкомата.
Частина III. Хто вирішує
У 2005 році Резервний банк Індії заклав принцип: оператор роздрібних платежів має належати банкам. У 2007-му парламент ухвалив закон про платіжні системи, у 2008-му центральний банк і Асоціація банків Індії заснували NPCI — неприбуткову компанію, власниками якої є банки. Пілот UPI стартував у 2016 році з 21 банком, через вісім років після закону.
Держава підштовхувала попит: у грудні 2016 року запустила власний застосунок BHIM. Регулятор наглядає й делегує, але не володіє: правила пише NPCI, а з квітня 2025 року вона сама встановлює й ліміти операцій (базовий — ≈1 тис. € на добу); банки можуть ставити лише нижчі. Обмін фінансовими даними винесено в окрему рамку: ліцензований оператор (Account Aggregator) переносить зашифровані дані від банку до кредитора чи страховика за згодою клієнта, але сам їх не бачить і нічим іншим займатися не може. Таких операторів 17. PhonePe не може стати таким оператором, а оператор не може ініціювати платежі. Для експорту створено дочірню NPCI International Payments — щоб не з’єднувати національні системи, а відтворювати індійську архітектуру за кордоном.
Цікаве по темі: Десять років IFR: що виміряли, а що ні
Що змінює 2026 рік
У серпні 2026 року набула чинності поправка до ст. 10A: перелік захищених від плати способів тепер визначає уряд, а не податкова норма. Чи потрібна плата, вирішуватиме керівний комітет UPI під головуванням NPCI; остаточної моделі немає. Уряд обіцяє, що споживачів, перекази між людьми й дрібних торговців плата не зачепить. У галузі обговорюють ставку нижче 0,5% для великого бізнесу на операції понад ≈20 € і 0,3% для торговців з оборотом понад ≈40 тис. €. Для крамниці Аніла, найімовірніше, нічого не зміниться, а для інтернет-магазину може з’явитися друга плата — вже в межах системи.
| Група | Якщо плату повернуть | Чому |
|---|---|---|
| Фінтех і агрегатори | найбільші вигодонабувачі | прямий дохід від обробки платежів |
| Банки | виграють | зараз обробляють операції без плати, покладаючись на дотацію |
| Організований роздріб | найвищі витрати | великий обсяг операцій |
| Дрібний торговець | не зачеплений | жодна пропозиція його не стосується |
Що з цього брати Україні
У 2020 році робоча група при ЄЦБ описала, як можна ініціювати платіж з рахунку в магазині, щоб європейські національні рішення могли працювати одне з одним. Опис відповідає на одне питання: як дані операції потрапляють від продавця до покупця. За ним UPI «зараховується» повністю. Але найсильніші її рішення лежать поза цим описом: хто обирає застосунок, чим саме платять, що робити без інтернету і хто ще може платити за клієнта (у UPI для цього є делегування права платежу — UPI Circle). Якщо Україна проєктуватиме свої A2A-стандарти лише за європейським описом, ці питання просто не буде поставлено. Тому таблиця нижче — не про копіювання, а про питання, які варто собі поставити.
Читайте також: Євроінтеграція, open banking та нові шахрайські схеми: головні виклики фінринку — інтерв’ю з Олександром Карповим
| Рішення | Що дало Індії | Що це означає для України |
|---|---|---|
| Оператор у власності учасників ринку | регулятор наглядає, ринок будує й фінансує | питання моделі: хто володіє інфраструктурою і хто платить |
| Ім’я отримувача до PIN, вибір застосунку покупцем, рейтинг відмов банків | менше помилкових переказів, відкритий ринок, стимул до якості без ціни | застосовне без змін законів |
| Перенесення регулярних доручень між застосунками (раз на 90 днів) | клієнт не прив’язаний до одного застосунку | застосовне |
| Один інтерфейс для різних засобів | продукти аж до кредиту | застосовне, але кожному засобу — своя економіка |
| Продукт без смартфона | доступ без мобільного інтернету | застосовне: старші люди, відключення світла й зв’язку |
| QR замість терміналів | приймання без обладнання | із застереженням: в Україні термінали й безконтакт уже масові |
| Нульова ставка | масове поширення | із застереженням: без бюджету вартість лягає на банки |
| Окрема ліцензія на обмін даними | немає конфлікту з кредитуванням | альтернатива європейській моделі, яку обрала Україна |
| Податкові інструменти й вимоги за платіжними даними | швидке поширення | потребує окремої оцінки |
Платіж Аніла коштував йому нуль, крамниці — нуль, а системі — реальних грошей: їх заплатили бюджет, суміжні бізнеси PhonePe і ті продавці, що купують керованість в агрегатора. Питання для України не в тому, чи копіювати «безкоштовну» модель, а в тому, хто і за що платитиме в нашій.
Ознайомтеся з іншими популярними матеріалами:
Хто з фінкомпаній отримав штраф від НБУ та втратив ліцензію у липні 2026 — аналітика
Відкритий банкінг, миттєві платежі та євроінтеграція фінтеху України — інтерв’ю з Олексієм Шабаном
Які фінансові звички та інструменти втратять актуальність до 2030 року



 Telegram
 Viber


