


У колонці для PSM Олександр Карпов, директор Асоціації ЄМА, пояснює, як центробанк Бразилії створив систему миттєвих платежів Pix, хто покриває витрати на її роботу та які проблеми стоять за її популярністю — від шахрайства до складнощів із поверненням коштів. Окремо — які рішення і помилки бразильської моделі варто врахувати Україні
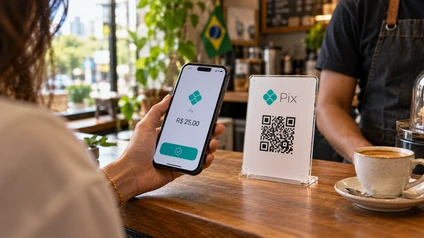
Фото: chatgpt.com
Цикл ЄМА «Десять систем A2A». Частина 2: Бразилія
Уявіть маленьку кав’ярню в Сан-Паулу. Термінала там немає: касир перевіряє надходження у своєму банківському застосунку або просто дивиться на телефон покупця, де має світитися «Pix надіслано». Так, без підтвердження на касі, приймають оплату сім бразильських закладів із десяти, і саме тому найпоширеніше шахрайство в роздрібній торгівлі країни — підроблена квитанція. У 2025 році через Pix пройшло 80 млрд операцій — у 1,7 раза більше, ніж через усі картки разом, хоча частина з них перекази між людьми. Але це й історія центрального банку, який сам написав правила, збудував і веде інфраструктуру — і через це опинився в центрі торговельного спору.
Це друга частина циклу ЄМА про десять A2A-систем світу. Суми в євро наведено округлено, з розрахунку 6,3 реала за євро.
Паспорт системи
| Параметр | Pix |
|---|---|
| Оператор і автор правил | центральний банк Бразилії (платформа SPI, довідник DICT); Форум Pix — дорадчий |
| Правова основа і запуск | постанова центрального банку 1/2020 на підставі закону 2013 року; запуск — листопад 2020 |
| Розрахунок між банками | одразу, у грошах центрального банку, цілодобово |
| Адресація | ключ адресації (телефон, e-mail, податковий номер, випадковий ключ) або QR-код |
| Хто ініціює платіж | застосунок банку клієнта; ліцензовані ініціатори — гаманці й фінтех-компанії |
| Плата з людини | заборонена постановою |
| Плата з торговця | 0,35–0,99% за публічними прейскурантами; нуль — з умовами |
| Міжбанківська комісія | немає за задумом |
| Участь | обов’язкова для установ із понад 500 тис. активних рахунків |
| Масштаб | ≈80 млрд операцій на ≈5,6 трлн € за 2025 рік |
Головне — одразу
| № | Висновок |
|---|---|
| 1 | Центральний банк у Pix виконує п’ять ролей: регулятор, автор правил, розробник, оператор розрахунків і власник довідника ключів адресації. Це дало запуск менш ніж за два роки — і торговельний спір зі США. |
| 2 | Безкоштовність для людини встановлено нормою, міжбанківської комісії немає за задумом. Банки на операції не заробляють, а торговець платить 0,35–0,99%; нуль для нього — комерційна пропозиція з умовою. |
| 3 | Близько 70% приймання в магазинах відбувається без підтвердження касі — звідси масові підроблені квитанції. |
| 4 | Механізм повернення коштів запровадив регулятор; він повертає близько 9% запитаних сум і не покриває спори з продавцем. |
| 5 | Pix зупинив зростання дебетової картки, але не кредитної: ту тримає безвідсоткова розстрочка. |
Читайте також: UPI в Індії: як працюють платежі без комісії і хто за них платить
Частина I. Як рухається платіж
Марія тримає гроші в Itaú і купує каву за 25 реалів (≈4 €) — рівно стільки становить медіанний платіж торговцю в Pix. Рахунок кав’ярні Жуана відкрито в Banco do Brasil, а приймає він оплату найпоширенішим способом: називає свій ключ адресації — номер телефону — і перевіряє надходження у своєму застосунку.
Хто є хто
| Роль | У прикладі | Що робить |
|---|---|---|
| Банк платника | Itaú | у застосунку банку Марія ініціює й підтверджує платіж; банк списує кошти |
| Банк отримувача | Banco do Brasil | зараховує кошти Жуанові |
| Довідник ключів DICT | центральний банк | знає, до якого рахунку прив’язаний ключ Жуана |
| Розрахункова платформа SPI | центральний банк | переказує гроші між рахунками двох банків у центральному банку |
| Платіжний провайдер торговця | Cielo, PagBank, Mercado Pago | потрібен, якщо кав’ярня хоче термінал чи онлайн-оплату |
| Ініціатор платежу | Google Pay, фінтех-компанії | дозволяє платити, не відкриваючи застосунок банку; потрібна ліцензія — аналог послуги з ініціювання за законом «Про платіжні послуги» |
Як читати: Людина платить із застосунку власного банку, а технологічна компанія може ініціювати платіж лише з ліцензією ініціатора, яку видають за правилами відкритого банкінгу.
Ключ адресації замість реквізитів
Щоб отримати гроші, Жуанові не треба диктувати назву банку, відділення, номер і тип рахунку та податковий номер — п’ять полів, у кожному з яких можна помилитися. Досить одного ключа адресації (chave Pix) — псевдоніма рахунку: номера телефону, електронної пошти, податкового номера або випадкового набору символів, не пов’язаного з персональними даними. Це як переказ за номером телефону, тільки між будь-якими банками країни. Один ключ веде лише до одного рахунку; фізична особа може мати до п’яти ключів на рахунок, компанія — до двадцяти.
Ключі зберігаються в довіднику DICT центрального банку. Ключ належить клієнтові, а не банку, і переноситься разом із ним. Якщо ключ заявляє інша людина, скажімо новий власник номера, попередній має сім днів, а мовчання означає передання ключа. Реєстрацію ключів відкрили за шість тижнів до запуску, і за перші дні їх з’явилося понад 25 млн.
Сам платіж
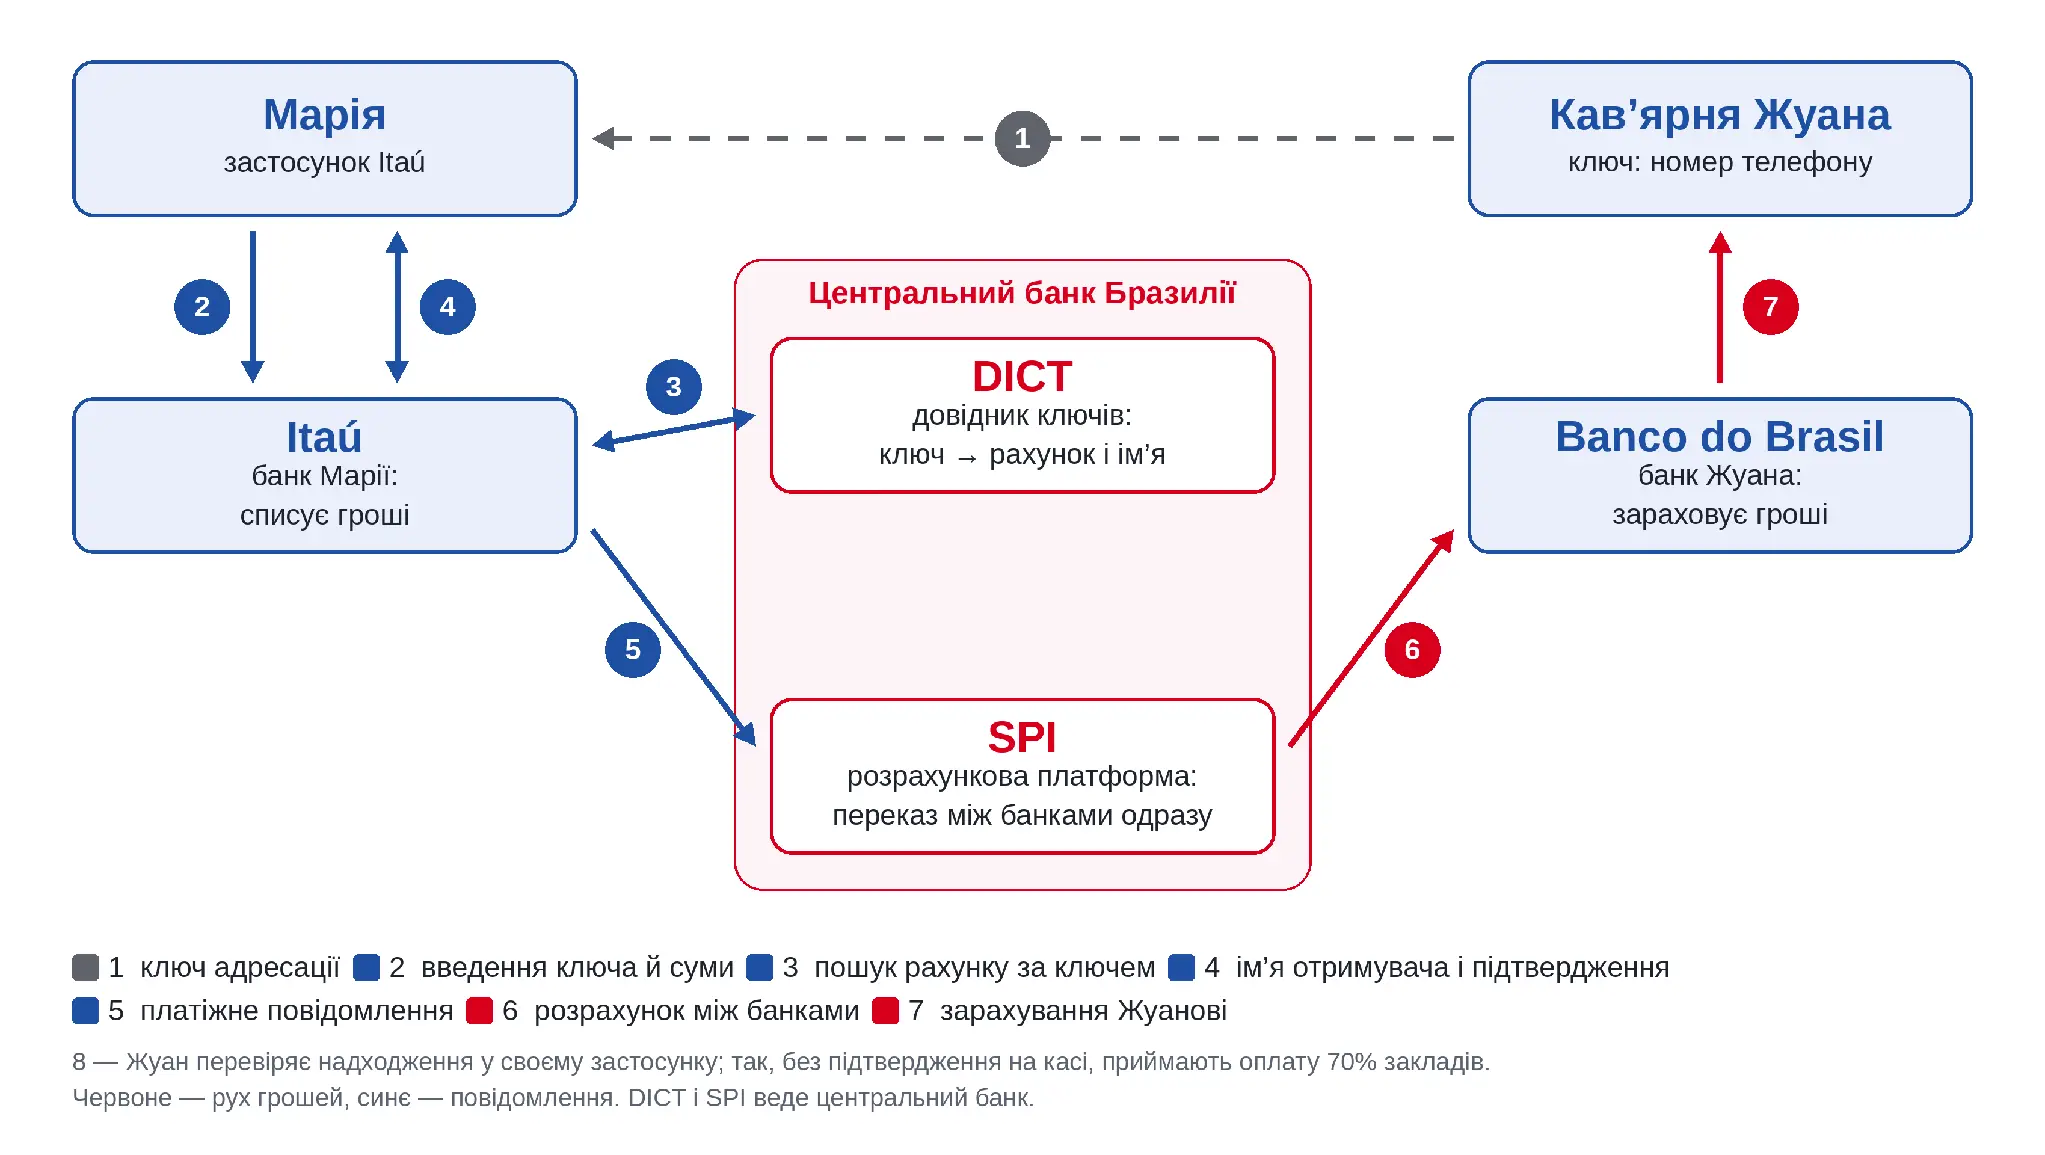
Схема: хто з ким обмінюється повідомленнями. Номери відповідають крокам у таблиці нижче.
| Крок | Хто → кому | Що відбувається | Гроші? |
|---|---|---|---|
| 1 | Жуан → Марія | називає ключ — свій номер телефону | ні |
| 2 | Марія → Itaú | вводить ключ і суму в застосунку банку | ні |
| 3 | Itaú → DICT | за ключем знаходить рахунок у Banco do Brasil та ім’я власника | ні |
| 4 | Itaú ↔ Марія | показує ім’я отримувача; Марія підтверджує платіж | ні |
| 5 | Itaú → SPI | надсилає платіжне повідомлення | ні |
| 6 | SPI | списує гроші з рахунку Itaú і зараховує на рахунок Banco do Brasil у центральному банку | так, одразу |
| 7 | Banco do Brasil → Жуан | зараховує кошти й повідомляє про надходження | так |
| 8 | Жуан | перевіряє надходження у своєму застосунку — каса про платіж не знає | ні |
Як читати: На відміну від карткового платежу, де банки розраховуються пізніше, у кліринговому циклі, в Pix розрахунок між банками відбувається одразу, у грошах центрального банку. Норматив обробки — до десяти секунд, цілодобово. Для нічних і вихідних розрахунків центральний банк дає прямим учасникам (установам із власним рахунком у ньому) окрему кредитну лінію; менші підключаються через них.
Читайте також: Шлях України до SEPA: що стоїть між законом і реальними платежами
Та сама кава — чотири способи на касі
| Як кав’ярня приймає Pix (опитування Cielo, 200 торговців) | Частка | Каса бачить платіж? |
|---|---|---|
| дає ключ і перевіряє надходження у своєму застосунку | 31% | ні |
| показує динамічний QR-код на платіжному терміналі | 29% | так |
| має друкований QR-код і перевіряє надходження | 24% | ні |
| дає ключ і просить показати підтвердження | 15% | ні |
Як читати: Сімдесят відсотків закладів звіряють платежі вручну. Друкований код безстроковий і дешевий, але не містить суми й не дає касі підтвердження; динамічний генерує термінал під покупку, і підтвердження приходить автоматично. Звідси висновок окремого дослідження Cielo: підроблене підтвердження — найпоширеніше шахрайство серед роздрібних торговців.
Час покупця біля каси теж визначає спосіб: динамічний код — близько 36 секунд і сім дій, безконтактний Pix — близько 6 секунд і дві дії. Картці оператори дають 10–15 секунд, але разом з авторизацією, тож напряму ці числа не порівнюються. Найповільніший спосіб — ключ із ручним введенням суми — водночас найпоширеніший, бо не вимагає від торговця нічого.
Каса в Бразилії ще й видає готівку: Pix Saque і Pix Troco дозволяють зняти гроші чи отримати решту в магазині, як це давно роблять карткові схеми.
Безконтакт і гаманці
Безконтактний Pix запустили 28 лютого 2025 року. NFC тут лише передає дані з телефона на термінал замість камери, а сам платіж іде тією самою рейкою через SPI. Щоб оплата займала секунди, покупця не можна перекидати в застосунок банку для підтвердження. Тому постанови центрального банку 406 і 407 серпня 2024 року дозволили підтверджувати платіж біометрією прямо в гаманці: банк встановлює особу клієнта один раз, коли той прив’язує рахунок до гаманця. У Європі підтвердження зазвичай відбувається через застосунок банку.
Запропонувати безконтактний Pix можуть двоє. Банк — у власному застосунку, без посередників. Гаманець — лише з ліцензією ініціатора: для картки вона не потрібна, а для Pix гаманець прив’язує рахунок через відкритий банкінг. Регулятор зобов’язав підтримати нові сценарії найбільші банки, а для гаманців участь лишив добровільною. До 30 вересня 2026 року діє окремий ліміт — 500 реалів (≈80 €) на операцію, а понад 200 реалів (≈32 €) замість біометрії потрібен пароль.
| Чому безконтактний Pix не росте: причина, яку назвав центральний банк | Звідки вона береться |
|---|---|
| працює лише на Android | Apple обмежує доступ до NFC на iPhone; питання в антимонопольному органі |
| доступний лише в одному з провідних гаманців | для гаманців функція добровільна; на старті авторизованим був лише Google Pay |
| слабка пропозиція в застосунках банків | на серпень 2026 року функцію пропонують лише дев’ять банків |
| необізнаність людей і торговців | окремої кампанії не було, а на касі потрібен термінал з оновленим ПЗ |
Як читати: Підсумок центрального банку за 2025 рік: чіткої тенденції до зростання немає, хоча шлях покупця скоротився з семи дій до двох. Три з чотирьох причин — рішення приватних компаній, а не обмеження інфраструктури. Отже, зручніший спосіб платити сам не поширюється, якщо гаманці, виробники телефонів і банки не мають стимулу його пропонувати.
Читайте популярне: Інтерчейндж і ціна приймання платежів: що насправді платить торговець
Онлайн
В інтернеті касової проблеми немає: підтвердження приходить у систему магазину автоматично. Складність — передати дані з сайту в застосунок банку.
| Як покупець платить онлайн | Кроки | Що важливо |
|---|---|---|
| Динамічний QR-код на комп’ютері | 4: взяти телефон, відкрити застосунок банку, відсканувати код з екрана, підтвердити | потрібен другий пристрій |
| Pix Copia e Cola на смартфоні | 4: скопіювати рядок, перейти в застосунок банку, вставити, підтвердити | перемикання між застосунками |
| Гаманець із ліцензією ініціатора | 1: підтвердити біометрією на сайті магазину | поки лише Android і один гаманець |
| Збережена картка | 1: підтвердити оплату | головний конкурент |
| Pix Automático, наступні платежі | 0 | списання без участі покупця |
Як читати: На смартфоні не можна відсканувати QR-код із власного екрана. Тому сторінка оплати дає кнопку «скопіювати»: у буфер потрапляє текстовий рядок з тими самими даними, що в QR, — отримувач, сума, номер замовлення. Покупець вставляє його в застосунку банку в розділ «Pix Copia e Cola» і підтверджує. Попри чотири кроки проти одного в збереженої картки, Pix тримає 42% електронної комерції, кредитні картки — 41%.
Найсильніший продукт для онлайну — Pix Automático, запущений у червні 2025 року: після першого схвалення регулярні списання йдуть без участі покупця. Компанія підключається до системи один раз і отримує платежі від клієнтів будь-якого банку без окремих договорів із кожним — центральний банк прямо називає метою зменшення ринкової влади великих банків.
Коли гроші пішли не туди
Механізм спеціального повернення (MED) з листопада 2021 року запровадив сам регулятор. Ініціює повернення не платник, а банк отримувача: він блокує кошти за підозри шахрайства чи операційної помилки. Заявок у 2023 році було 2,5 млн, а повернуто близько 9% запитаних сум: шахраї встигають вивести гроші з першого рахунку. Спори з продавцем і помилку самого платника механізм не покриває, а дев’ятеро з десяти бразильців про нього не знають (Silverguard). Версія MED 2.0 з лютого 2026 року стежить за грошима по ланцюгу рахунків.
Читайте також: Ставки інтерчейнджу та строки: що вимагає ЄС, а що Україна визначає сама
Частина II. Хто платить
| Масштаб | Значення |
|---|---|
| Зростання кількості операцій | +52,4% у 2024 році, +25,7% у 2025-му |
| Платежі людей компаніям | 43% операцій; у 2020 році домінували перекази між людьми (85%) |
| Медіанний платіж торговцю | ≈4 €; 76% таких платежів — до ≈9,5 € |
| Перший банківський переказ через Pix | 71 млн людей за два роки — понад 40% дорослих |
Як читати: Pix створювали для країни, де готівкою користувалися 96% людей, а близько 45 млн не користувалися банківським рахунком. У перший рік через Pix заплатили 45,6 млн людей, які раніше не робили міжбанківських переказів.
Скільки платить кав’ярня
| Провайдер | Pix | Дебетова картка | Кредитна картка без розстрочки |
|---|---|---|---|
| InfinitePay, великий оборот | 0% | 0,75% | 2,69% |
| Cielo з орендою термінала | 0% | 1,19% | 3,45% |
| SumUp | 0% на рахунок у SumUp Bank, інакше 0,90% | 0,99% | 3,19–3,49% |
| PagBank, великий оборот | 0,35% | 1,23% | 2,92% |
| PagBank, малий оборот | 0,47% | 1,44% | 3,37% |
Як читати: Там, де ставка Pix не нульова, вона в тієї самої компанії приблизно втричі нижча за дебет і у 7–8 разів нижча за кредит. Дешевизну створює конструкція пакета, а не конкуренція: різниця між інструментами більша, ніж між провайдерами. Кожен нуль має умову — промоперіод, оренду термінала (≈16 € на місяць) або зарахування виручки на рахунок у самого провайдера.
Дрібний чек посилює ефект мінімальної плати. Ставка 1,40% з мінімумом 0,95 реала на каві Марії фактично дає 3,8%. А на старті у 2020 році великі банки оголосили для компаній 1,40–1,45% — дорожче за дебетову картку. Нинішній діапазон склався пізніше, під тиском конкуренції.
Звідки взялася безкоштовність
| Постанова центрального банку 19/2020 | Що встановлює |
|---|---|
| Стаття 3 | заборонено брати плату з людей, включно з індивідуальними підприємцями (аналог ФОП), за надсилання коштів і за отримання переказів |
| Стаття 4 | дозволено брати плату з юридичних осіб і з людей, які отримують оплату за товар |
| Стаття 6 | банк не може брати за платіж через стороннього ініціатора більше, ніж через власні канали |
| Стаття 7 | плату треба показувати в квитанції, виписці, річному звіті й таблиці тарифів |
Як читати: Безкоштовність для Марії — норма, а не щедрість ринку. На Жуана вона не поширюється: навіть як підприємець-фізособа він може платити за отримання оплати за товар. Стаття 6 не дозволяє банкам цінами витісняти ініціаторів платежу, і прямого аналога в ЄС вона не має. А відсутність міжбанківської комісії центральний банк прямо називає перевагою конструкції.
Частину поширення оплатили самі торговці. За опитуванням Cielo, майже 60% закладів дають вигоду за оплату готівкою чи Pix, і в 82% випадків — саме за Pix.
Читайте також: Обмеження інтерчейнджу в Європі: що показують дані центральних банків
Що сталося з картками
| Картки за типом, 2025 (асоціація карткових компаній ABECS) | Оборот | До 2024 року |
|---|---|---|
| Кредитні | ≈490 млрд € | +14,5% |
| Дебетові | ≈160 млрд € | +0,2% |
Як читати: Pix зупинив зростання дебетової картки, бо робить те саме — негайно списує гроші з рахунку, але дешевше для торговця. Кредитну картку тримає безвідсоткова розстрочка: на неї припадає майже 43% кредитного обороту, а в Pix такої функції поки немає.
| Куди росте картковий бізнес | Оборот 2025 | До 2024 року |
|---|---|---|
| Безконтактні платежі карткою | ≈300 млрд € | +31% |
| Приймання карток смартфоном продавця (SoftPOS) | ≈12 млрд € | +241% |
| Регулярні платежі карткою | ≈22,5 млрд € | +34% |
| Дебетові картки в онлайн-покупках | — | +25% |
Як читати: Це відповіді на Pix там, де він сильний. Смартфон продавця як термінал, як і друкований QR, не потребує обладнання, але дає автоматичне підтвердження. Регулярні платежі карткою ростуть у сегменті Pix Automático, а дебет — в онлайні, де Pix потребує чотирьох кроків. Карткові компанії обіцяють і зарахування виручки в день операції — колишню перевагу Pix.
Що втратили і що отримали банки
До Pix міжбанківські перекази в Бразилії були дорогими й складними — центральний банк сам називав це однією з проблем, які мала розв’язати система. Pix зробив перекази для людей безкоштовними за нормою, фінтех-компанії додали тиску безкоштовними рахунками, і банки знизили плату за обслуговування. Цифрові канали й самі здешевили обслуговування, а нижчі тарифи, за оцінкою Bain & Company, утримують клієнтів.
Доходи трьох із чотирьох найбільших банків від обслуговування рахунків за рік скоротилися на 11%, приблизно на 320 млн €, хоча сукупні доходи від послуг зросли на 5%. Натомість, за оцінкою Moody’s, депозити більш ніж подвоїлися, а зняття готівки скоротилося на 24%. Банки обміняли комісійний дохід на дешеве фондування й дані для кредитного скорингу.
Частина III. Хто вирішує
Pix створено не законом, а постановою центрального банку (Resolução BCB) — так само, як НБУ діє своїми постановами. Це стало можливим, бо ще в 2013 році закон про платіжні устрої дав регулятору право запроваджувати такі устрої (зводи правил платіжної послуги, яким юридично є й Pix), робити участь обов’язковою й регулювати тарифи. Далі — спершу правила, потім техніка: засадничі вимоги робоча група з понад 130 учасників напрацювала до грудня 2018 року, у 2019-му створили Форум Pix — консультативний комітет учасників ринку — і почали розробку, у листопаді 2020-го систему запустили.
| Ключові рішення | Зміст |
|---|---|
| Регламент | рамковий акт і 12 технічних посібників — від стандартів ініціювання до мінімальних вимог до інтерфейсу; посібники зі спорів і санкцій вийшли вже після запуску |
| Вхід для небанківських компаній | у 2020 році — полегшений, зі зниженими вимогами до капіталу |
| Закриття входу | з 2025 року — лише авторизовані установи, з 2026-го — капітал від 5 млн реалів (≈800 тис. €) |
Як читати: Регламент Pix — готовий шаблон специфікації національної системи, від протоколу до вимог до інтерфейсу, спорів і санкцій.
Цікаве по темі: Десять років IFR: що виміряли, а що ні
П’ять ролей в одній установі
Усі п’ять ролей центральний банк описує у власному звіті як свідоме рішення, заявлене ще у 2018 році. Форум Pix координує він же і запрошує туди інших на свій розсуд. Інститут захисту споживачів Idec потрапив до Форуму лише близько 2024 року і фіксує, що внески учасників не публікуються, хоча матеріали робочої групи 2018 року були відкриті.
Саме цю конструкцію поставили під сумнів США. Торговий представник США за розділом 301 закону про торгівлю 1974 року розслідував, зокрема, перевагу «національному чемпіону» Pix і подвійну роль центрального банку як оператора й регулятора. Результат — мито 25% на бразильський імпорт із винятками, чинне з 22 липня 2026 року. Бразилія апелює до СОТ, а центральний банк називає себе нейтральним постачальником публічної інфраструктури.
Фіскальна видимість з’явилася лише через п’ять років: з 2025 року звітувати податковій про рух коштів мусять і платіжні установи, і навіть без нового податку це викликало помітну суспільну реакцію.
Читайте також: Євроінтеграція, open banking та нові шахрайські схеми: головні виклики фінринку — інтерв’ю з Олександром Карповим
Що з цього брати Україні
Класифікація ЄЦБ для платежів з рахунку в торговій точці описує лише технічний бік — як дані операції потрапляють від продавця до покупця. Хто платить, хто відповідає і що змушує бізнес приєднатися, у ній немає, а три бразильські рішення — видача готівки на касі, регульовані вимоги до інтерфейсу й цінова недискримінація ініціаторів — у неї не вкладаються. Тож таблиця нижче — про питання, а не про копіювання.
| Рішення Бразилії | Що дало | Що це означає для України |
|---|---|---|
| Центральний банк у п’яти ролях | запуск менш ніж за два роки, але конфлікт ролей | НБУ вже оператор СЕП; чи варто йому ще писати продуктові правила й вести довідник |
| Законодавча компетенція заздалегідь | запуск постановою, без нового закону | чи дозволяють повноваження НБУ обов’язкову участь і тарифне регулювання |
| Довідник ключів із перенесенням між банками | ключ належить клієнту | застосовне; врахувати ризик правила «мовчання — згода» |
| Заборона дорожчих платежів через ініціаторів | конкуренція з боку відкритого банкінгу | застосовне; прямого аналога в ЄС немає |
| Безкоштовно для людини, платно для торговця | економіка без бюджетної дотації | застосовне, але нуль у Бразилії субсидує карткова маржа, в рази вища за європейську |
| Без міжбанківської комісії | ніхто не заробляє на операції | із застереженням: розвиток лише через вимоги регулятора |
| Приймання без підтвердження касі | 70% ручної звірки, підроблені квитанції | урок: вимагати підтвердження касі з першого дня |
| Повернення коштів регулятором | ≈9% повернутих сум | урок: продумати сферу, ланцюг рахунків і обізнаність |
| Держава як оператор масової платіжної системи | торговельний спір і мито | потребує окремої оцінки |
Pix показує, як швидко будується масова система, коли одна установа має повноваження, гроші й технічну команду, — і яка в цього ціна: учасники не заробляють, каса не бачить платежу, повернення працює погано, а конструкція стала предметом торговельної політики. Для України питання не в тому, чи може НБУ зробити так само, а в тому, які з цих ролей варто брати на себе.
Ознайомтеся з іншими популярними матеріалами:
Хто з фінкомпаній отримав штраф від НБУ та втратив ліцензію у липні 2026 — аналітика
Відкритий банкінг, миттєві платежі та євроінтеграція фінтеху України — інтерв’ю з Олексієм Шабаном
Які фінансові звички та інструменти втратять актуальність до 2030 року



 Telegram
 Viber


