


Україна готується наблизити ставки інтерчейнджу до рівнів, що діють у Європейському Союзі. Для бізнесу це може означати дешевше приймання карткових платежів, однак для банків і мільйонів користувачів наслідки реформи можуть виявитися значно складнішими — від скорочення кешбеків до появи плати за сервіси, які сьогодні сприймаються як безкоштовні.
PaySpace Magazine звернувся за коментарями до директора Української міжбанківської асоціації членів платіжних систем ЄМА Олександра Карпова та платіжного сервісу WayForPay, щоб з’ясувати, як потенційне зниження інтерчейнджу вплине на український банкінг, фінтех-інновації, малий бізнес і безготівкову інфраструктуру — та якою має бути оптимальна модель переходу до європейських ставок.
Фото: magnific.com
Що таке інтерчейндж і чому ця тема знову актуальна
Інтерчейндж — це міжбанківська комісія, яку під час карткової операції банк, що обслуговує торговця, сплачує банку, який випустив картку покупця. Платіжна система визначає правила та стандартні ставки, однак сам інтерчейндж не є її доходом: кошти надходять банку-емітенту.
Для покупця цей платіж залишається непомітним. Водночас він є частиною загальної вартості еквайрингу — комісії, яку підприємець сплачує за можливість приймати безготівкові платежі.
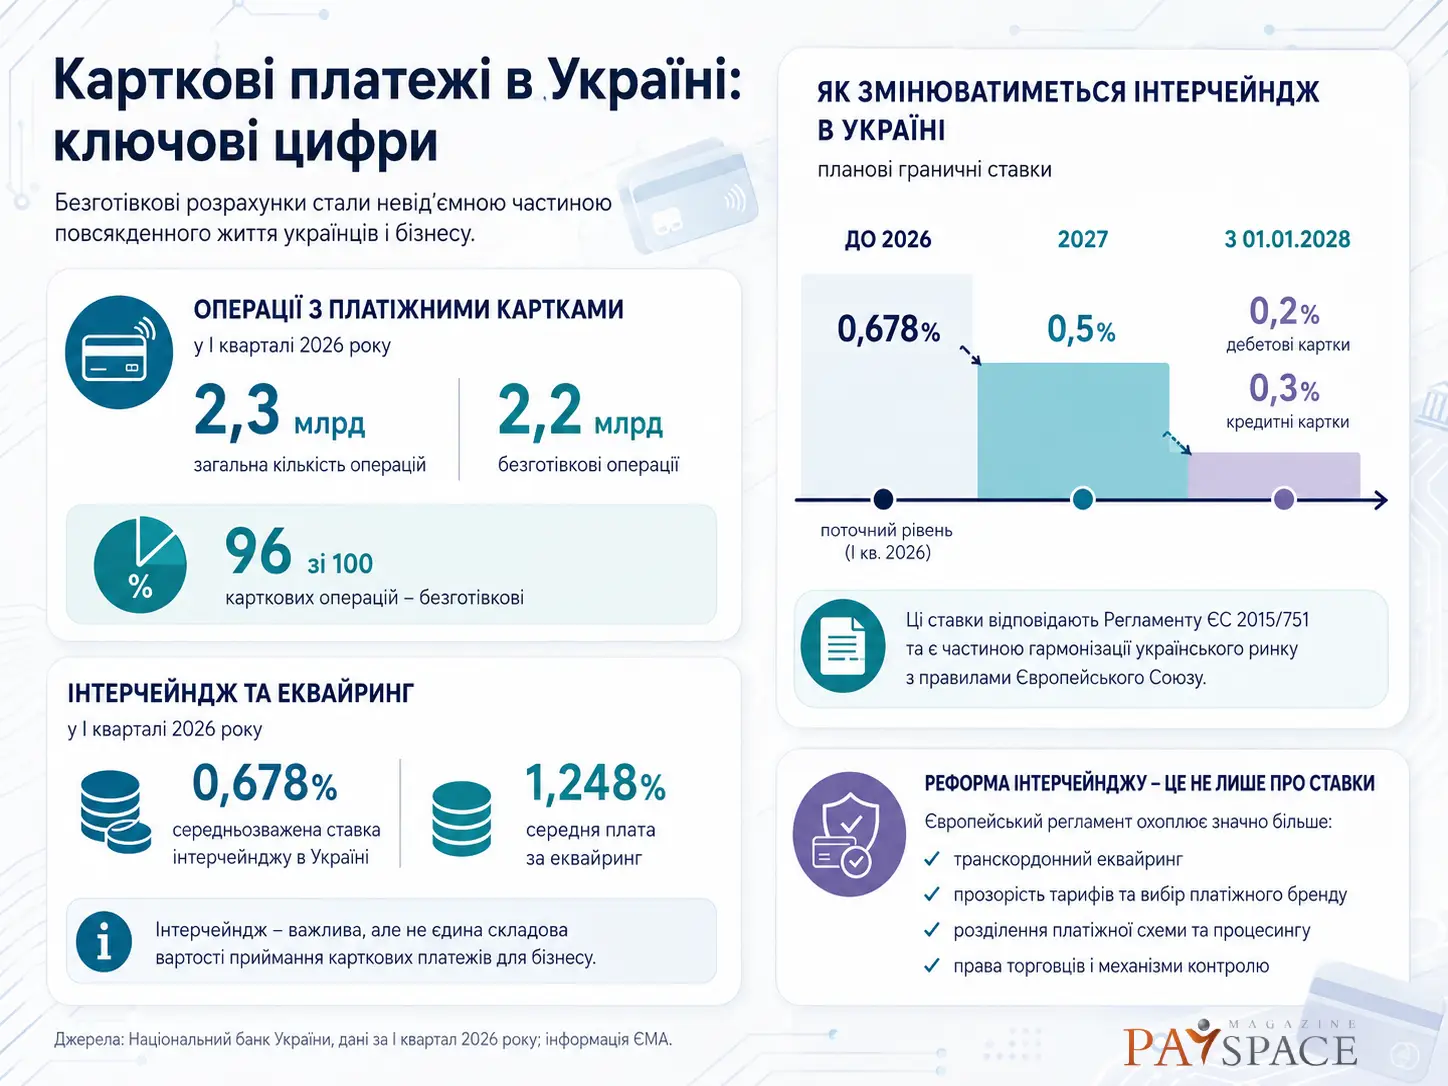
За даними Національного банку, у першому кварталі 2026 року середньозважена ставка інтерчейнджу в Україні становила 0,678%, тоді як середня плата за еквайринг — 1,248%. Отже, інтерчейндж є важливою, але не єдиною складовою кінцевої вартості приймання карток для бізнесу.
Дискусія загострилася через підготовку законодавчих змін, спрямованих на гармонізацію українського ринку з правилами Європейського Союзу. За інформацією ЄМА, урядовий проєкт передбачає проміжне обмеження ставки на рівні 0,5% у 2027 році, а з 1 січня 2028 року — перехід до 0,2% для операцій із дебетовими картками та 0,3% для кредитних.
Саме такі граничні ставки встановлені Регламентом ЄС 2015/751. Проте європейський документ не обмежується лише ціновою складовою. Він також регулює транскордонний еквайринг, прозорість тарифів, вибір платіжного бренду, розділення платіжної схеми та процесингу, права торговців і механізми контролю.
Україна вже має досвід поступового зниження інтерчейнджу. У 2021 році Національний банк та міжнародні платіжні системи, що працюють в Україні, підписали Меморандум, який передбачав поетапне зменшення граничних ставок: спочатку до 1,2%, потім до 1% і 0,9%. Такий підхід мав дати ринку час на адаптацію та зберегти стимули для розвитку платіжної інфраструктури.
Водночас умови переглядали з огляду на ситуацію в країні. Уже в січні 2023 року для підтримки роботи учасників ринку в умовах блекаутів граничну ставку інтерчейнджу знизили до рівня не вище 0,7%. Такий рівень діяв до 1 липня 2023 року. У вересні того ж року Додаткова угода № 2 до Меморандуму закріпила нову домовленість: комісійна винагорода інтерчейндж має становити не більше 0,7% протягом дії воєнного стану в Україні та не більше 0,9% після спливу 30 днів із дня його припинення або скасування.
Відтоді роль безготівкових платежів лише зросла. У першому кварталі 2026 року українці здійснили 2,3 млрд операцій із платіжними картками, з яких понад 2,2 млрд були безготівковими. Фактично безготівковими стали 96 зі 100 карткових операцій.
Тому сьогодні йдеться вже не лише про розмір комісії для торговця. Потенційне зниження інтерчейнджу може змінити економічну модель, на якій побудовані безкоштовні картки, банківські застосунки, програми лояльності, захист від шахрайства та розвиток платіжної інфраструктури.
Олександр Карпов: регулювати потрібно не лише ставку
Директор ЄМА Олександр Карпов наголошує, що банківська спільнота не заперечує переходу України до ставок, установлених у Європейському Союзі. Основні питання стосуються строків реформи, її сфери застосування та повноти перенесення європейського Регламенту.
«Цільові рівні 0,2% і 0,3% як кінцева точка гармонізації з правом ЄС ми не оспорюємо. Питання в іншому: що саме потрапляє під регулювання, наскільки повно переноситься сам Регламент і в якому темпі. Сьогодні середньозважений розмір інтерчейнджу в Україні — 0,678%».
Читайте також: Pix у Бразилії: як центробанк перебудував платежі та якою ціною
За словами Карпова, інтерчейндж є одним із джерел фінансування карткового бізнесу. Банки використовують ці надходження для покриття частини витрат на обслуговування продуктів, технологічний розвиток, безпеку та стійкість платіжної інфраструктури.
«У 2024 році банки спрямували на інвестиції в платіжну інфраструктуру близько 93% доходів від карткових операцій: 17,8 млрд грн при 19,1 млрд грн доходів. Публічний прогноз скорочення комісійних доходів — 18-24%, з урахуванням ринкової адаптації реалістичний діапазон сягає 30–40% протягом трьох-п’яти років. Скорочується не “надприбуток”, а бюджет розвитку».
Як пояснює Карпов, зниження інтерчейнджу відбуватиметься в період, коли банки одночасно мають фінансувати інші напрями наближення до європейського законодавства. Серед них — розвиток відкритого банкінгу, цифрова операційна стійкість, приєднання до SEPA та впровадження перевірки отримувача платежу.
За таких умов банкам доведеться визначати, які проєкти залишаться пріоритетними, а які інвестиції можна відкласти. Найсильніше це може позначитися на продуктах із низькою або відсутньою прямою монетизацією.
Зниження регульованої комісії також не означає, що витрати на карткове обслуговування зникнуть. Найімовірніше, частина з них буде перенесена в інші тарифи або включена до платних пакетів.
«Зниження регульованого компонента не змушує гроші зникнути — воно змінює структуру. В Україні рахунок і картка для більшості клієнтів наразі безкоштовні, а йдеться про 61,4 млн активних карток. Наша перевага сьогодні — не нижчий відсоток, а відсутність фіксованого “стеку” плат, який є в Європі. Закон здатний обмежити відсоткову складову; фіксовану — ні».
У такому сценарії банки можуть скорочувати кешбеки та програми винагород, запроваджувати плату за обслуговування картки, встановлювати мінімальний місячний оборот або переглядати умови безкоштовних пакетів. Це не обов’язково відбудеться одномоментно, однак сама структура банківських тарифів може поступово змінитися.
Окреме застереження ЄМА стосується того, наскільки повно український законопроєкт відтворює європейську модель. За аналізом асоціації, з двадцяти ключових положень Регламенту дев’ять не перенесено до проєкту взагалі, п’ять перенесено частково або з відхиленнями, а шість — у відповідності з першоджерелом.
«Регламент — це пакет: одна половина знижує комісію, друга відкриває ринок і дає торговцю інструменти. Йдеться про транскордонний еквайринг, розділення платіжної схеми і процесингу, вибір бренду, інформування торговця за кожною операцією, орган контролю, санкції та врегулювання спорів. Розумно, щоб обидві половини почали діяти одночасно».
Як приклад Карпов наводить операції зі зняття готівки. Європейський Регламент не поширює граничні ставки на зняття коштів у банкоматах і касах, тоді як в українському проєкті такого винятку, за інформацією ЄМА, немає.
За ставки 0,2% зняття 2 тис. грн генеруватиме близько 4 грн комісії. Ця сума має покривати роботу банкомата, зв’язок, електроенергію, інкасацію, охорону та страхування готівки. Найбільший ризик виникає для пристроїв у населених пунктах із невеликим оборотом — передусім у сільській місцевості, деокупованих і прифронтових громадах.
Оптимальна модель переходу, на думку директора ЄМА, має складатися з трьох елементів: достатнього перехідного періоду, коректно визначеної сфери застосування та повного перенесення європейських норм.
Карпов пропонує встановити проміжну ставку 0,5% з 1 липня 2028 року, а перехід до 0,2% і 0,3% пов’язати з набуттям Україною повноправного членства в Європейському Союзі. Крім того, ЄМА виступає за виведення з-під граничних ставок операцій із корпоративними картками та зняття готівки — відповідно до принципів європейського Регламенту.
Читайте популярне: UPI в Індії: як працюють платежі без комісії і хто за них платить
WayForPay: зниження інтерчейнджу не дорівнює автоматичному зниженню еквайрингової комісії
Для платіжних сервісів питання інтерчейнджу має інший вимір. WayForPay працює безпосередньо з підприємцями та забезпечує не лише проведення карткової операції, а й платіжний інтерфейс, технічну інтеграцію, API, антифрод, фінансовий моніторинг, регулярні платежі, інвойси, повернення коштів і підтримку користувачів.
У компанії звертають увагу, що інтерчейндж є лише одним із компонентів кінцевої вартості еквайрингу. Тому його зниження може створити умови для здешевлення приймання карток, однак саме по собі не гарантує пропорційного зменшення тарифу для кожного підприємця.
«Коли бізнес бачить комісію за приймання платежу, він фактично сплачує не лише за рух коштів між банками. За кожною транзакцією стоять процесинг, технічна інфраструктура, захист від шахрайства, фінансовий моніторинг, підтримка, робота з поверненнями та спірними операціями. Водночас платіжний сервіс — це ще й розробка продуктів для швидкого запуску онлайн-бізнесу, прискорення процесів виплат та автоматизації онбордингу. Для прикладу, сьогодні через платформу WayForPay працюють близько 50 тисяч онлайн-бізнесів, яким доступні вже 20 продуктів. Усі ці складові нікуди не зникають навіть у разі зниження інтерчейнджу», — пояснюють аналітики WayForPay.
Найпомітнішу пряму вигоду від зменшення відсоткової складової можуть отримати великі торговельні мережі. За високих оборотів навіть десяті частки відсотка перетворюються на значну економію.
Для малого та мікробізнесу результат залежатиме від того, як зміниться повна структура тарифів еквайрів і платіжних сервісів. Зниження відсоткової комісії може супроводжуватися появою абонентської плати, мінімального місячного платежу, оплати за підключення або окремих тарифів за додаткові функції.
«Для малого підприємця важлива не одна цифра всередині тарифу, а повна вартість доступу до безготівкових платежів. Якщо відсоткова складова зменшиться, але натомість з’являться фіксовані платежі, мінімальний оборот або дорожче підключення, малий бізнес може не відчути очікуваної економії. Тому ефект реформи потрібно оцінювати за фактичними тарифами для торговців, а не лише за формально встановленою межею інтерчейнджу», — зазначають у WayForPay.
Це особливо важливо для підприємців із невеликим або сезонним оборотом. Для великої мережі фіксована плата майже непомітна, тоді як для малого продавця вона може становити суттєву частину вартості обслуговування.
Ще один ризик пов’язаний із майбутньою роллю небанківських платіжних компаній. Платіжні агрегатори знижують бар’єр входу для підприємців: дають змогу підключити оплату без окремої складної інтеграції з кожним банком, використовувати готові модулі, платіжні сторінки, інвойси, QR-рішення та API.
Якщо нові вимоги звузять можливості непрямої участі або створять переваги лише для найбільших банків і прямих учасників платіжних систем, це може послабити конкуренцію та зменшити кількість доступних рішень для малого бізнесу.
Читайте також: Visa запускає новий захист від шахрайства для банків
«Конкуренцію на платіжному ринку створює не лише кількість банків. Важливо, щоб небанківські технологічні компанії також могли розробляти продукти, об’єднувати різні платіжні методи та швидко підключати до них підприємців. Регулювання має знижувати бар’єри, а не формувати ринок, на якому повноцінно працювати можуть лише найбільші учасники», — наголошують експерти.
Цільові рівні 0,2% і 0,3% як кінцеву точку гармонізації з правом ЄС у WayForPay не оспорюють. Водночас ключове питання полягає в тому, які саме операції та учасники платіжного ринку мають підпадати під таке регулювання.
Альтернативою картковим операціям дедалі частіше називають платежі безпосередньо з рахунку на рахунок, зокрема ініційовані через інфраструктуру відкритого банкінгу. QR-коди можуть спрощувати запуск таких переказів, однак самі по собі вони є лише інтерфейсом для оплати, а не окремою платіжною системою. Водночас карткові платежі сьогодні спираються на зрілу інфраструктуру безпеки, що включає багаторівневу автентифікацію, антифрод-механізми та стандартизовані процедури захисту платника, тому за рівнем захищеності вони залишаються одним із найбільш відпрацьованих платіжних інструментів.
Альтернативні рішення здатні посилити конкуренцію та запропонувати бізнесу нові тарифні моделі, проте у WayForPay не очікують, що найближчим часом вони повністю замінять карткову інфраструктуру та весь набір пов’язаних із нею платіжних сценаріїв.
Карткові платежі вже інтегровані в мільйони повсякденних сценаріїв — від оплати в один клік і регулярних списань до холдування коштів, токенізованих платежів, повернень і механізмів захисту покупця, зокрема чарджбеків.
«Карткові платежі, відкритий банкінг і прямі перекази між рахунками не варто протиставляти одне одному. Здорова модель передбачає їх паралельний розвиток і конкуренцію за зручність, безпеку та вартість. Завдання регулювання — дати торговцю і покупцю більше вибору, не послабивши інфраструктуру, якою вони вже користуються щодня».
На думку WayForPay, оптимальна модель має передбачати поетапне зниження ставок і регулярну оцінку фактичних наслідків. Між окремими етапами варто аналізувати не лише доходи банків, а й повну вартість еквайрингу для бізнесу, доступність платіжних сервісів, кількість учасників ринку, рівень шахрайства та обсяги інвестицій у технології.
Зауважимо, що WayForPay уже давно є чимось більшим, ніж просто платіжний сервіс. Сьогодні це платформа для швидкого запуску та комплексного обслуговування великої кількості онлайн-бізнесів, яка обробляє близько 500 тисяч транзакцій на добу.
Читайте також: Шлях України до SEPA: що стоїть між законом і реальними платежами
Хто виграє, а хто може програти
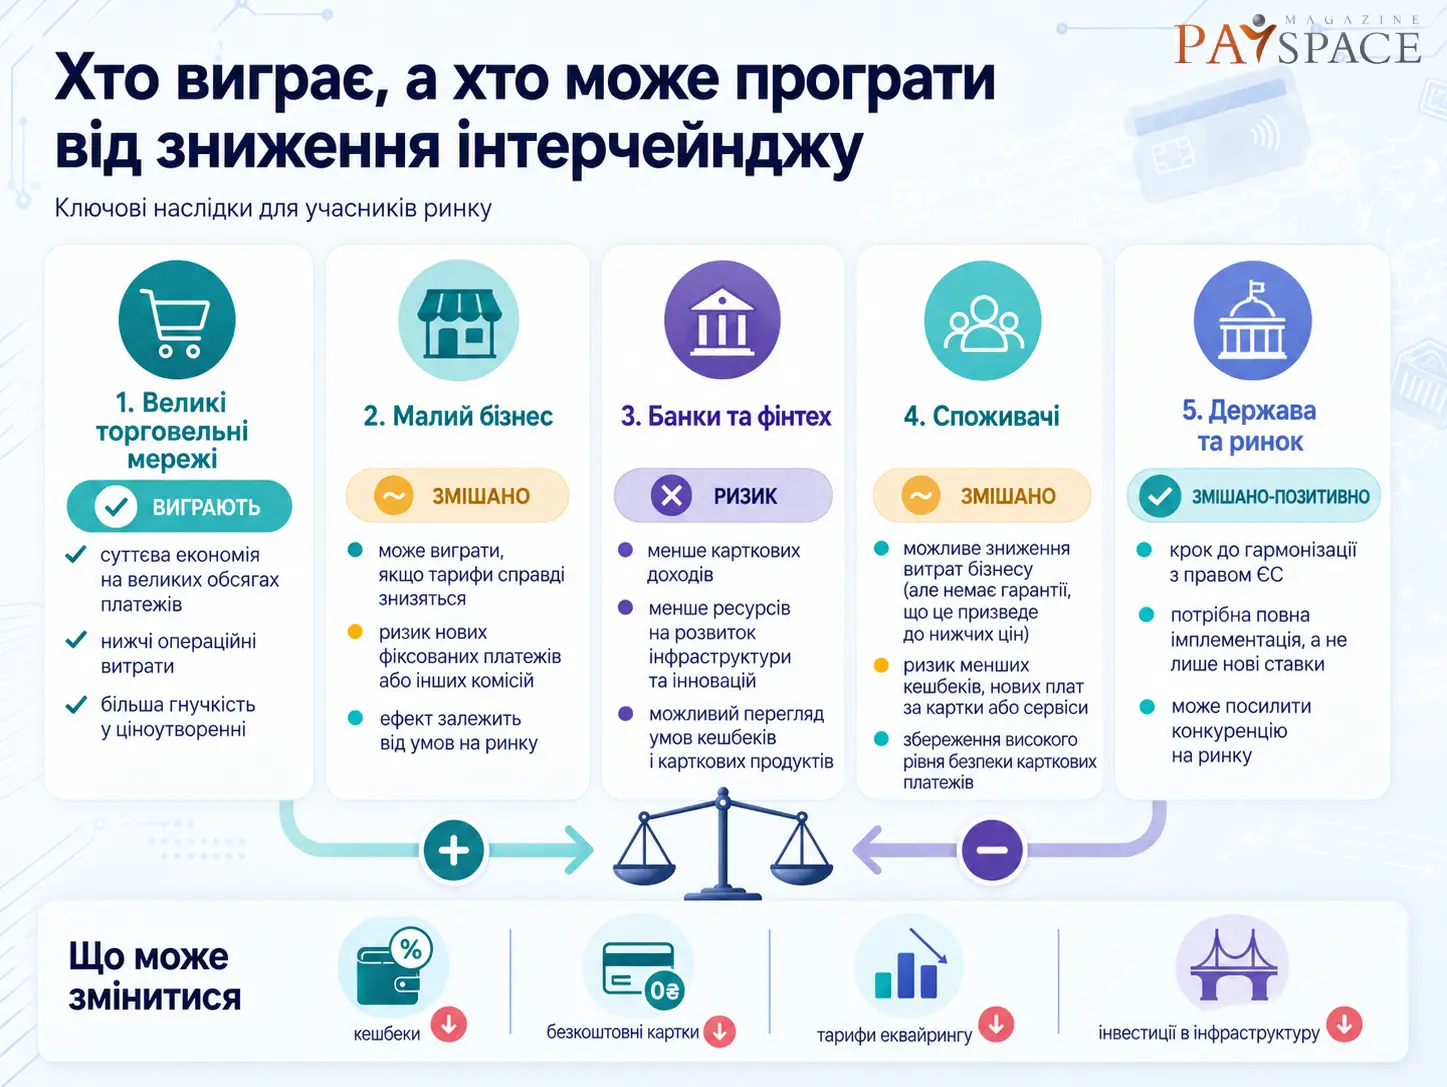
Найочевиднішими бенефіціарами зниження інтерчейнджу можуть стати великі торговельні мережі. Високі обороти означають, що навіть зменшення комісії на кілька десятих відсоткового пункту дає їм суттєву економію.
Малий бізнес також може виграти, але лише за умови, що зниження інтерчейнджу буде передано йому через кінцеві еквайрингові тарифи та не буде замінене новими фіксованими платежами. Саме тому важливо оцінювати не одну регульовану ставку, а повну вартість приймання платежів для різних категорій підприємців.
Банки-емітенти втратять частину карткового доходу та будуть змушені переглядати моделі монетизації. Найвідчутнішим цей ефект може бути для необанків і фінтех-проєктів, чиї продукти значною мірою залежать від транзакційної активності клієнтів.
Для споживачів результат залишатиметься неоднозначним. З одного боку, нижча вартість приймання платежів теоретично може зменшити операційні витрати бізнесу, однак прямих доказів того, що така економія обов’язково трансформується у нижчі ціни для споживачів, немає. З іншого — скорочення доходів банків від інтерчейнджу потенційно може вплинути на програми кешбеків, умови безкоштовного обслуговування карток або вартість окремих додаткових сервісів.
Держава отримає ще один крок до гармонізації з європейським законодавством. Проте формальне копіювання ставок без повного перенесення правил конкуренції, прозорості та захисту учасників ринку може дати значно слабший результат, ніж очікується.
Тому дискусія не зводиться до вибору між високим і низьким інтерчейнджем. Питання полягає в тому, як зменшити витрати бізнесу, не переклавши їх на власників карток, не послабивши конкуренцію та не скоротивши інвестиції у платіжну інфраструктуру.
Досвід поетапного зниження ставок, яке було розпочато ще у 2021 році, показує, що компроміс між інтересами торговців, банків і користувачів можливий. Тоді учасники ринку не заперечували саму мету, але обрали поступову модель, яка дала системі час на адаптацію.
Саме цей принцип може стати основою наступного етапу реформи: європейські ставки як кінцева мета, повна імплементація європейських правил, прозорий графік переходу та постійний контроль того, кому насправді дістається економічна вигода.
Ознайомтеся з іншими популярними матеріалами:
НБУ зобов’язав банки розкривати більше інформації



 Telegram
 Viber


